Aujourd'hui le 21 octobre 2026
-
Maïs: le rallye presque entièrement effacé.
-
Soya: en baisse, mais il résiste mieux.
-
Le marché...monte trop… et baisse trop aussi.
-
Ton coût de production?La bourse s’en fout.
-
À c’t’heure?On boude/sourit, puis on se fait un plan.
Un mot sur le maïs
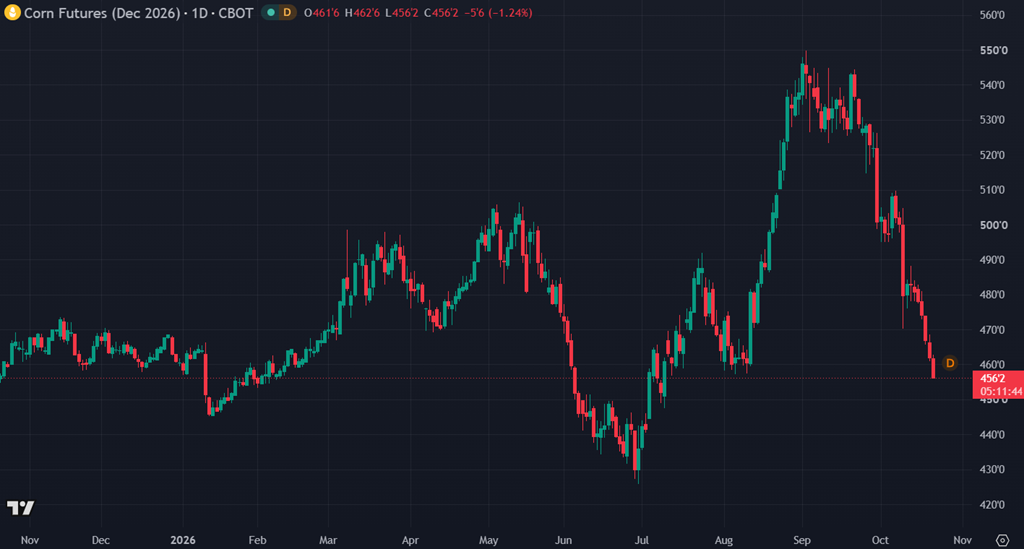
Quelle année de changements de direction! Hausse avec les tensions entourant l’Iran, baisse devant les superficies énormes au printemps, remontée avec les inquiétudes météo de l’été… puis nouvelle baisse à l’automne devant une récolte abondante. Le marché a continuellement hésité entre « on va en avoir trop » et « va-t-on en avoir assez? ». Sans nécessairement tomber dans un surplus écrasant ou une véritable pénurie, il a changé plusieurs fois sa façon de voir le bilan. Les grandes superficies ont d’abord rassuré les acheteurs. Le temps chaud et sec de juillet a ensuite fait craindre une baisse des rendements, ramenant une prime météo dans les prix. Finalement, à la récolte, on semble avoir eu plus de peur que de mal. Et la prime repart aussi vite qu’elle était arrivée.
Sur le graphique, le maïs de décembre revient autour de 4.50 $ US/boisseau**, après avoir approché 5,50 $à la fin de l’été. Un recul d’environ 20%, qui efface l’essentiel de cette poussée.
Aussi mêlant qu’une feinte de Macklin Celebrini… qui en a marqué deux hier, dont le gagnant en prolongation contre le Canadien. Lui a gagné. Nous, on a perdu. UGHHHH.
Un mot sur le soya
Le soya recule lui aussi, mais il conserve beaucoup plus de ses gains que le maïs. Le contrat de novembre se situe autour de 12,40 $ US/boisseau, comparativement à un sommet près de 13.40 $ à la fin de l’été. Une correction d’environ 7 %, donc nettement moins prononcée que dans le maïs. La différence ressort bien sur le graphique : le maïs revient près de ses niveaux du début de l’année, tandis que le soya demeure largement au-dessus des siens. À court terme, la tendance du soya reste néanmoins à la baisse. Sa meilleure tenue relative mérite d’être soulignée, sans y voir encore un signal de retournement. Bref, le maïs a presque effacé sa prime de fin d’été; le soya en conserve encore une bonne partie.
Un mot sur l'élevage
Et pour les éleveurs? On sourit… un peu. Les producteurs de grains boudent, les acheteurs sourient. Le malheur des uns fait le bonheur des autres… enfin, en théorie!
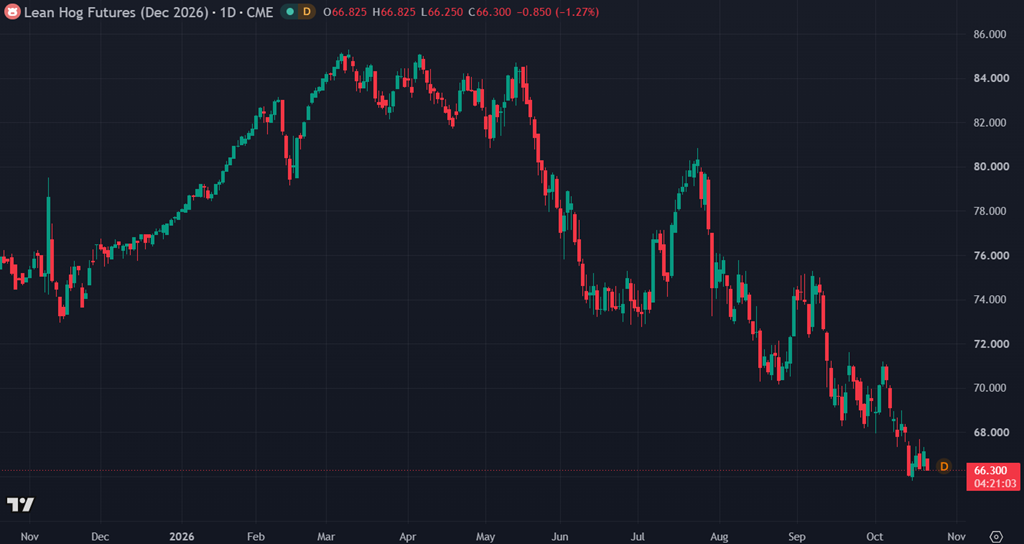
Un maïs moins cher donne de l’air sur le coût d’alimentation. Mais dans le porc, il n’y a pas nécessairement de quoi sortir le champagne : le prix de vente baisse lui aussi. Le contrat de décembre se retrouve autour de 66,30 $ US/100 lb, comparativement à des sommets près de 85 $ plus tôt cette année. Environ 22 % de recul. Alors oui, payer moins cher pour nourrir les animaux, c’est bien. Mais si le revenu baisse plus vite que la facture de moulée, on n’est pas plus avancé. Ce qui compte, c’est la marge entre les deux.
Et le rappel sur l’exubérance fonctionne aussi pour les acheteurs : attendre un maïs toujours moins cher peut devenir aussi frustrant qu’attendre un prix toujours plus haut pour le vendre.
À c’t’heure, les éleveurs aussi peuvent se faire un plan : regarder leurs besoins, leur prix livré et leurs revenus de vente, puis répartir leurs achats. Pas besoin de trouver le creux parfait pour améliorer son coût moyen.
Premier rappel : le marché exagère souvent
Quand il monte, il monte souvent trop. Comme cet été, quand le maïs approchait 5,50 $/boisseau. Et quand il baisse… guess what? Il baisse souvent… trop. Alors, jusqu’où on s’en va? Bonne question. La zone de 4,50–4,60 $ constitue un premier repère, puis les creux autour de 4,30 $ plus bas. Mais un repère graphique, ce n’est pas un plancher garanti. Le marché peut exagérer dans les deux directions, et personne ne sonne la cloche pour annoncer qu’il a assez baissé.
Deuxième rappel : le marché se FOUT de ton coût de production
C’est plate, hein? Mais à court terme, la bourse ne rembourse pas les factures. Il y a une offre, une demande et un prix qui cherche à équilibrer les deux. Que le maïs ait coûté cher ou pas à produire ne change pas la quantité déjà récoltée. Si l’offre est abondante par rapport à la demande, le prix subit de la pression. Même si les marges du producteur sont mauvaises. POINT. Le coût de production compte toutefois pour **la prochaine récolte**. Si produire du maïs devient moins intéressant que les autres options, les producteurs peuvent en semer moins. Toutes choses égales par ailleurs, cela réduit l’offre future et peut aider les prix à se stabiliser. Mais cet ajustement prend du temps. Et moins de superficies ne garantit pas une pénurie : les rendements et la demande auront aussi leur mot à dire.
Donc, aujourd’hui, le 21 octobre 2026, dire « mon maïs a coûté cher à produire, alors il devrait valoir plus cher » exprime une réalité financière difficile. Mais ce n’est malheureusement pas un argument qui fait monter le marché. Le coût de production détermine le prix dont l’entreprise a besoin; il ne garantit pas celui que l’acheteur paiera.
C’est plate… mais c’est comme ça. SORRY.
Je le dis avec beaucoup d’empathie pour ceux qui n’ont pas capté les deux mouvements haussiers de cette année. La mise en marché, ce n’est pas facile. Surtout quand le marché change constamment d’idée et que les factures, elles, ne changent pas de direction.
Bon… on fait quoi, à c’t’heure?
À mon avis, on fait ce qu’on fait… pas mal tout le temps.
Première étape : on boude. Ça ne mène pas à grand-chose, mais je sais que certains vont passer par là. Bouder, blâmer la météo, l’USDA ou autre chose. C’est correct. Ça fait partie de la game. Aucun jugement ici.
Ensuite, on se reprend en main et on regarde nos options.
Au Québec, je m’attends à ce qu’on vende du soya pour générer du cash flow. Le prix demeure intéressant et le soya a beaucoup mieux conservé ses gains que le maïs. On va chercher du fric là où il y en a, on éteint quelques feux ici et là, puis on fait de la place dans les silos pour rentrer le reste. Parce qu’on a aussi une grosse récolte à loger!
Et le maïs qui n’est pas vendu d’avance? On va probablement l’entreposer. On canne le blé d’Inde… et on espère que le prix remonte. Est-ce que ça garantit un meilleur prix dans les prochains mois? **Absolument pas.** Je ne le sais pas. Ça peut remonter comme ça peut encore baisser. Entreposer donne du temps et de la flexibilité, mais ça coûte aussi de l’argent et ça garde le risque de prix bien vivant.
Alors, tant qu’à le mettre en silo, aussi bien se donner un plan : quelles quantités vendre, à quels niveaux et à quelles dates selon les besoins de liquidités. En tenant compte du prix local, de la base et du coût de garder le grain. Faites vous un PLAN!
Parce que « je l’entrepose en attendant une occasion », ça se défend. Mais « j’attends que ça remonte » mérite au moins une cible et une échéance. M'enfin, c'est mon avis!
BONNE RÉFLEXION!
© 2025 StoneX Group Inc. all rights reserved. The subsidiaries of StoneX Group Inc. provide financial products and services, including, but not limited to, physical commodities, securities, clearing, global payments, risk management, asset management, foreign exchange, and exchange-traded and over-the-counter derivatives. These financial products and services are offered in accordance with the applicable laws in the jurisdictions in which they are provided and are subject to specific terms, conditions, and restrictions contained in the terms of business applicable to each such offering. Not all products and services are available in all countries. The products and services offered by the StoneX Group of companies involve risk of loss and may not be suitable for all investors. Full Disclaimer. This email is not intended for residents of any particular country, and the information herein is not advice nor a recommendation to trade nor does it constitute an offer or solicitation to buy or sell any financial product or service, by any person or entity in any jurisdiction or country where such distribution or use would be contrary to local law or regulation. Please refer to the Regulatory Disclosure section for entity-specific disclosures. No part of this material may be copied, photocopied or duplicated in any form by any means or redistributed without the prior written consent of StoneX Group Inc. The information herein is provided for informational purposes only. This information is provided on an ‘as-is’ basis and may contain statements and opinions of the StoneX Group of companies as well as excerpts and/or information from public sources and third parties and no warranty, whether express or implied, is given as to its completeness or accuracy. Each company within the StoneX Group of companies (on its own behalf and on behalf of its directors, employees and agents) disclaims any and all liability as well as any third-party claim that may arise from the accuracy and/or completeness of the information detailed herein, as well as the use of or reliance on this information by the recipient, any member of its group or any third party.


 Partager cet article