

Bonjour, aujourd’hui le 17 septembre,
La ressemblance entre 2026 et 2016 devient difficile à ignorer.
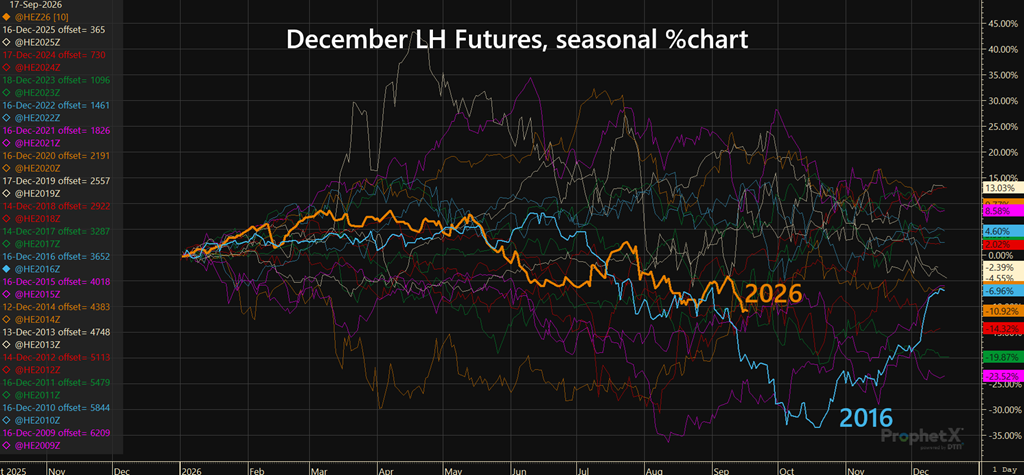
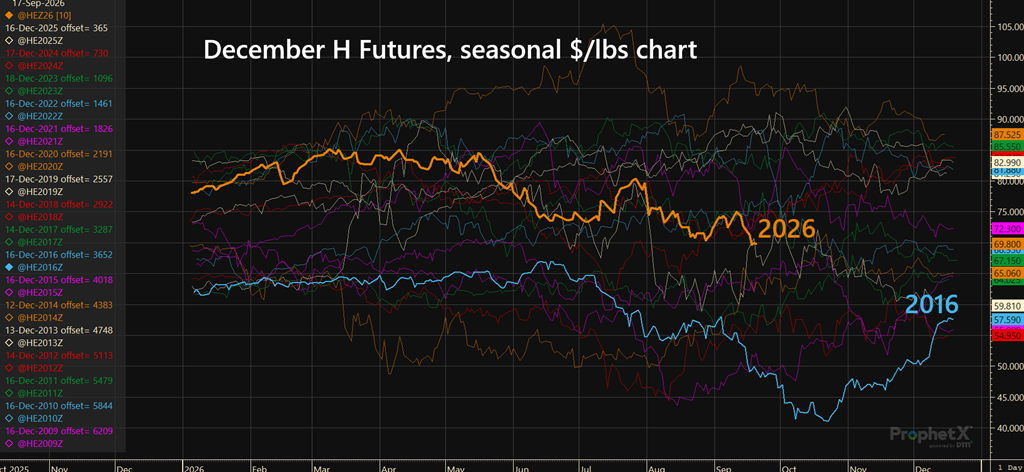
- Sur une base saisonnière, les contrats à terme de décembre sur le porc suivent une trajectoire remarquablement similaire.
- Une hausse jusqu’au printemps, une forte baisse durant l’été, puis une reprise partielle à l’approche de l’automne. À la mi-septembre, les deux contrats se négociaient environ 10 % sous leur niveau du début de l’année.
- La relation entre les contrats à terme et le marché au comptant est également familière.
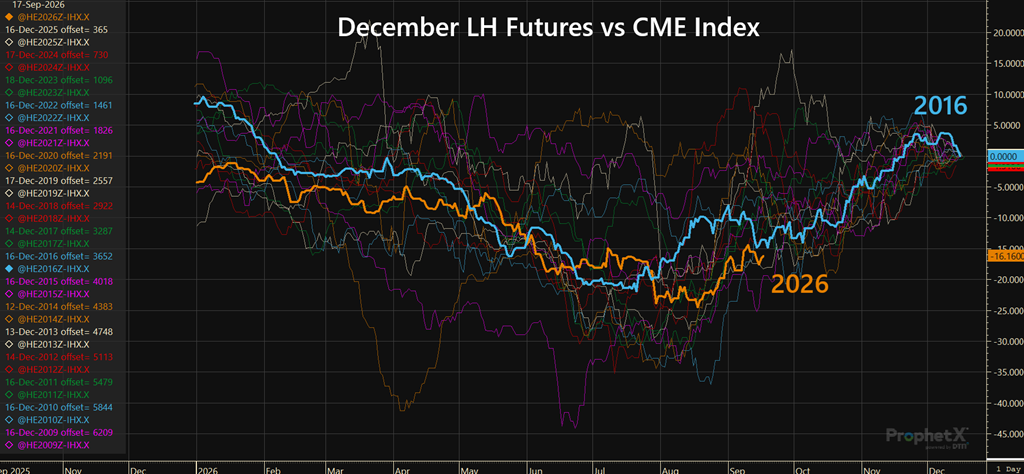
- Le contrat de décembre 2026 se négocie actuellement environ 16 $ US/cwt sous l’indice CME Lean Hog, soit un escompte comparable à celui observé au même moment en 2016.
- Le marché anticipe donc clairement une baisse saisonnière importante du prix au comptant.
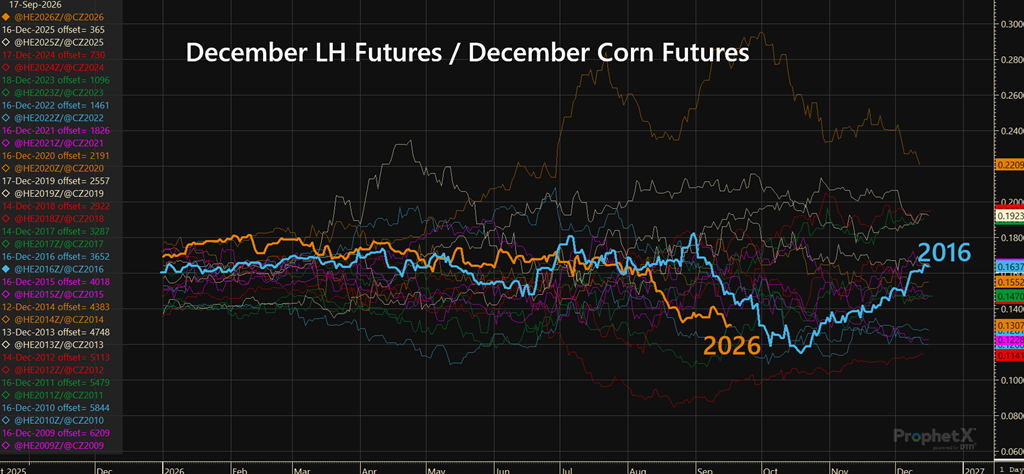
- Mais la pression sur les producteurs est plus forte qu’en 2016 : oui le porc vaut plus cher, mais le maïs coûte ENCORE PLUS CHER!
Que s’est-il passé en 2016?L’effondrement de 2016 reposait principalement sur une offre excédentaire et unmanque de capacité d’abattage. Le cheptel porcin américain avait augmenté après les pertes causées par le virus de la DEP en 2013–2014, tandis que la production de porc avait atteint des niveaux records. Lorsque l’augmentation saisonnière du nombre de porcs prêts pour le marché est arrivée à l’automne, les abattoirs existants fonctionnaient près de leur capacité pratique maximale. Il y avait tout simplement trop de porcs pour un nombre limité de places d’abattage quotidiennes, ce qui donnait un important pouvoir de négociation aux transformateurs sur le marché au comptant. Le contrat de décembre avait finalement chuté près de 41 $ US/cwt en octobre, avant de remonter vers 58 $ à l’échéance, alors que le sommet de l’offre était passé et que le goulot d’étranglement dans les abattoirs devenait plus facile à gérer.
La grande différence aujourd’hui : le coût de l’alimentation.La trajectoire du porc ressemble peut-être à celle de 2016, mais le contexte des coûts d’alimentation est beaucoup moins favorable.
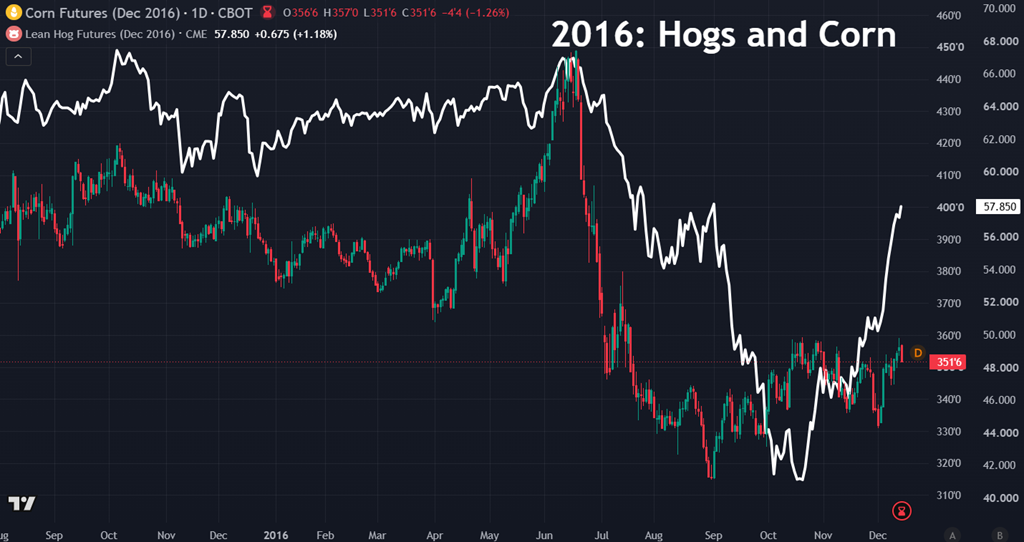
- Décembre 2016 : porc près de 58 $ US/cwt et maïs autour de 3,52 $ US/boisseau.
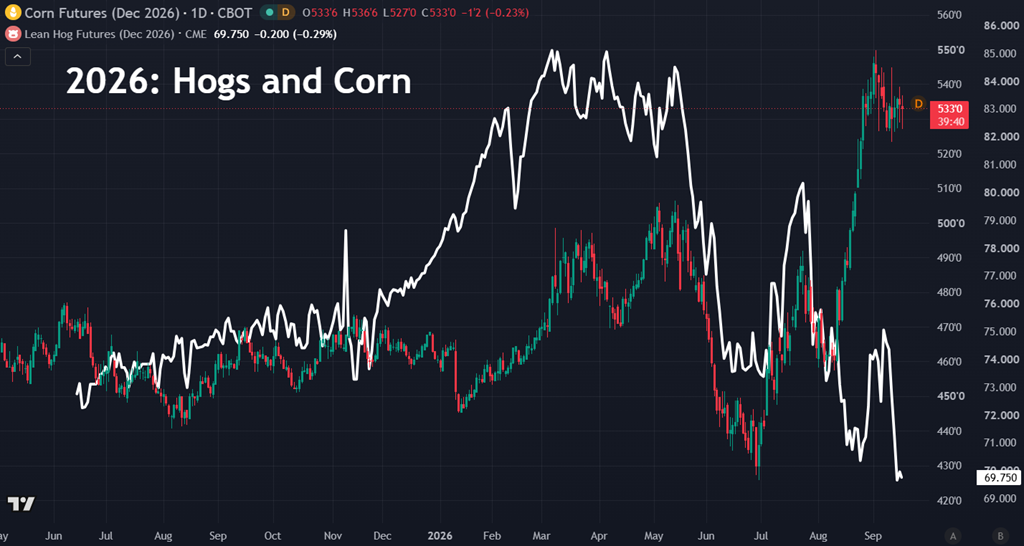
- Décembre 2026 : porc près de 70 $ US/cwt et maïs autour de 5,33 $ US/boisseau.
Les contrats à terme sur le porc sont environ 21 % plus élevés qu’en 2016, mais le maïs coûte plus de 50 % de plus. Le ratio porc-maïs est donc beaucoup plus faible qu’il y a dix ans. En 2016, le faible prix du maïs n’était pas la cause immédiate de l’effondrement. Au contraire, le coût abordable de l’alimentation avait favorisé l’expansion du cheptel et permis de maintenir une production élevée. Aujourd’hui, les producteurs sont comprimés des deux côtés : la valeur du porc recule alors que le coût de l’alimentation augmente fortement.
La comparaison avec 2016 constitue un avertissement légitime, mais pas nécessairement une prévision. La tendance saisonnière et l’escompte des contrats à terme sont très similaires, tandis que la marge de production semble encore plus serrée aujourd’hui. Toutefois, pour que les contrats à terme répètent l’effondrement d’octobre 2016, il faudrait probablement voir apparaître les mêmes pressions physiques : une augmentation des abattages, des poids plus élevés, un affaiblissement du marché au comptant et de la valeur de la carcasse, ainsi qu’une capacité de transformation insuffisante pour absorber l’offre automnale.
Simon Briere | Stratège Principal
Office: +1 514-218-6888
R.J. O'Brien & Associates Canada Inc | sbriere@rjobrien.com
1250 Boul René Lévesque Ouest | Bureau 4120 | Montréal | Québec H3B 4W8
NASDAQ: SNEX (StoneX Group Inc.)
 Partager cet article