

Météo – États-Unis
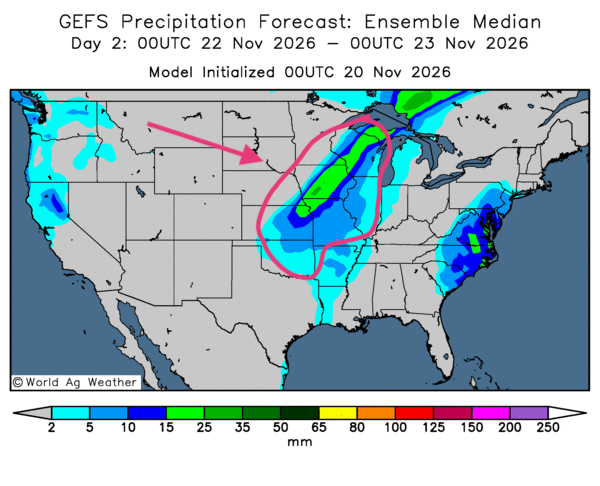
- Dans l’ensemble, les prévisions météorologiques demeurent satisfaisantes à court terme pour le Midwest et le reste des Plaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours laisse entrevoir du temps sec dans la plupart des régions de production. Toutefois, comme le montre la carte du 2e jour ci-contre, des averses pourraient se profiler autour des Grands Lacs et au sud-ouest de ceux-ci. Les conditions restent néanmoins favorables à la poursuite des travaux aux champs dans l’ensemble des secteurs de production.
En bref, hier soir…
- Dans un article paru en soirée, CNBC révèle que l’inflation sous-jacente au Japon, c’est-à-dire celle qui exclut les denrées alimentaires et les produits énergétiques, a reculé le mois dernier pour s’établir à 2,2 %, comparativement à 2,4 % en septembre. Cependant, l’inflation globale est passée de 2,1 % en septembre à 2,3 %. Cette hausse s’explique par la fin des subventions aux produits énergétiques, qui a entraîné une augmentation des prix à la consommation.
- Hier, dans la journée, le Sénat américain a adopté un projet de loi visant à assouplir la législation nationale sur la délivrance des permis environnementaux. Le texte devrait notamment permettre de réformer la réglementation sur le transport de l’électricité. Son objectif est de stimuler les secteurs de l’énergie et de la haute technologie en réduisant les coûts pour les consommateurs.
Le projet de loi devrait également accélérer le processus d’octroi des permis. Il s’agit d’un texte bipartisan, adopté avec l’appui des démocrates et des républicains.
- Selon un article de la BBC publié hier soir, des dirigeants européens ont déclaré que l’Europe était prête à négocier avec la Russie pour mettre fin à la guerre en Ukraine. Pour le premier ministre britannique, Andy Burnham, « l’Europe a une position de négociation claire, cohérente et unie ».
Le gendre du président Donald Trump, Jared Kushner, a indiqué que le président américain souhaite associer l’Europe à la conclusion d’un accord avec le président Poutine. Cependant, la BBC rappelle que, jusqu’à présent, le président russe a rejeté toute participation européenne aux négociations de paix.
Toujours selon la BBC, le président Trump aurait insisté auprès de Poutine pour que l’Europe participe au dialogue. Le président russe a finalement indiqué qu’il était ouvert à cette idée, mais seulement lorsque les autorités russes auront davantage d’informations sur la position de l’Europe à ce sujet.
Il s’agirait d’une démarche diplomatique qui implique que des négociateurs européens se rendent à Moscou pour répondre aux interrogations des autorités russes. Le sort de l’Ukraine reste donc incertain.
- L’Agence France-Presse, citée par Boursorama, indique qu’à l’issue de la réunion trilatérale tenue en marge du sommet de l’APEC à Shenzhen, dans le sud-est de la Chine, les présidents Trump, Xi et Poutine ont adopté une déclaration plutôt vague en faveur de la paix. Ils auraient des objectifs communs de « stabilité » et de « réduction du risque nucléaire ».
- Reuters et CNBC mentionnaient hier que les États-Unis ont approuvé, au cours des six derniers mois, la vente de 879,000 puces d’intelligence artificielle à la Chine. C’est le constat d’une commission de la Chambre des représentants.
Ces ventes à différentes entreprises chinoises, dont Alibaba, auraient apparemment été limitées, puisque Pékin n’aurait pas autorisé l’importation de ces produits à grande échelle. Cette nouvelle survient après le scandale de Nvidia.
- Un article paru sur Yahoo Finance indique qu’aux États-Unis, le prix de l’essence ordinaire est passé sous la barre des 4 $ US le gallon. Des facteurs saisonniers, c’est-à-dire le passage de l’essence d’été, plus chère, à l’essence d’hiver, ainsi que la baisse de la demande des automobilistes, expliqueraient en bonne partie ce recul des prix.
L’article mentionne également que les raffineries ont terminé leur entretien saisonnier, ce qui accroît l’offre disponible avant l’arrivée du froid.
Le trafic maritime dans la région du golfe Persique serait aussi en « augmentation », ce qui signifie que les livraisons d’hydrocarbures, y compris de gaz naturel liquéfié (GNL), se sont accrues.
La situation géopolitique reste toutefois fragile dans cette région, particulièrement dans le détroit d’Ormuz. Une flambée des prix du pétrole brut demeure donc possible, même à court terme. La guerre en Iran et la progression des Houthis du Yémen soulèvent des problèmes difficiles à résoudre et entretiennent une incertitude constante.
Maïs
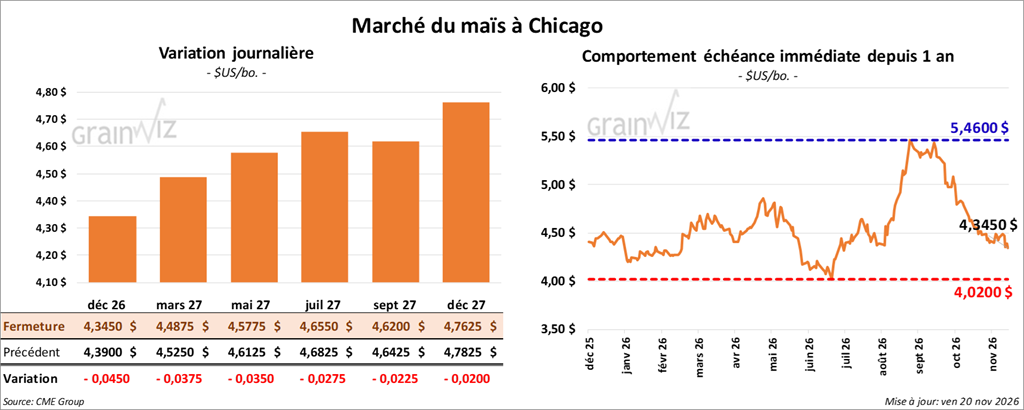
Le contrat de maïs américain décembre 26 a clôturé à 4,3450 $ (- 4 ½ cents). Celui mars 27 a fermé à 4,4875 $ (- 3 ¾ cents). Celui mai 27 a terminé à 4,5775 $ (- 3 ½ cents).
- La banque centrale du Brésil est intervenue pour freiner la baisse du real en vendant 1 milliard de dollars américains en devises étrangères. Cette mesure n’a toutefois pas porté fruit, la devise brésilienne ayant poursuivi son recul : hier, elle avait perdu 1 %. Les marchés souhaitent apparemment une politique fiscale plus rigoureuse afin de consolider la dette du pays.
- D’après Reuters, le gouvernement canadien souhaite toujours conclure un arrangement avec les États-Unis afin de réduire les tarifs douaniers sur plusieurs produits. Le ministre canadien chargé du dossier, Dominic LeBlanc, a mis en place un comité pour étudier la question.
Toutefois, si rien n’est fait, des tarifs de 50 % seront appliqués dès janvier prochain aux importations américaines d’acier, d’automobiles et de bois d’œuvre en provenance du Canada. Les conséquences pourraient être dramatiques : des entreprises pourraient fermer et des emplois pourraient être perdus.
- Selon Farm Journal, une revue américaine spécialisée en agriculture, un sondage mené auprès d’économistes révèle que 77 % d’entre eux s’attendent à une hausse des coûts des fertilisants et des semis, ainsi qu’à des prévisions de l’USDA faisant état d’une production record par acre.
- En Argentine, le Buenos Aires Grain Exchange (BAGE) estime que les semis de maïs sont réalisés à 51,5 %, ce qui représenterait une nette avance sur la moyenne des cinq dernières années.
- Dans la journée, la Commission canadienne des grains (CCG) aurait présenté son rapport pour le 15 novembre dernier. Les exportations de maïs canadien auraient atteint 100,700 t, en hausse de 20 % par rapport à la semaine précédente et de 63,7 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de maïs canadien ont été établis à 164,500 t, ce qui représenterait une augmentation de 0,6 % par rapport à la semaine précédente et de 37,5 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux Bay & Lake présentaient les stocks les plus élevés, à 68,700 t, en baisse de 25,5 % par rapport à la semaine précédente. Venaient ensuite les terminaux du Saint-Laurent, à 58,900 t, en hausse de 90 % sur une semaine.
Analyse sommaire – Maïs
- Le secteur du maïs américain a été marqué par des manœuvres essentiellement techniques tout au long de la journée.
- La fin de la semaine et le début du week-end ont donné l’occasion à des spéculateurs de fermer ou d’ajuster leurs positions en achetant ou en vendant des contrats.
 Soya
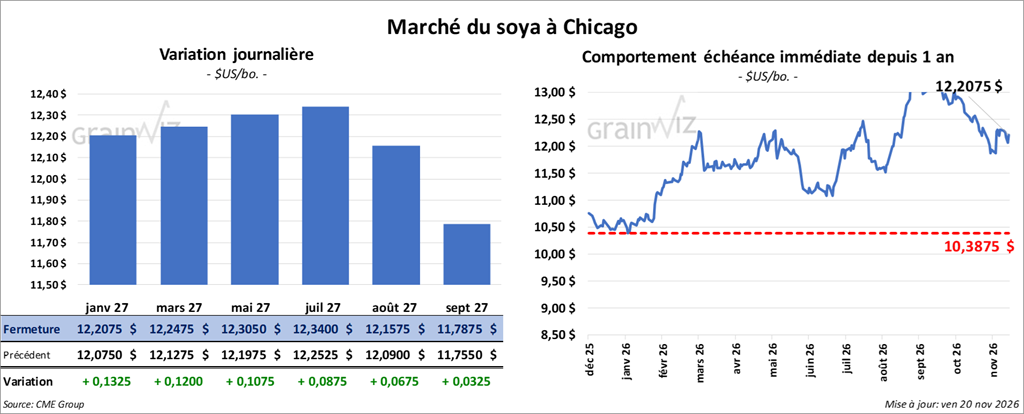
Le contrat de soya américain janvier 27 a clôturé à 12,2075 $ (+ 13 ¼ cents). Celui mars 27 a fermé à 12,2475 $ (+ 12 cents). Celui mai 27 a terminé à 12,3050 $ (+ 10 ¾ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 341,00 $ (+ 8,70 $). Celui janvier 27 a clôturé à 340,30 $ (+ 9,40 $). Celui mars 27 a fermé à 340,80 $ (+ 8,60 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 59,81 $ (- 28 points). Celui janvier 27 a fini à 60,01 $ (- 29 points).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 100,000 t de soya américain et de tourteau de soya américain. L’Espagne était la destination, et les livraisons sont attendues en 2026/27.
- D’après l’Administration générale des douanes chinoises, la Chine aurait réduit ses importations de soya brésilien de 7 % sur un an en octobre dernier.
- Selon la NOAA, des pluies modérées sont attendues dans le centre et le sud du Brésil au cours des deux prochaines semaines. Les météorologues estiment toutefois que les précipitations pourraient être excessives dans le sud-est du pays. En Argentine, les conditions pourraient être favorables à plus ou moins long terme.
- En Argentine, le BAGE estime que les semis de soya sont maintenant réalisés à 30,4 %, soit une avance de 16 % par rapport à la moyenne des cinq dernières années.
- Selon la CCG, les exportations de canola canadien ont atteint 141,000 t au cours de la semaine du 15 novembre dernier. Ce volume représenterait donc une diminution de 54,3 % par rapport à la semaine précédente et de 39,9 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de canola canadien s’établissaient à 1,246,900 t, en baisse de 3,7 % par rapport à la semaine précédente et de 8,8 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux de Vancouver disposaient des stocks de canola les plus élevés, à 206,500 t, en baisse de 1,2 % par rapport à la semaine précédente. Ceux de Thunder Bay suivaient avec 139,800 t, ce qui représentait un recul de 0,9 % sur une semaine. Quant aux terminaux du Saint-Laurent, leurs stocks de canola étaient inchangés par rapport à la semaine précédente, à 12,500 t.
Les exportations de soya canadien auraient atteint 99,400 t, en baisse de 55,8 % par rapport à la semaine précédente et de 53,5 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de soya canadien ont été établis à 953,600 t, en hausse de 13,4 % par rapport à la semaine précédente et de 10,9 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés, à 343,900 t, ce qui représentait une hausse de 33,2 % par rapport à la semaine précédente. Les terminaux Bay & Lake suivaient avec 211,200 t, en progression de 1 % sur une semaine.
Analyse sommaire – Soya
- À l’instar du secteur du maïs américain, celui du soya américain et de ses produits dérivés a été marqué par des manœuvres essentiellement techniques.
- La fin de la semaine et le début du week-end ont donné l’occasion à des spéculateurs de fermer ou d’ajuster leurs positions en achetant ou en vendant des contrats.
 Blé
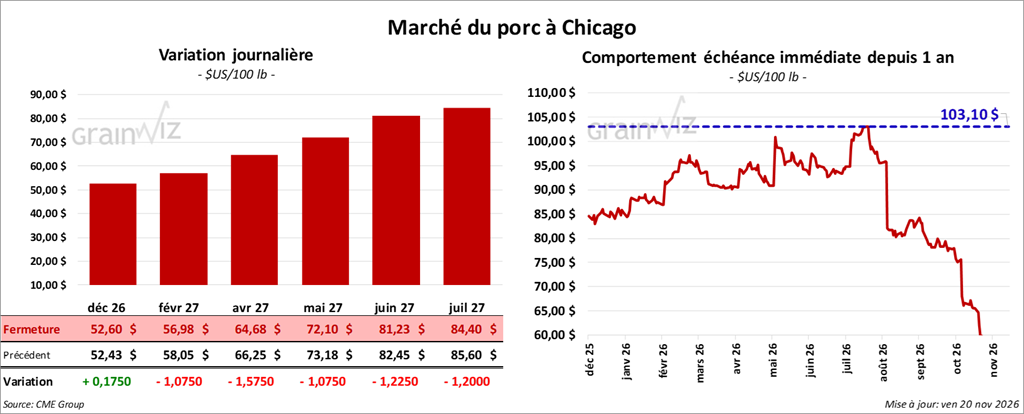
À Chicago, le contrat de blé décembre 26 a clôturé à 5,7425 $ (- 4 cents). Celui mars 27 a fermé à 5,9200 $ (- 3 cents). Celui mai 27 a terminé à 5,9950 $ (- 1 ¼ cent).
À Kansas City, le contrat de blé rouge dur d’hiver décembre 26 a fini à 6,2450 $ (- 1 ¼ cent). Celui mars 27 a clôturé à 6,4025 $ (- ¼ cent). Celui mai 27 a fermé à 6,4475 $ (+ 1 ½ cent).
À Minneapolis, le contrat de blé de printemps décembre 26 a clôturé à 6,3825 $ (- 3 ¼ cents). Celui mars 27 a fermé à 6,4300 $ (- 3 ¼ cents). Celui mai 27 a terminé à 6,5050 $ (- 2 ¼ cents).
- Reuters rapporte qu’en Inde, les pluies de la mousson ont été particulièrement faibles, au point que la sécheresse a fortement affecté les superficies ensemencées, au profit de cultures plus résilientes. Il est toutefois possible que les rendements soient considérablement réduits. Le phénomène météorologique El Niño serait responsable de cette situation.
- La BBC mentionne que, la nuit dernière, les Russes ont attaqué des ponts et des installations ferroviaires en Ukraine. Ces frappes faisaient suite aux bombardements d’un pont stratégique reliant la mer d’Azov à la mer Noire. Toutefois, des médias rapportent qu’au moins 3 missiles ont frappé le sol polonais, ce qui inquiète l’OTAN, malgré l’accord conclu à la suite de la réunion trilatérale des présidents russe, chinois et américain tenue en Chine.
- En France, FranceAgriMer (Céré’Obs) estime que les semis de blé tendre étaient réalisés à 98 % le 16 novembre dernier. L’organisme mentionne également que 94 % des plants se trouvaient dans les catégories « bon à excellent », en légère baisse par rapport à la semaine précédente.
- Dans le cadre d’un appel d’offres, la Corée du Sud a acheté 100,000 t de blé meunier.
- Selon les données de la CCG, les exportations de blé canadien ont atteint 753,300 t, soit une hausse de 64,2 % par rapport à la semaine précédente et de 48,5 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de blé canadien ont été établis à 2,519,000 t, ce qui représenterait une diminution de 6,4 % par rapport à la semaine précédente et de 5,2 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent affichaient les stocks les plus élevés, à 414,600 t, en baisse de 11,4 % par rapport à la semaine précédente. Venaient ensuite ceux de Thunder Bay, à 378,100 t, ce qui représentait un recul de 0,5 % sur une semaine.
Analyse sommaire – Blé
- Comme dans les secteurs du maïs et du soya américains, les séances d’aujourd’hui ont été consacrées à des manœuvres essentiellement techniques.
- La fin de la semaine et le début du week-end ont donné l’occasion à des spéculateurs de fermer ou d’ajuster leurs positions en achetant ou en vendant des contrats.
 Bœuf
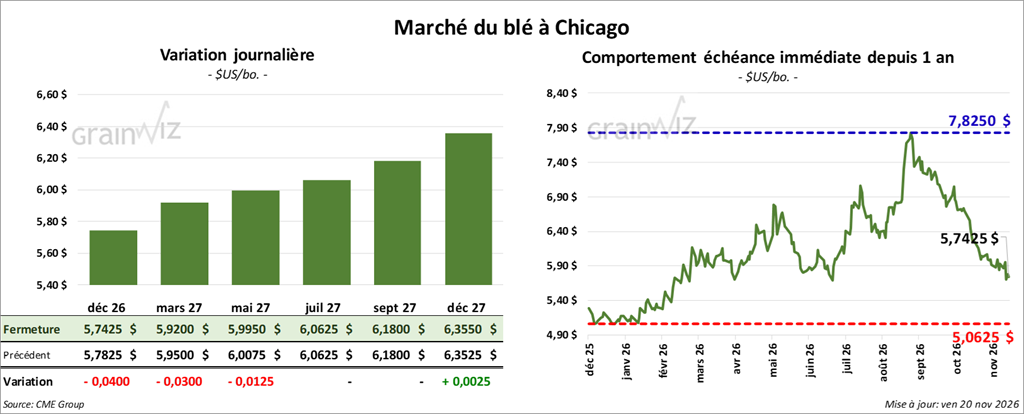
Le contrat de bœuf américain décembre 26 a clôturé à 223,00 $ (+ 15 cents). Celui février 27 a fermé à 227,70 $ (+ 50 cents). Celui avril 27 a terminé à 230,73 $ (+ 68 cents).
Quant au veau américain, le contrat janvier 27 a fini à 335,43 $ (- 13 cents). Celui mars 27 a clôturé à 331,68 $ (- 40 cents). Celui avril 27 a fermé à 330,70 $ (- 23 cents).
- À la clôture, le CME Feeder Cattle Index reculait de 0,43 $ à 337,49 $.
- Aujourd’hui, le Fed Cattle Index a tenu deux encans en ligne aux États-Unis.
Première séquence : aucune des 2,092 têtes offertes n’a été vendue. Les régions concernées étaient le TX/OK/NM, le KS et le CO. Les prix de réserve se situaient entre 219,00 et 222,00 $. Les offres maximales variaient entre 0,00 et 215,00 $.
Deuxième séquence : aucune des 2,092 têtes offertes n’a été vendue. Les régions concernées étaient le TX/OK/NM, le KS et le CO. Les prix de réserve variaient entre 219,00 et 222,00 $. Les offres maximales se situaient entre 0,00 et 215,50 $.
- Cet après-midi, la valeur moyenne des découpes de bœuf affichait une évolution contrastée, avec un écart Ch/Se resserré à 9,92 $. La découpe « Choice » a reculé de 0,68 $ à 352,84 $, tandis que la découpe « Select » gagnait 0,95 $ à 342,92 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 101,000 têtes (-5,000 par rapport à la semaine précédente ; -5,412 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 547,000 têtes (+ 2,000 par rapport à la semaine précédente ; -41,843 sur un an).
 Porc
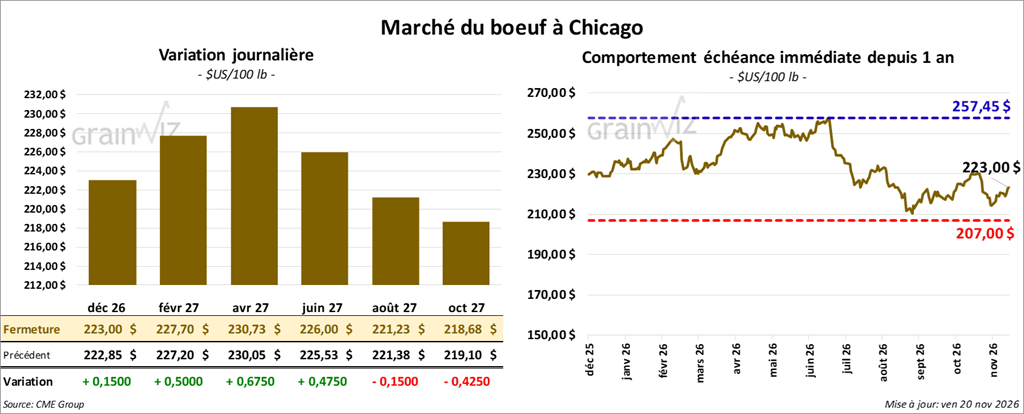
Le contrat de porc américain décembre 26 a clôturé à 52,60 $ (+ 18 cents). Celui février 27 a fermé à 56,98 $ (- 1,08 $). Celui avril 27 a terminé à 64,68 $ (- 1,58 $).
- À la fermeture, le CME Lean Hogs Index perdait 0,27 $ à 56,32 $.
- Cet après-midi, le prix moyen au comptant de la carcasse s’affichait à 31,80 $. Celui du porc vivant perdait 1,25 $ à 24,07 $.
- La valeur moyenne des découpes cédait 0,78 $ à 67,88 $. Dans le détail : longe – 0,31 $ (65,92 $) ; fesse + 3,34 $ (99,31 $) ; épaule + 2,24 $ (59,69 $) ; côte + 0,78 $ (129,18 $) ; jambon + 0,49 $ (63,25 $) ; flanc -9,24 $ (56,11 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 476,000 têtes (-8,000 par rapport à la semaine précédente ; -13,850 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2,590 millions de têtes (-124,000 par rapport à la semaine précédente ; -32,268 sur un an).
 Partager cet article