

Météo – États-Unis
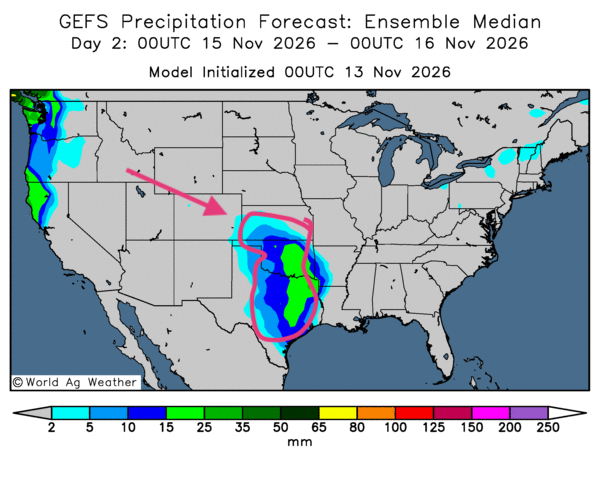
- Dans l’ensemble, les prévisions météorologiques restent favorables à court terme pour une bonne partie du Midwest et du reste des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours laisse entrevoir du temps sec dans la plupart des régions du Midwest. Toutefois, comme le montre la carte du 2e jour ci-contre, des pluies parfois abondantes sont possibles dans certaines parties du sud des Plaines, c’est-à-dire entre le Texas et le Kansas.
En bref, hier soir…
- CNBC indiquait hier que le président de Nvidia, Jensen Huang, a démissionné de son poste. Il a également été révélé qu’Alice Huang, la maîtresse de l’ancien PDG, avait des liens avec Huawei, le principal rival de l’entreprise en Chine.
Cette nouvelle ébranle fortement Nvidia et complique les relations sino-américaines, qu’elle fragilise. La BBC indiquait hier soir que le Congrès américain a convoqué Jensen Huang pour qu’il s’explique sur sa liaison présumée.
Néanmoins, Elon Musk a répondu mercredi au blogue ZeroHedge que ce serait un « honneur » d’embaucher Jensen Huang.
- La BBC rapporte par ailleurs que le président ukrainien Volodymyr Zelenskyy a rencontré hier soir les émissaires américains Jared Kushner et Steve Witkoff à Dublin, en Irlande. Il se réjouit de la proposition américaine d’intégrer des délégués de l’Union européenne aux négociations de paix avec la Russie.
Toutefois, le média précise que les deux Américains avaient rencontré le président russe Vladimir Poutine un peu plus tôt dans la journée. Celui-ci a affirmé que les visées territoriales de la Russie en Ukraine n’ont pas changé.
D’ailleurs, les dernières négociations entre les Russes, les Ukrainiens et les Américains à Abou Dhabi, aux Émirats arabes unis, n’auraient pas débouché sur des avancées significatives. Les Russes ont toutefois convenu de procéder à un échange de prisonniers, le plus important depuis le début de la guerre en 2022.
Toujours selon la BBC, les autorités de l’Union européenne se préoccupent de plus en plus de la sécurité de l’Europe. Le premier ministre irlandais, également président de l’Union européenne jusqu’à la fin de l’année, a déclaré à une cinquantaine de dirigeants réunis à Dublin pour un sommet que la sécurité de l’Europe a été « fondamentalement remodelée » par la guerre que la Russie mène en Ukraine.
- Un article d’Oilprice publié hier indique que le président Donald Trump a déclaré qu’il n’avait plus besoin d’un accord avec l’Iran. Il a expliqué sur son réseau social que les États-Unis contrôlaient l’argent de l’Iran et le détroit d’Ormuz. Un peu plus tôt cette semaine, il avait affirmé que les interventions militaires en Iran sont terminées.
Trump a également fait part de son optimisme quant à la fin du conflit. Cette position suscite cependant des inquiétudes chez les spéculateurs actifs sur les marchés des hydrocarbures. Le président américain reste imprévisible.
- Tard hier soir, vers 23 h 53, le prix du Brent reculait de 0,03 % à 95,79 $ US le baril, tandis que le WTI perdait 0,33 % pour s’établir à 88,45 $ US le baril. Au Canada, le WCS progressait de 0,66 % à 74,18 $ CAN le baril.
Maïs
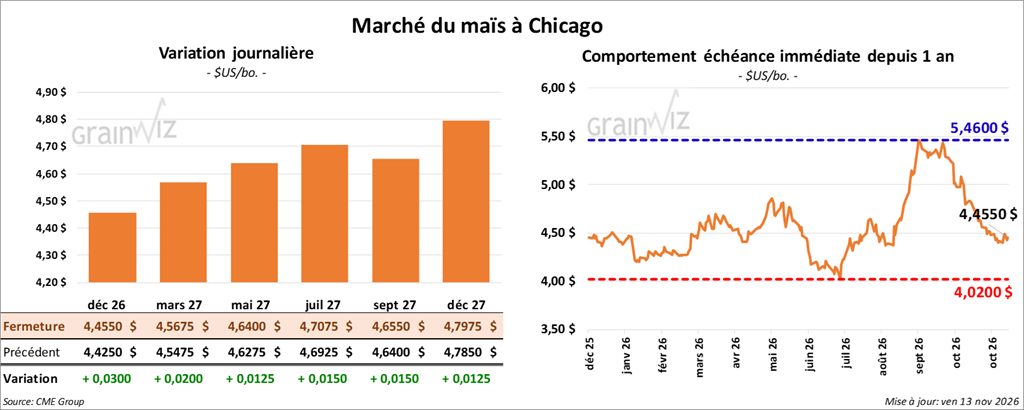
Le contrat de maïs américain décembre 26 a clôturé à 4,4550 $ (+ 3 cents). Le contrat mars 27 a clôturé à 4,5675 $ (+ 2 cents). Le contrat mai 27 a terminé à 4,6400 $ (+ 1 ¼ cent).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 303,300 t de maïs américain à destination du Mexique. Sur ce volume, 272,820 t devraient être livrées en 2026/27, et le reste en 2027/28.
- Aux États-Unis, le Bureau of Labor Statistics mentionne que l’indice des prix à la production (IPP) a augmenté de 0,3 % en octobre dernier sur une base mensuelle. Il s’agissait d’un net ralentissement par rapport à la hausse de 1,4 % enregistrée en septembre. Les analystes s’attendaient toutefois à une progression de 0,4 %. La baisse des prix de l’énergie a contribué à freiner l’inflation américaine. Les prix des denrées alimentaires ont néanmoins augmenté de 1,3 %, soit la plus forte hausse depuis février dernier. Sur une base annuelle, la progression de l’IPP se chiffre à 6,5 %, un sommet depuis novembre 2020.
- En Argentine, le Buenos Aires Grain Exchange estime que les semis de maïs sont maintenant réalisés à 51,2 %, soit un rythme largement supérieur à la moyenne des dernières années.
- Le rapport hebdomadaire sur les ventes à l’exportation a été publié ce matin. Pour le maïs américain de la campagne 2026/27, les ventes nettes à l’exportation ont été de 2,881,400 t, soit un sommet de l’année commerciale et une hausse notable par rapport à la semaine précédente et à la moyenne des quatre dernières semaines. Le Mexique et la Colombie ont été les principaux acheteurs. Les attentes des analystes interrogés par Reuters se situaient entre 2 et 3 Mt.
Pour 2027/28, les ventes nettes à l’exportation ont été de 594,400 t, à destination du Mexique. Les projections des analystes se situaient entre 600,000 et 800,000 t.
- Au Brésil, la Conab a présenté son rapport mensuel aujourd’hui. Elle estime que la production de maïs pour 2026/27 pourrait rester stable à 148 Mt. Les exportations pourraient toutefois passer de 46 Mt à 43 Mt.
- Le rapport de la Commission canadienne des grains (CCG) a été publié aujourd’hui. Pour la semaine se terminant le 8 novembre dernier, les exportations de maïs canadien ont été de 83,900 t, soit une hausse notable par rapport à la semaine précédente et à la moyenne des quatre dernières semaines.
Les stocks commerciaux ont été établis à 163,600 t, soit une hausse de 68,8 % par rapport à la semaine précédente et de 83,8 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux Bay et Lakes détenaient les stocks les plus élevés, à 92,200 t, soit une hausse notable par rapport à la semaine précédente. Ceux du Saint-Laurent suivaient avec 31,000 t, en progression de 97,5 % sur une semaine.
Analyse sommaire – Maïs
- La hausse des cours du maïs devait beaucoup à celle des autres secteurs du grain (soya et blé) et des viandes (bœuf et porc).
- L’annonce d’une vente privée de maïs à l’exportation et les données du rapport sur les ventes à l’exportation ont encouragé les achats de contrats. Ces résultats montrent apparemment que la demande de maïs américain est bien présente.
- Les conditions météorologiques, globalement propices à l’accélération des travaux aux champs, ont tout de même limité le potentiel de hausse, même si les récoltes s’achèvent dans le Midwest.
- La fin de la semaine et le début du week-end ont donné l’occasion aux spéculateurs de fermer ou d’ajuster leurs positions en vendant ou en achetant des contrats.
 Soya
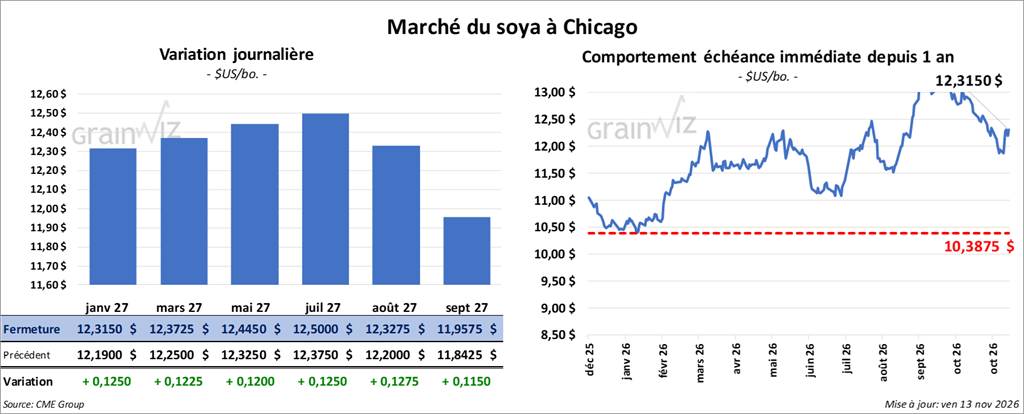
Le contrat de soya américain janvier 27 a clôturé à 12,3150 $ (+ 12 ½ cents). Le contrat mars 27 a clôturé à 12,3725 $ (+ 12 ¼ cents). Le contrat mai 27 a terminé à 12,4450 $ (+ 12 cents).
Le tourteau de soya américain décembre 26 a fini à 329,80 $ (+ 4,40 $). Le contrat janvier 27 a clôturé à 327,80 $ (+ 4,20 $). Le contrat mars 27 a clôturé à 328,80 $ (+ 4,00 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 63,77 $ (+ 35 points). Le contrat janvier 27 a fini à 64,05 $ (+ 39 points).
- Dans la matinée, l’USDA a annoncé 2 ventes privées à l’exportation de soya américain. La première, de 134,000 t, est destinée à la Chine, avec des livraisons prévues pour 2026/27. La deuxième, de 120,000 t, est à destination du Vietnam. Les livraisons sont également prévues pour 2026/27.
- Aux États-Unis, le Climate Prediction Center soutient qu’un super El Niño gagne en intensité. L’organisme américain estime que, jusqu’à présent, la probabilité d’un épisode d’une intensité historique s’élève à 60 %. Le phénomène pourrait ainsi être le plus puissant enregistré depuis les années 1950. Cette probabilité pourrait toutefois atteindre 79 % pour la période de janvier à mars prochains.
- La Conab maintient son estimation de la production brésilienne de soya pour 2026/27 à 181,6 Mt, ce qui représenterait une hausse de 0,7 % par rapport à l’an passé.
- Lundi prochain, la NOPA devrait présenter son rapport mensuel. Les analystes estiment que ses membres ont trituré 225,42 millions de boisseaux de soya au cours du mois dernier.
- Les ventes nettes à l’exportation de soya américain pour 2026/27 ont été de 1,154,800 t, ce qui représentait une baisse de 21 % par rapport à la semaine précédente et de 38 % par rapport à la moyenne des quatre dernières semaines. La Chine et l’Espagne ont été les principaux acheteurs. Les prévisions des analystes sondés par Reuters se situaient entre 850,000 t et 2 Mt.
Pour 2027/28, les ventes nettes à l’exportation de soya américain ont été de 11,200 t. Le Japon et des destinations inconnues ont été les acheteurs. Les projections des analystes se situaient entre 0 et 50,000 t.
Les ventes nettes à l’exportation de tourteau de soya américain pour 2026/27 ont été de 360,900 t, soit une baisse de 8 % par rapport à la semaine précédente et une hausse de 7 % par rapport à la moyenne des quatre dernières semaines.
Pour 2027/28, les ventes nettes à l’exportation de tourteau ont affiché une réduction de 200 t. Le Canada était l’acheteur. Les prévisions des analystes se situaient entre 250,000 et 450,000 t.
Enfin, les ventes nettes à l’exportation d’huile de soya américaine pour 2026/27 ont été de 1,700 t, ce qui représente une hausse de 11 % par rapport à la semaine précédente et une baisse de 56 % par rapport à la moyenne des quatre dernières semaines. Le Canada et le Mexique ont été les acheteurs. Les attentes des analystes se situaient entre 0 et 10,000 t.
- Selon le rapport de la CCG, les exportations de canola canadien ont été de 190,800 t, ce qui représentait une baisse de 24,0 % par rapport à la semaine précédente et de 14,7 % par rapport à la moyenne des quatre dernières semaines.
Les exportations de soya canadien ont été de 224,900 t, soit une baisse de 22,3 % par rapport à la semaine précédente et une hausse de 1 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de canola étaient de 1,294,500 t, en recul de 5,4 % par rapport à la semaine précédente et de 7,4 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de soya canadien ont été établis à 840,600 t, soit une baisse de 0,4 % par rapport à la semaine précédente et une hausse de 8,2 % par rapport à la moyenne des quatre dernières semaines.
Pour le canola canadien, les terminaux de Vancouver détenaient les stocks les plus élevés, à 208,900 t, ce qui représentait une baisse de 9,1 % par rapport à la semaine précédente. Ceux de Thunder Bay venaient ensuite avec 141,100 t, en hausse de 31,4 % sur une semaine. Les terminaux du Saint-Laurent disposaient de 12,500 t, un résultat stable par rapport à la semaine précédente.
Pour le soya canadien, les terminaux du Saint-Laurent détenaient les stocks les plus élevés, à 258,200 t, en baisse de 7,2 % par rapport à la semaine précédente. Ceux de Bay et Lakes venaient ensuite avec 209,100 t, ce qui représentait une hausse de 1 % sur une semaine.
Analyse sommaire – Soya
- Comme le secteur du maïs américain, celui du soya américain et de ses produits dérivés a été soutenu par les hausses observées sur les autres marchés.
- Toutefois, les données du rapport sur les ventes à l’exportation ont été tout au plus satisfaisantes. Ce sont surtout les ventes privées à l’exportation qui ont encouragé les acheteurs.
- Les conditions météorologiques, globalement propices à l’accélération des travaux aux champs, ont tout de même limité le potentiel de hausse, même si les récoltes s’achèvent dans le Midwest.
- La fin de la semaine et le début du week-end ont donné l’occasion aux spéculateurs de fermer ou d’ajuster leurs positions en vendant ou en achetant des contrats.
Blé
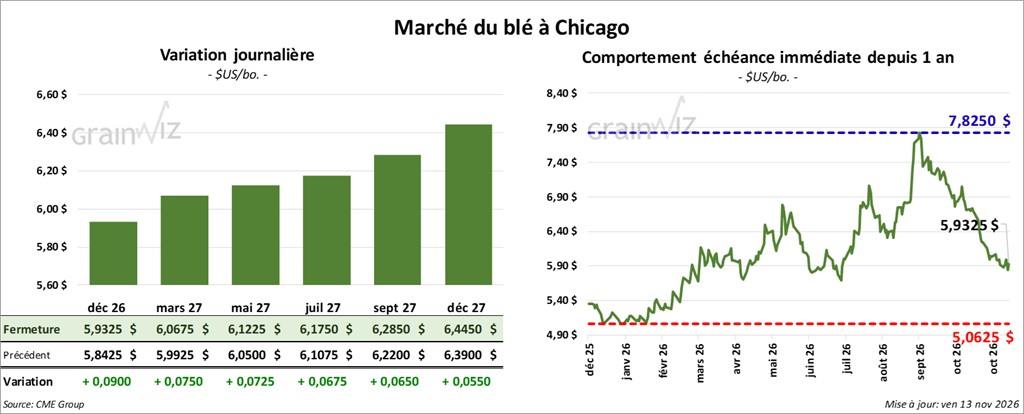
À Chicago, le contrat de blé décembre 26 a clôturé à 5,9325 $ (+ 9 cents). Le contrat mars 27 a clôturé à 6,0675 $ (+ 7 ½ cents). Le contrat mai 27 a terminé à 6,1225 $ (+ 7 ¼ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 6,2875 $ (+ 6 ½ cents). Le contrat mars 27 a clôturé à 6,3725 $ (+ 5 cents). Le contrat mai 27 a clôturé à 6,4050 $ (+ 4 ½ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,2675 $ (+ 4 cents). Le contrat mars 27 a fini à 6,4950 $ (+ 2 ¾ cents). Le contrat mai 27 a clôturé à 6,4950 $ (+ 2 ¾ cents).
- En Ukraine, le ministère de l’Agriculture croit que la superficie ensemencée devrait diminuer de 15,6 millions d’acres en raison des difficultés à exporter.
- En Russie, les exportations depuis les ports maritimes ont baissé de 55,8 % pour s’établir à 2,8 Mt au cours du mois dernier. Les attaques incessantes de drones ukrainiens freinent considérablement les activités maritimes russes.
- En Argentine, le Buenos Aires Grain Exchange estime que la récolte de blé est réalisée à 11,9 %, soit un rythme proche de la moyenne des dernières années.
- La Conab évalue la récolte de blé d’hiver à 5,3 Mt, soit une baisse de 400,000 t par rapport au mois précédent.
- En France, FranceAgriMer (Céré’Obs) estime que les semis de blé sont réalisés à 90 %. La moyenne des cinq dernières années est de 82 %.
- Les ventes nettes à l’exportation de blé américain pour 2026/27 ont été de 182,800 t, soit un creux de l’année commerciale et une baisse de 66 % par rapport à la semaine précédente ainsi que de 62 % par rapport à la moyenne des quatre dernières semaines. Le Japon et l’Indonésie ont été les principaux acheteurs. Les prévisions des analystes se situaient entre 350,000 et 650,000 t.
- Selon le rapport de la CCG, les exportations de blé canadien pour la semaine du 8 novembre dernier ont été de 458,700 t, ce qui représentait une hausse de 19,2 % par rapport à la semaine précédente et de 9,7 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de blé canadien ont été établis à 2,690,800 t, soit une baisse de 1,7 % par rapport à la semaine précédente et de 2,6 % par rapport à la moyenne des quatre dernières semaines. Les terminaux du Saint-Laurent détenaient les stocks les plus élevés, à 468,100 t, en recul de 7 % sur une semaine. Ceux de Thunder Bay venaient ensuite avec 379,800 t, soit une hausse de 7,5 % par rapport à la semaine précédente.
Analyse sommaire – Blé
- Comme les autres secteurs du grain, celui du blé américain a été porté par la hausse généralisée des cours.
- La fin de la semaine et le début du week-end ont donné l’occasion aux spéculateurs de fermer ou d’ajuster leurs positions en vendant ou en achetant des contrats.
Bœuf
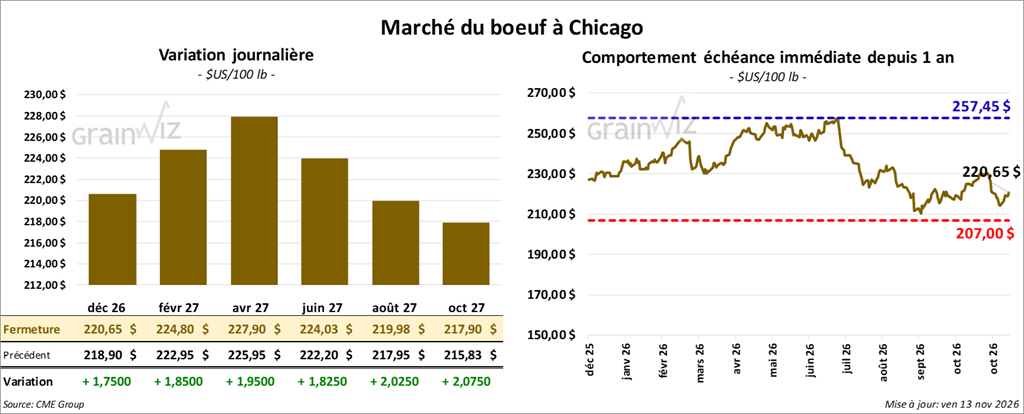
Le contrat de bœuf américain décembre 26 a clôturé à 220,65 $ (+ 1,75 $). Le contrat février 27 a clôturé à 224,80 $ (+ 1,85 $). Le contrat avril 27 a terminé à 227,90 $ (+ 1,95 $).
Quant au veau américain, le contrat janvier 27 a fini à 335,35 $ (+ 3,68 $). Le contrat mars 27 a clôturé à 332,05 $ (+ 3,78 $). Le contrat avril 27 a clôturé à 330,90 $ (+ 3,65 $).
- À la clôture, le CME Feeder Cattle Index augmentait de 4,86 $ à 338,78 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) a tenu trois séances d’encans en ligne.
Première séquence : il n’a réussi à vendre aucune des 1,640 têtes offertes. Les régions visées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve se situaient entre 220,00 et 223,00 $. Les offres maximales variaient entre 0,00 et 218,00 $.
Deuxième séquence : il n’a réussi à vendre aucune des 1,640 têtes offertes. Les régions visées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve variaient entre 220,00 et 223,00 $.
Troisième séquence : il a vendu 69 têtes (34 génisses et 35 mixtes) sur les 1,640 têtes offertes. Les prix moyens étaient de 220,00 $ pour les génisses et de 212,00 $ pour les mixtes. Les régions concernées par ces ventes étaient le TX/OK/NM et l’IA. Les prix de réserve se situaient entre 220,00 et 223,00 $. Les offres maximales variaient entre 0,00 et 220,00 $.
- Cet après-midi, les valeurs des découpes de bœuf évoluaient en sens opposés, avec un écart Ch/Se resserré à 6,49 $. La découpe « Choice » a perdu 1,95 $ pour s’établir à 355,64 $, tandis que la « Select » a augmenté de 0,44 $ pour atteindre 349,15 $.
- Les ventes nettes à l’exportation de bœuf américain pour 2026 ont été de 9,600 t, soit une baisse de 13 % par rapport à la semaine précédente et de 37 % par rapport à la moyenne des quatre dernières semaines. La Corée du Sud et le Japon ont été les principaux acheteurs.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 106,000 têtes (+13,000 par rapport à la semaine précédente ; +12,081 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 545,000 têtes (+11,000 par rapport à la semaine précédente ; -30,759 sur un an).
 Porc
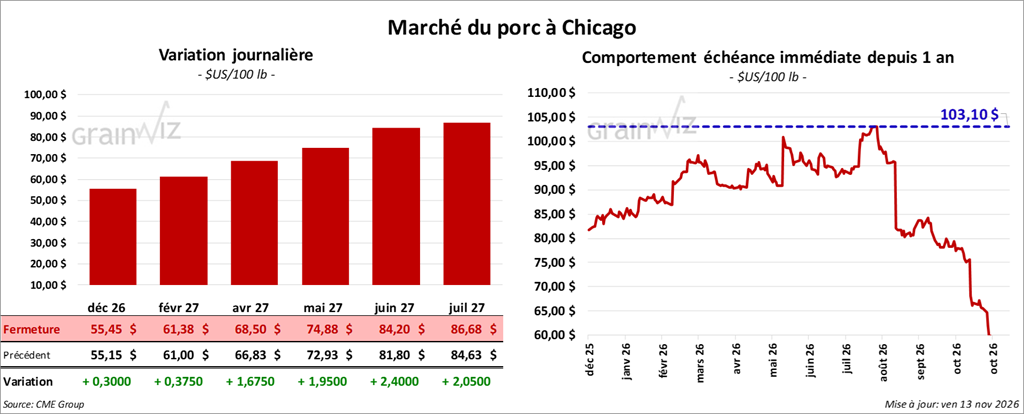
Le contrat de porc américain décembre 26 a clôturé à 55,45 $ (+ 30 cents). Le contrat février 27 a clôturé à 61,38 $ (+ 38 cents). Le contrat avril 27 a terminé à 68,50 $ (+ 1,68 $).
- À la clôture, le CME Lean Hogs Index régressait de 1,00 $ à 58,78 $.
- Cet après-midi, le prix moyen au comptant de la carcasse augmentait de 3,46 $ pour s’établir à 43,10 $. Le prix du vivant progressait quant à lui de 1,84 $ à 29,89 $.
- La valeur moyenne des découpes gagnait 0,41 $ pour atteindre 69,55 $. Dans le détail : longe -1,70 $ (67,14 $) ; fesse -1,26 $ (95,42 $) ; épaule +3,88 $ (55,81 $) ; côte +2,84 $ (123,25 $) ; jambon +1,33 $ (65,32 $) ; flanc +0,04 $ (68,75 $).
- Les ventes nettes à l’exportation de porc américain pour 2026 ont été de 39,500 t, soit une hausse de 6 % par rapport à la semaine précédente et de 3 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et la Corée du Sud ont été les principaux acheteurs.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 489,000 têtes (+4,000 par rapport à la semaine précédente ; +3,270 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2,719 millions de têtes (+72,000 par rapport à la semaine précédente ; +32,781 sur un an).
 Partager cet article