

Météo – États-Unis
- Dans l’ensemble, aucun changement météorologique n’est prévu à court terme pour le Midwest et le reste des Plaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) laisse entrevoir du temps sec dans presque toutes ces régions. Ces conditions devraient favoriser l’accélération des travaux aux champs, c’est-à-dire les semis et les récoltes, comme l’illustre la carte du 3e jour ci-contre.
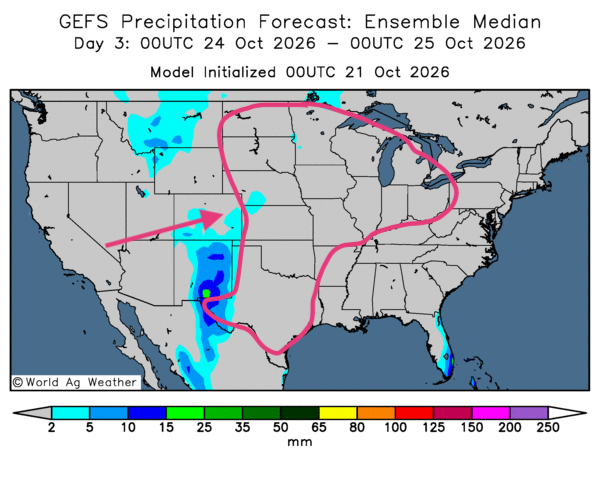
- World Weather indique pour sa part qu’aux États-Unis, le temps humide a fait place à des conditions plus sèches dans la plupart des régions de production du Midwest et du reste des Plaines. Ce changement aurait accéléré les récoltes de maïs et de soya américains et permis la poursuite des semis de blé d’hiver américain.
Les météorologues de l’organisme estiment que les averses devraient rester limitées dans plusieurs secteurs au cours des 10 prochains jours. Ils ajoutent que l’humidité des sols pourrait être suffisante pour favoriser l’établissement des cultures dans plusieurs secteurs des Plaines.
Certaines régions plus à l'est font toutefois exception, notamment du Missouri à l’Indiana ainsi qu’au Kentucky, où un temps sec persistant pourrait réduire l’humidité des sols.
En bref, hier soir…
- Hier soir, CNBC rapportait que les exportations japonaises ont reculé sur un an pour un deuxième mois consécutif, avec une baisse à 16,7 % en septembre dernier. Les analystes interrogés par Reuters anticipaient plutôt une hausse à 20,1 %. Selon les données, les livraisons vers la Chine populaire, c’est-à-dire à l’exclusion de Taïwan, auraient augmenté de 8,6 %, et celles vers les États-Unis, de 22,9 %.
En fait, les exportations japonaises avaient atteint en juillet dernier leur plus haut niveau en quatre ans. La croissance a été particulièrement marquée pour les semi-conducteurs, dont les exportations auraient augmenté de 49,4 % sur un an. CNBC mentionne également que les exportations de machines utilisées dans le secteur des semi-conducteurs ont progressé de 43,9 %, tandis que celles de machines liées à l’énergie ont augmenté de 22,6 %.
Par ailleurs, les importations japonaises auraient augmenté de 18,9 % sur un an en septembre dernier. Cette hausse était inférieure aux attentes des analystes interrogés par Reuters.
CNBC indique également que les importations japonaises de pétrole ont augmenté de 51,1 % sur un an en septembre. Les achats en provenance des États-Unis ont bondi de 820 %. La demande de pétrole provenant du Moyen-Orient n’aurait progressé que de 1,5 %. Les conflits dans la région auraient freiné l’approvisionnement.
- Dans un autre dossier, CNBC révélait hier après-midi que l’administration Trump fait l’objet d’une poursuite en raison des droits de douane de plus de 50 % imposés au Canada. La plainte aurait été déposée par Gellert Global Group, un importateur de produits alimentaires établi au New Jersey et représenté par le Liberty Justice Center.
L’entreprise conteste l’application de l’article 338 de la loi tarifaire de 1930. Cette disposition est invoquée pour imposer des droits de douane sur plusieurs produits canadiens en raison d’une prétendue discrimination commerciale de la part du Canada.
- Toujours selon CNBC, de nouvelles données montrent que le secteur immobilier américain s’est affaibli en septembre dernier. L’article précise que les permis de construire, les mises en chantier et les ventes ont tous été inférieurs aux prévisions des analystes. Les taux hypothécaires aux États-Unis atteignent 7,43 %. Ces résultats laissent entrevoir que la Fed pourrait adopter des politiques plus accommodantes au cours des prochains mois.
- Dans un article paru hier soir, la BBC rapportait que le président ukrainien Volodymyr Zelenskyy avait rencontré Steve Witkoff, l’envoyé spécial de Trump, lors d’une réunion à Oslo, en Norvège. À l’issue de celle-ci, Zelenskyy a déclaré que le partage des renseignements américains sur les attaques meurtrières de missiles russes « fonctionne désormais ».
Cette réunion s’est tenue après que le président ukrainien eut déclaré que les États-Unis détenaient des renseignements clés que Washington refusait de transmettre. Le secrétaire d’État américain, Marco Rubio, notamment, aurait qualifié ces propos de « scandaleux ».
À l’issue de la réunion, Zelenskyy a aussi affirmé qu’il appartenait désormais à la Russie de répondre aux propositions formulées à Oslo. Witkoff devait se rendre à Saint-Pétersbourg aujourd’hui.
- Selon un article de BFM Business paru avant-hier soir, le président argentin Javier Milei s’apprête à supprimer de nouveaux emplois dans la fonction publique. Ces suppressions pourraient toucher jusqu’à 20,000 personnes et prendraient la forme de départs volontaires.
Les personnes qui accepteront de partir pourraient recevoir jusqu’à deux ans de salaire. Depuis trois ans, le gouvernement argentin, sous la présidence de Milei, a supprimé 77,000 emplois dans la fonction publique. Les 20,000 nouveaux départs s’ajouteraient à ce total.
- Un article d’Oilprice publié hier après-midi cite l’American Petroleum Institute (API). L’organisme a indiqué que les stocks américains de pétrole brut diminuent de façon constante. La semaine dernière, ils ont reculé de 4,93 millions de barils, après avoir déjà diminué de 11,12 millions de barils la semaine précédente.
Les Américains puisent activement dans leur réserve stratégique d’urgence, qui s’élevait à 282,7 millions de barils durant la semaine du 16 octobre dernier. Ce volume est inférieur de 431 millions de barils à la capacité maximale de la réserve. Le seuil minimal généralement accepté par les autorités se situe entre 250 et 300 millions de barils.
- Tard hier soir, vers 23 h 05, les cours du pétrole brut progressaient. Le Brent gagnait 1,42 %, à 110,33 $ US le baril, tandis que le WTI avançait de 1,34 %, à 99,13 $ US le baril.
Maïs
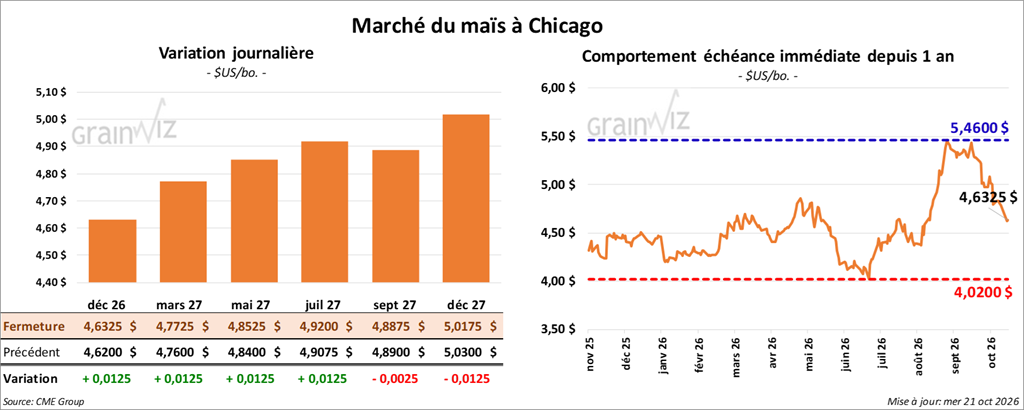
Le contrat de maïs américain décembre 26 a clôturé à 4,6325 $ (+ 1 ¼ cent). Celui mars 27 a fermé à 4,7725 $ (+ 1 ¼ cent). Celui mai 27 a terminé à 4,8525 $ (+ 1 ¼ cent).
- Durant la semaine du 16 octobre dernier, la production moyenne américaine d’éthanol a atteint 1,094 million de barils par jour. Ce volume représentait une hausse de 2,7 % par rapport à la semaine précédente, mais une baisse de 1,6 % comparativement à la même période l’an passé. Les prévisions des analystes étaient précisément de 1,094 million de barils par jour.
- Les stocks d’éthanol étaient de 24,558 millions de barils, ce qui représentait une hausse de 2,6 % par rapport à la semaine précédente et de 12,0 % comparativement à l’an passé. Les analystes s’attendaient à 23,910 millions de barils.
- Les exportations américaines d’éthanol se seraient établies à 132,000 barils par jour, en hausse de 9,1 % par rapport à la semaine précédente et de 1,5 % comparativement à l’an dernier.
- Par ailleurs, le volume d’éthanol américain incorporé à l’essence aurait été de 891,000 barils par jour, ce qui représentait une baisse de 0,9 % par rapport à la semaine précédente et de 2,2 % comparativement à l’an passé.
- En Argentine, les exportations de maïs de mars à septembre ont augmenté de 41 %. Sur la même période, celles du Brésil auraient reculé de 24 %.
- En Russie, SovEcon a réduit de 3,8 Mt sa prévision d’exportations de maïs ukrainien, la ramenant à 17,2 Mt.
- Pour demain, les analystes interrogés par Reuters anticipent des ventes à l’exportation de maïs pour 2026/27 comprises entre 700,000 t et 1,5 Mt. Pour 2027/28, ils prévoient des ventes de 0 à 50,000 t.
Analyse sommaire – Maïs
- Visiblement, le marché du maïs américain a fait l’objet d’ajustements techniques.
- Le rapport sur l’éthanol américain était décevant, car les stocks étaient plus élevés que prévu. La hausse des exportations a néanmoins apporté un certain soutien aux différents contrats.
- La météo favorable à l’accélération des récoltes est un facteur défavorable au marché du maïs américain. Elle a freiné la hausse des cours.
Soya
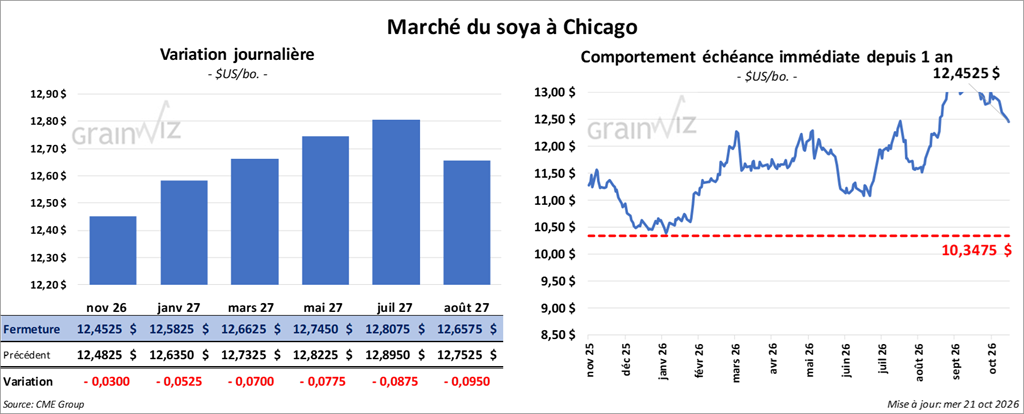
Le contrat de soya américain novembre 26 a clôturé à 12,4525 $ (- 3 cents). Celui janvier 27 a fermé à 12,5825 $ (- 5 ¼ cents). Celui mars 27 a terminé à 12,6625 $ (- 7 cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 348,30 $ (- 40 cents). Celui janvier 27 a clôturé à 345,90 $ (- 1,60 $). Celui mars 27 a fermé à 344,30 $ (- 2,40 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 65,97 $ (- 76 points). Celui janvier 27 a fini à 66,14 $ (- 77 points).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 134,000 t de soya américain à destination de la Chine. Il a également annoncé des ventes de 165,000 t à destination de l’Espagne. Dans les deux cas, les livraisons sont attendues en 2026/27.
- Le phénomène météorologique El Niño, accompagné de la sécheresse qu’il a provoquée, a attisé les feux de forêt en Indonésie. Ces incendies menacent maintenant la survie des coccinelles essentielles à la pollinisation des palmiers à huile. Des analystes expliquent qu’à la suite de précédents feux de forêt, la production indonésienne d’huile de palme a été réduite de 20 %.
- Selon Reuters, les analystes s’attendent à des ventes à l’exportation de soya américain pour 2026/27 comprises entre 1,8 et 3,0 Mt. Pour 2027/28, leurs projections vont de 0 à 50,000 t. D’autres analystes prévoient des ventes à l’exportation de tourteau de soya américain de 250,000 à 650,000 t. Leurs estimations pour l’huile de soya américaine vont de 0 à 10,000 t.
Analyse sommaire – Soya
- Des ventes techniques ont lieu sur le marché du soya américain et de ses produits dérivés. Elles ont sans doute été motivées par la météo favorable à l’accélération des récoltes.
- Pour le moment, les ventes privées à l’exportation suggèrent que la demande de soya américain est toujours présente. Ce facteur a limité le potentiel de baisse des contrats.
Blé
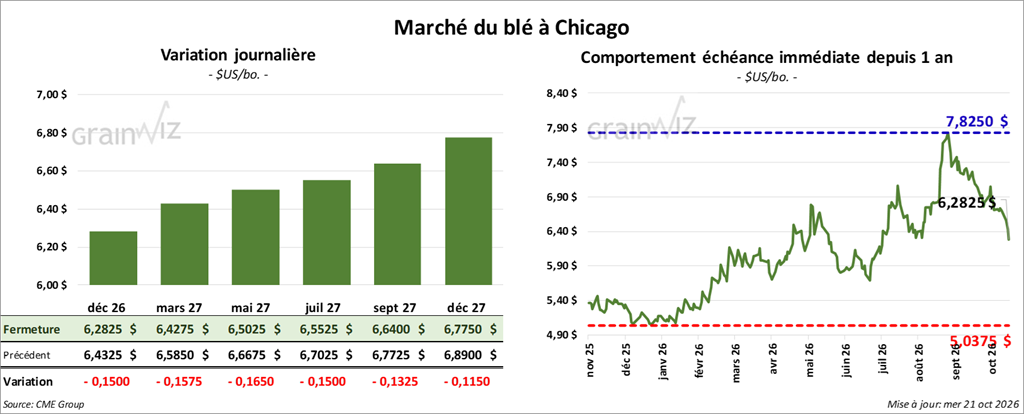
À Chicago, le contrat de blé décembre 26 a clôturé à 6,2825 $ (- 15 cents). Celui mars 27 a fermé à 6,4275 $ (- 15 ¾ cents). Celui mai 27 a terminé à 6,5025 $ (- 16 ½ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 6,7375 $ (- 17 ¼ cents). Celui mars 27 a clôturé à 6,8500 $ (- 18 cents). Celui mai 27 a fermé à 6,9125 $ (- 17 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,5150 $ (- 10 ¼ cents). Celui mars 27 a fini à 6,7000 $ (- 9 cents). Celui mai 27 a clôturé à 6,8300 $ (- 8 ½ cents).
- La nuit dernière, les Égyptiens (GASC) auraient acheté six cargaisons de blé d’origine optionnelle.
- La visite de l’envoyé spécial du président Trump, Steve Witkoff, arrivé hier à Saint-Pétersbourg (voir plus haut) aurait apparemment ouvert la voie à une rencontre entre les Américains, les Russes et les Ukrainiens en vue d’un processus de paix.
Selon plusieurs analystes, les pressions s’accentuent sur le président russe Vladimir Poutine, alors que les exportations de blé russe auraient fortement diminué au cours des derniers mois. Mais l’optimisme des analystes quant à la résolution du conflit entre la Russie et l’Ukraine reste modéré.
- SovEcon a réduit de 1,2 Mt sa projection d’exportations de blé ukrainien, la ramenant à 14,4 Mt.
- Pour demain, les analystes interrogés par Reuters indiquent que les ventes à l’exportation de blé américain pour 2026/27 pourraient se situer entre 250,000 et 550,000 t. Pour 2027/28, leurs prévisions vont de 0 à 25,000 t.
Analyse sommaire – Blé
- À l’image des marchés américains du maïs et du soya, celui du blé a été marqué par des opérations essentiellement techniques.
- La météo plutôt favorable dans les Plaines a pesé sur les différents contrats. Il est possible que les semis de blé d’hiver s’accélèrent grâce aux périodes ensoleillées prévues.
- La perspective de discussions de paix entre les Américains, les Russes et les Ukrainiens a freiné la hausse des cours du blé américain. L’optimisme des analystes reste toutefois modéré, car les possibilités de paix sont minces.
 Bœuf
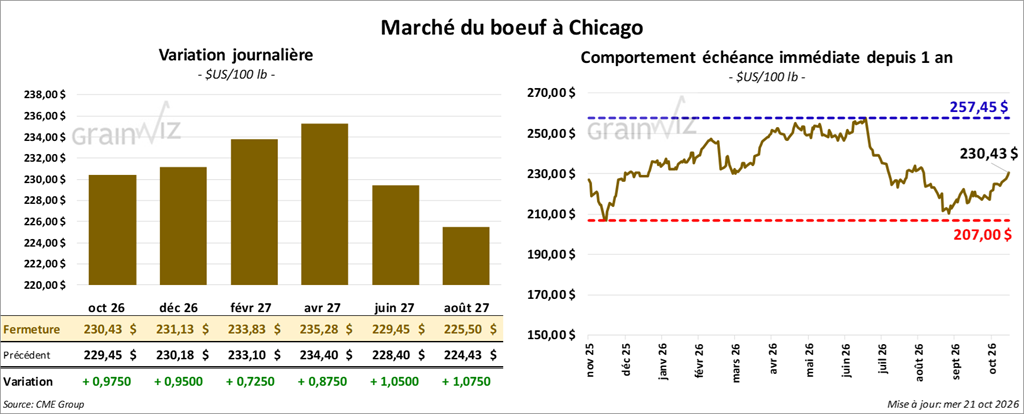
Le contrat de bœuf américain décembre 26 a clôturé à 231,13 $ (+ 95 cents). Celui février 27 a fermé à 233,83 $ (+ 73 cents). Celui avril 27 a terminé à 235,28 $ (+ 88 cents).
Quant au veau américain, le contrat novembre 26 a fini à 348,83 $ (+ 2,53 $). Celui janvier 27 a clôturé à 345,83 $ (+ 3,20 $). Celui mars 27 a fermé à 342,38 $ (+ 3,63 $).
- À la fermeture, le CME Feeder Cattle Index reculait de 1,29 $ pour s’établir à 342,16 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a pas réussi à écouler les 1,800 têtes proposées en ligne aux États-Unis. Les régions concernées sont le TX/OK/NM, le KS et l’IA. Les prix de réserve se situaient entre 230,00 et 360,00 $, tandis que les offres maximales allaient de 0,00 à 349,00 $.
- Cet après-midi, la valeur des découpes de bœuf était en baisse, tandis que l’écart Ch/Se s’élargissait à 17,25 $. La découpe « Choice » a régressé de 0,71 $ à 372,59 $, tandis que la découpe « Select » baissait de 6,20 $ à 355,34 $.
- L’USDA a annoncé la reprise des importations de bovins mexicains le 26 octobre à Columbus, au Nouveau-Mexique, et le 30 novembre à Nogales, en Arizona. Cette reprise devrait se faire sous certaines conditions de sécurité.
Le département a également indiqué que les importations de chevaux en provenance du Mexique pourraient reprendre le 26 octobre à Santa Teresa, au Nouveau-Mexique. Des importations de bétail mexicain ont déjà commencé à certains endroits près de la frontière, notamment à Douglas, en Arizona.
- Vendredi paraîtra le rapport mensuel Cattle on Feed. Les analystes anticipent une hausse à 202 % des effectifs des parcs d’engraissement. Ils prévoient également une baisse des placements à 91,7 % et un taux de commercialisation de 92,7 %.
- Le rapport mensuel Cold Storage sera publié au même moment.
- Pour la seule journée, l’USDA a évalué les abattages sous inspection fédérale à 110,000 têtes (stable par rapport à la semaine précédente; -9,393 sur un an).
- L’USDA a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 327,000 têtes (+ 1,000 par rapport à la semaine précédente; + 469 sur un an).
 Porc
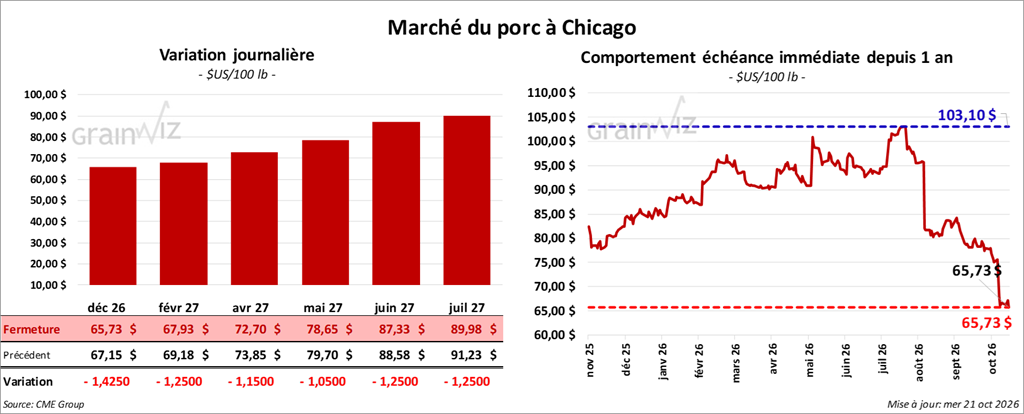
Le contrat de porc américain décembre 26 a clôturé à 65,73 $ (- 1,43 $). Celui février 27 a fermé à 67,93 $ (- 1,25 $). Celui avril 27 a terminé à 72,70 $ (- 1,15 $).
- À la clôture, le CME Lean Hogs Index perdait 0,38 $ à 73,02 $.
- Cet après-midi, le prix moyen au comptant de la carcasse augmentait de 1,76 $ pour atteindre 67,70 $. Celui du porc vivant s’affichait à 49,68 $.
- La valeur moyenne des découpes cédait 4,03 $ pour s’établir à 74,50 $. Dans le détail : longe -1,47 $ (78,35 $); fesse -0,46 $ (102,62 $); épaule -9,17 $ (55,51 $); côte -3,42 $ (140,89 $); jambon -2,26 $ (61,43 $); flanc -12,01 $ (77,66 $).
- Agri-Pulse indique qu’une délégation de l’Iowa demande à l’administration Trump de tenir compte des producteurs de porc de l’État dans ses négociations avec le Mexique.
Les Mexicains auraient en effet ouvert une enquête sur le porc américain en réaction à la décision de suspendre les importations de tomates mexicaines pour des raisons antidumping. Le gouvernement américain s’apprête à mettre en place des mesures de rétorsion, une décision qui pourrait affecter le secteur porcin américain.
- Pour la seule journée, l’USDA a évalué les abattages sous inspection fédérale à 495,000 têtes (+3,000 par rapport à la semaine précédente; + 6,185 sur un an).
- L’USDA a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,459 million de têtes (+ 14,000 par rapport à la semaine précédente; + 360 sur un an).
 Partager cet article