

Météo – États-Unis
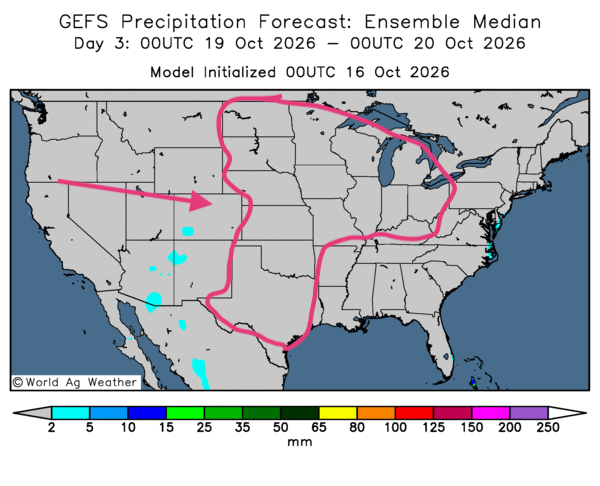
- De manière générale, un ensoleillement persistant pourrait s’installer sur l’ensemble de la Corn Belt et des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours révèle quele temps sec attendu devrait permettre d’accélérer les travaux aux champs (voir notamment la carte du 3e jour ci-contre).
- La NOAA mentionnait ce matin que des températures froides touchent la plupart des régions du Midwest jusqu’au golfe du Mexique, au Texas. Par contre, la chaleur pourrait revenir ce week-end dans la plupart des régions de production américaines. À plus long terme, l’organisme anticipe même des températures supérieures à la moyenne saisonnière.
En bref, hier soir…
- Hier soir, CNBC rapportait que le premier ministre de Singapour, Lawrence Wong, avait mis en garde ses concitoyens contre la mauvaise qualité de l’air liée à une brume persistante et nocive pour la santé. Les autorités gouvernementales ont d’ailleurs mis en place des mesures pour réduire les risques sanitaires.
Rappelons que cette pollution atmosphérique est causée par les feux de forêt qui font rage dans les pays voisins, surtout en Indonésie. L’article mentionne également que d’autres pays de la région, notamment la Malaisie, sont aux prises avec cette brume malsaine.
- Par ailleurs, CNBC rapportait hier soir que la Banque de réserve de l’Inde avait annoncé des mesures qui rendraient les paris spéculatifs sur la roupie plus coûteux. Toutefois, selon des experts, la monnaie indienne devrait poursuivre sa chute jusqu’en 2027.
Les sorties de capitaux et les coûts de l’énergie, notamment du pétrole, devraient apparemment exercer une pression constante sur la roupie, même si la banque centrale indienne tente de freiner sa chute. Selon des analystes, il n’est pas exclu que la monnaie se déprécie jusqu’à atteindre 100 roupies pour un dollar américain d’ici 2027.
- Dans un article publié hier soir, Reuters rapportait que les frappes iraniennes avaient détruit plusieurs infrastructures essentielles dans les États du Golfe. Malgré les déclarations officielles qui se veulent rassurantes, les dégâts causés par ces attaques ont été plus importants qu’annoncé.
- La Presse canadienne, citée par Yahoo Finance, rapportait les propos du premier ministre canadien Mark Carney, qui participait à un rassemblement référendaire à Calgary, en Alberta. Il a lancé : « Votez comme si le sort du Canada en dépendait. » Il a également précisé que l’indépendance de cette province pourrait engendrer une grande incertitude et des divisions difficiles à surmonter.
Rappelons que le référendum sur l’indépendance de l’Alberta se tiendra lundi prochain, le 19 octobre. Il ne porte pas sur l’indépendance proprement dite, mais sur la possibilité de tenir un référendum ultérieur qui tranchera la question de la souveraineté de la province.
- Dans un article publié hier dans Le Monde, il est question d’une déclaration du président Donald Trump, qui considère comme une « honte » la reprise des frappes ukrainiennes contre les raffineries russes. Il a ajouté qu’il était plus difficile de travailler avec Zelenskyy qu’avec Poutine.
- Sur le plan énergétique, Zonebourse, qui cite Reuters, mentionnait hier soir que l’Agence internationale de l’énergie prévoyait de mettre sur le marché, le plus rapidement possible, 20 millions de barils de diesel provenant des réserves d’urgence libérées en mars. Elle espère ainsi atténuer la pression sur les prix à l’échelle internationale.
L’Agence faisait écho à la menace du président Donald Trump de suspendre les exportations de diesel vers les pays de l’Union européenne s’ils ne puisaient pas dans leurs réserves d’urgence pour, entre autres, approvisionner leurs marchés.
- Progressive Farmer (DTN) présentait hier midi les résultats d’un sondage de DTN sur les inquiétudes des agriculteurs à l’égard du diesel. Les données indiquent que 86 % d’entre eux estiment que les prix élevés de ce carburant nuisent à leur rentabilité.
Le sondage s’est déroulé du 22 septembre au 8 octobre derniers. 150 personnes ont répondu au questionnaire en ligne. L’enquête couvrait 22 États américains et trois provinces canadiennes. Il était précisé que les États de la Corn Belt comptaient le plus grand nombre de répondants mécontents.
Maïs
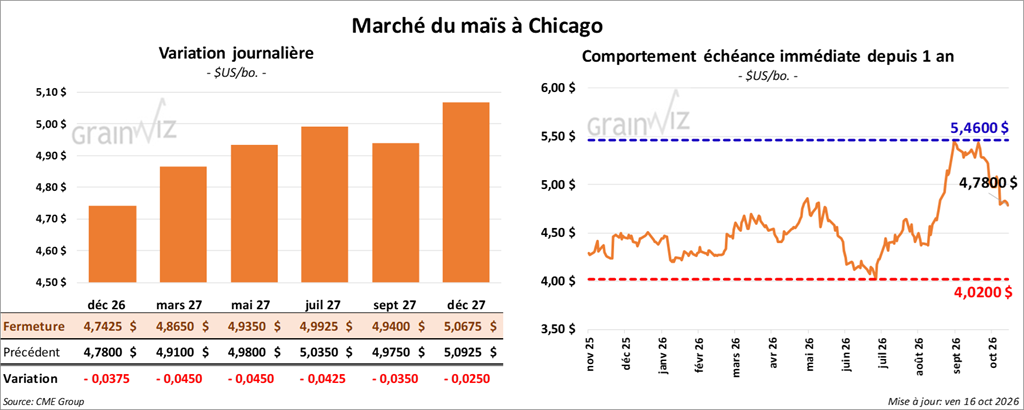
Le contrat de maïs américain décembre 26 a clôturé à 4,7425 $ (- 3 ¾ cents). Celui mars 27 a fermé à 4,8650 $ (-4 ½ cents). Celui mai 27 a terminé à 4,9350 $ (- 4 ½ cents).
- Dans la matinée, l’USDA a signalé des ventes privées à l’exportation de 127,000 t de maïs américain à destination du Japon. Les livraisons étaient prévues en 2026/27.
- Le rapport sur les ventes à l’exportation de la semaine du 8 octobre dernier a été publié ce matin. Les ventes nettes de maïs américain 2026/27 ont atteint 1,122,400 t, en hausse de 46 % par rapport à la semaine précédente et de 42 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et le Japon ont été les principaux acheteurs. Les attentes des analystes se situaient entre 600,000 t et 1,2 Mt.
- Présent à un événement du FMI en Thaïlande, le président de la Réserve fédérale, Kevin Warsh, a refusé de donner des indications sur une éventuelle augmentation du taux directeur plus tard ce mois-ci. Il a toutefois indiqué que la Fed devrait atteindre son objectif d’inflation de 2 %. D’autres membres de la Réserve fédérale américaine ont néanmoins mentionné qu’un resserrement serait peut-être nécessaire, sans pour autant être urgent.
- L’Association américaine des manufacturiers d’équipement a mentionné cette semaine que septembre a été un mois difficile pour les ventes de tracteurs et de moissonneuses. Les ventes de tracteurs à deux roues motrices ont reculé de 16,4 % à 14,791 unités, tandis que celles des tracteurs à quatre roues motrices ont régressé de 20,2 % à 233 unités. Les ventes de moissonneuses ont baissé de 10,9 % à 369 unités.
- Apparemment, depuis une dizaine d’années, la production de maïs de l’Union européenne progresse peu, avec une hausse de 2 % par rapport à la moyenne. De leur côté, les États-Unis ont enregistré une augmentation de 16 % au cours de la même période. Au Canada, la production aurait augmenté de 44 %, tandis que celle du Brésil aurait doublé. En Europe, les restrictions concernant la culture d’OGM expliqueraient cette faible progression.
- Dans un appel d’offres rapide, un importateur sud-coréen aurait acheté 134,000 t de maïs d’origine optionnelle.
- Le rapport hebdomadaire de la Commission canadienne des grains (CCG) a été publié cet après-midi. Durant la semaine du 11 octobre dernier, aucune exportation de maïs canadien n’a eu lieu.
Par ailleurs, les stocks commerciaux de maïs canadien se sont établis à 81,700 t, en baisse de 10,5 % par rapport à la semaine précédente et de 2,8 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux de Bay & Lakes affichaient les stocks les plus élevés avec 25,200 t, en hausse de 17,8 % par rapport à la semaine précédente. Les terminaux du Saint-Laurent suivaient avec 23,500 t, en baisse de 18,7 % sur la même période.
Analyse sommaire – Maïs
- Le secteur du maïs américain a poursuivi sa tendance baissière.
- La récolte en cours pèse toujours sur le marché du maïs américain, d’autant plus que la météo pourrait favoriser l’accélération des travaux aux champs.
- Le rapport sur les ventes à l’exportation a été excellent pour le maïs américain : il a soutenu les différents contrats. Ses résultats s’ajoutent aux ventes privées à l’exportation signalées ce matin.
- À l’approche du week-end, des spéculateurs ont ajusté ou fermé des positions en vendant ou en achetant des contrats.
Soya
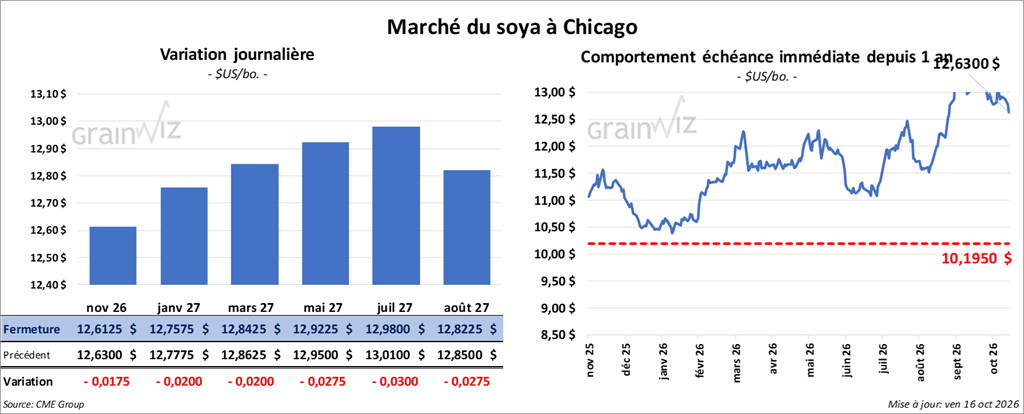
Le contrat de soya américain novembre 26 a clôturé à 12,6125 $ (- 1 ¾ cent). Celui janvier 27 a fermé à 12,7575 $ (- 2 cents). Celui mars 27 a terminé à 12,8425 $ (- 2 cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 357,10 $ (-2,70 $). Celui janvier 27 a clôturé à 354,80 $ (- 2,90 $). Celui mars 27 a fermé à 352,70 $ (-3,10 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 67,13 $ (- 2 points). Celui janvier 27 a fini à 67,29 $ (- 2 points).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 558,000 t de soya à destination de la Chine. D’autres ventes privées de 236,000 t ont été annoncées pour des destinations inconnues. Dans les deux cas, les livraisons devraient être effectuées en 2026/27.
- Les ventes nettes à l’exportation de soya américain 2026/27 ont atteint 574,900 t, en hausse de 5 % par rapport à la semaine précédente, mais en baisse de 40 % par rapport à la moyenne des quatre dernières semaines. La Chine et l’Égypte ont été les principales acheteuses. Les attentes des analystes se situaient entre 500,000 t et 1,2 Mt.
Les ventes nettes à l’exportation de tourteau de soya américain 2026/27 ont atteint 366,300 t. Les Philippines et la Corée du Sud ont été les principales acheteuses. Les prévisions des analystes se situaient entre 200,000 et 450,000 t.
Du côté de l’huile de soya américaine 2026/27, les ventes nettes à l’exportation ont atteint 1,200 t. Le Canada, le Mexique et l’Arabie Saoudite ont été les acheteurs. Les prévisions des analystes se situaient entre 0 et 10,000 t.
- Selon le rapport de la CCG, les exportations de canola canadien ont atteint 158,300 t, en baisse de 36,7 % par rapport à la semaine précédente, mais en hausse de 9,0 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de canola se sont établis à 1,391,000 t, en hausse de 15,5 % par rapport à la semaine précédente et de 30,7 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux de Vancouver affichaient les stocks les plus élevés avec 217,100 t, en hausse de 9,2 % par rapport à la semaine précédente. Ceux de Thunder Bay suivaient avec 105,500 t, une augmentation de 21,7 %. Les stocks des terminaux du Saint-Laurent atteignaient 12,600 t, en hausse de 68 % sur la même période.
Les exportations de soya canadien ont atteint 59,500 t, en hausse de 18,5 % par rapport à la semaine précédente et en progression notable par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de soya canadien se sont établis à 595,200 t, en hausse de 89,4 % par rapport à la semaine précédente et en progression notable par rapport à la moyenne des quatre dernières semaines.
Les terminaux de Bay & Lakes disposaient des stocks les plus élevés avec 189,100 t, en hausse de 72,1 % par rapport à la semaine précédente. Les terminaux du Saint-Laurent suivaient avec 173,700 t, une augmentation de 69 % sur la même période.
Analyse sommaire – Soya
- Des manœuvres techniques ont lieu dans le secteur du soya américain et de ses produits dérivés.
- Le rapport sur les ventes à l’exportation a été décevant : les résultats se situaient dans le bas de la fourchette des attentes des analystes. Malgré tout, les ventes privées à l’exportation annoncées ce matin ont apporté un certain soutien aux différents contrats.
- La récolte en cours exerce toujours une pression sur le secteur du soya américain et de ses produits dérivés. La météo favorable dans le Midwest accentue cette pression, puisqu’elle devrait permettre d’accélérer les travaux aux champs.
- À l’approche du week-end, des spéculateurs ont fermé ou ajusté des positions en vendant ou en achetant des contrats.
Blé
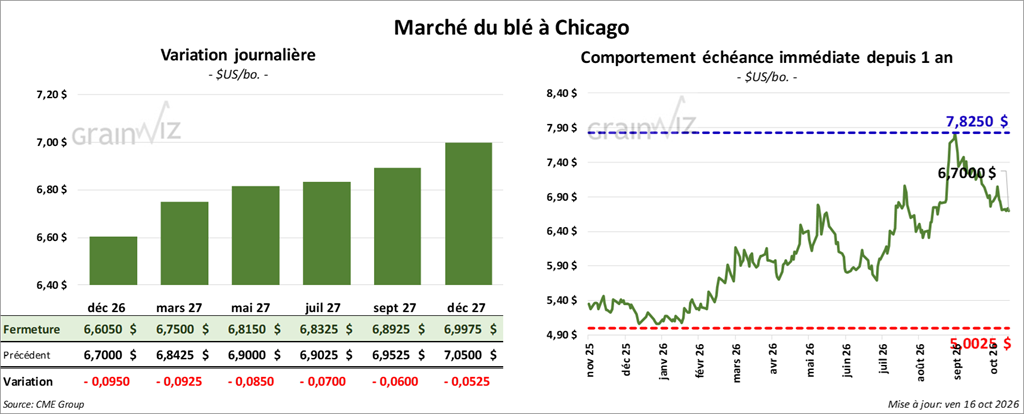
À Chicago, le contrat de blé décembre 26 a clôturé à 6,6050 $ (-9 ½ cents). Celui mars 27 a fermé à 6,7500 $ (-9 ¼ cents). Celui mai 27 a terminé à 6,8150 $ (- 8 ½ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,0400 $ (- 9 cents). Celui mars 27 a clôturé à 7,1575 $ (- 9 cents). Celui mai 27 a fermé à 7,2100 $ (-8 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,7650 $ (- 9 ½ cents). Celui mars 27 a fini à 6,9375 $ (-9 ¾ cents). Celui mai 27 a clôturé à 7,0600 $ (- 8 ¾ cents).
- Les ventes nettes à l’exportation de blé américain 2026/27 ont atteint 319,900 t, en baisse de 29 % par rapport à la semaine précédente et de 4 % par rapport à la moyenne des quatre dernières semaines. Taïwan et le Sri Lanka ont été les principaux acheteurs. Les attentes des analystes se situaient entre 300,000 et 600,000 t.
- En Australie, l’Association de l’industrie du grain de l’Ouest de l’Australie a relevé sa prévision de récolte de blé de 864,500 t, à 10,9 Mt. Les conditions météorologiques y seraient plus favorables.
- En France, FranceAgriMer (Céré’Obs) indique que les semis de blé tendre étaient réalisés à 15 % lundi dernier, comparativement à une moyenne de 21 % sur cinq ans. Par ailleurs, 1 % des semis auraient levé, en retard par rapport à la moyenne quinquennale de 3 %.
- Selon la CCG, les exportations de blé canadien ont atteint 618,800 t durant la semaine du 11 octobre dernier, en hausse de 47,7 % par rapport à la semaine précédente et de 40,5 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de blé canadien se sont établis à 3,029,900 t, en baisse de 4,3 % par rapport à la semaine précédente, mais en hausse de 0,6 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés avec 590,100 t, en hausse de 8,1 % par rapport à la semaine précédente. Les terminaux de Vancouver suivaient avec 306,400 t, une augmentation de 3,9 % sur la même période.
Analyse sommaire – Blé
- Des opérations techniques ont eu lieu dans le secteur du blé américain tout au long des séances.
- Le rapport sur les ventes à l’exportation a été décevant pour le blé : ses résultats se situent dans le bas de la fourchette des attentes des analystes.
- La météo américaine, favorable aux travaux aux champs, laisse penser que les semis pourraient progresser plus rapidement. Il est également possible qu’elle favorise la levée des plants de blé d’hiver.
- Les spéculateurs ont sans doute intégré depuis un certain temps déjà les effets des conflits au Moyen-Orient, en Russie et en Ukraine. Ces conflits n’ont donc pas vraiment influencé les marchés du blé américain au cours de la journée.
- À l’approche du week-end, des spéculateurs ont fermé ou ajusté des positions en vendant ou en achetant des contrats.
Bœuf
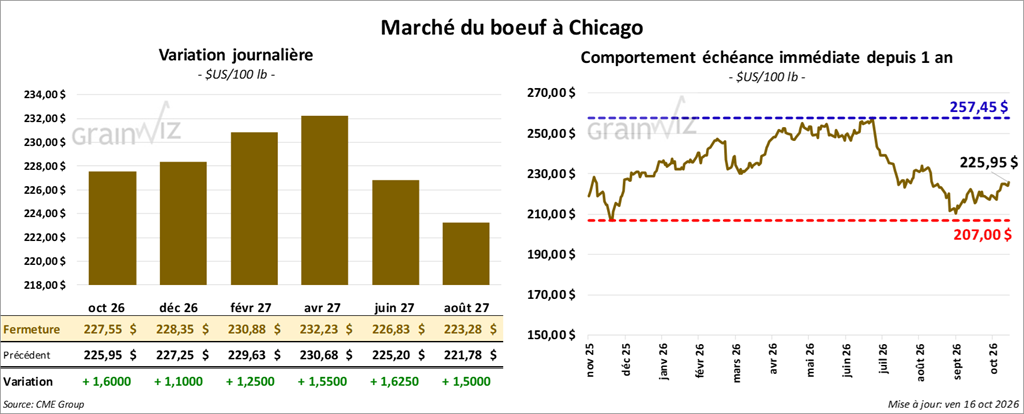
Le contrat de bœuf américain décembre 26 a clôturé à 228,35 $ (+ 1,10 $). Celui février 27 a fermé à 230,88 $ (+ 1,25 $). Celui avril 27 a terminé à 232,23 $ (+ 1,55 $).
Quant au veau américain, le contrat novembre 26 a fini à 341,90 $ (- 5 cents). Celui janvier 27 a clôturé à 338,28 $ (+ 38 cents). Celui mars 27 a fermé à 334,35 $ (+ 55 cents).
- À la clôture, le CME Feeder Cattle Index augmentait de 1,22 $ à 342,64 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) a tenu deux encans en ligne aux États-Unis.
Première séquence : il a vendu 571 têtes (469 bouvillons et 102 têtes en lots mixtes) sur les 2,596 têtes offertes, aux prix moyens de 228,23 $ pour les bouvillons et de 228,00 $ pour les lots mixtes. Les secteurs concernés par ces ventes étaient le TX/OK/NM et le KS. Les prix de réserve se situaient entre 228,00 et 230,00 $. Les offres maximales variaient entre 0,00 et 228,50 $.
Deuxième séquence : il a vendu 727 têtes (96 génisses et 631 bouvillons) sur les 1,454 têtes offertes. Les prix moyens étaient de 228,50 $ pour les génisses et de 228,33 $ pour les bouvillons. Les ventes concernaient le KS. Les prix de réserve se situaient à 229,00 $. Les offres maximales variaient entre 0,00 et 228,50 $.
- Cet après-midi, la valeur des découpes de bœuf évoluait de façon contrastée, avec un écart Ch/Se resserré à 19,26 $. La découpe « Choice » a reculé de 1,67 $ à 372,31 $, tandis que la découpe « Select » a gagné 0,43 $ à 353,05 $.
- Les ventes nettes à l’exportation de bœuf américain 2026 ont atteint 19,800 t, en hausse de 52 % par rapport à la semaine précédente et de 55 % par rapport à la moyenne des quatre dernières semaines. La Corée du Sud et le Japon ont été les principaux acheteurs.
- Les résidents d’une banlieue du sud du Chiapas, au Mexique, ont manifesté dans les rues hier pour dénoncer les odeurs nauséabondes provenant d’une usine de production de mouches stériles de la lucilie bouchère destinées au marché américain.
- Pour la journée seulement, l’USDA a évalué les abattages sous inspection fédérale à 102,000 têtes (+ 4,000 par rapport à la semaine précédente; + 8,116 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 553,000 têtes (+ 18,000 par rapport à la semaine précédente; -13,065 sur un an).
 Porc
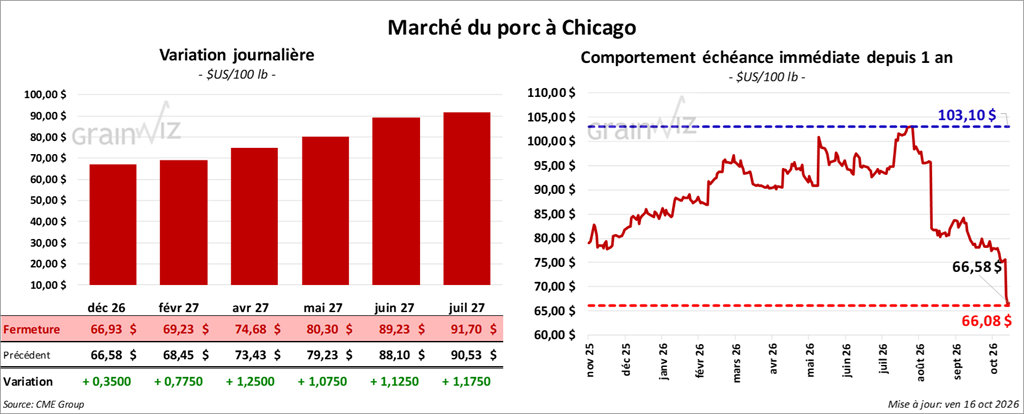
Le contrat de porc américain décembre 26 a clôturé à 66,93 $ (+ 35 cents). Celui février 27 a fermé à 69,23 $ (+ 78 cents). Celui avril 27 a terminé à 74,68 $ (+ 1,25 $).
- À la fermeture, le CME Lean Hogs Index régressait de 0,66 $ à 75,09 $.
- Cet après-midi, le prix moyen au comptant de la carcasse perdait 4,61 $ à 67,09 $.
- La valeur moyenne des découpes augmentait de 3,00 $ à 80,55 $. Dans le détail : longe + 1,15 $ (81,10 $); fesse + 3,37 $ (105,63 $); épaule + 4,88 $ (67,70 $); côte + 11,17 $ (147,09 $); jambon + 0,33 $ (66,12 $); flanc + 7,81 $ (91,14 $).
- Les ventes nettes à l’exportation de porc américain 2026 ont atteint 36,300 t, en hausse de 35 % par rapport à la semaine précédente et de 14 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et la Corée du Sud ont été les principaux acheteurs.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 472,000 têtes (-5,000 par rapport à la semaine précédente; + 26,497 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2,553 millions de têtes (-66,000 par rapport à la semaine précédente; -35,907 sur un an).
Dollar canadien
 Partager cet article