

Météo – États-Unis
- Dans l’ensemble, les prévisions météorologiques à court terme changent pour une grande partie du Midwest. Comme le montre la carte du 3e jour ci-contre, des précipitations pourraient survenir au sud des Grands Lacs. Elles pourraient toucher l’Illinois, l’Indiana, l’Ohio et le Kentucky, puis s’étendre plus au sud, vers le Tennessee, la Virginie et les Carolines, jusqu’en Floride.
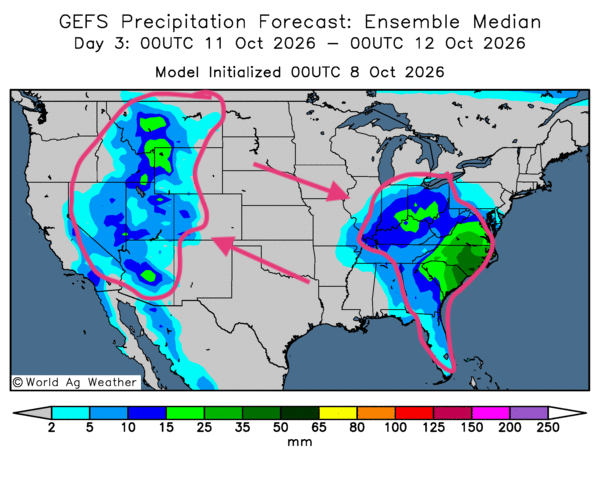
Ces pluies seront liées à l’ouragan Isaias. Deux autres tempêtes, c’est-à-dire Simon et Rachel, pourraient également traverser le territoire américain. Celles-ci pourraient toucher le sud-ouest et le nord-ouest des États-Unis.
Les précipitations attendues dans le Midwest pourraient ralentir les récoltes, du moins à court terme. Dans les Plaines américaines, un temps ensoleillé pourrait en revanche faciliter les semis et la levée du blé d’hiver.
En bref, hier soir…
- Dans un article paru hier après-midi, CNBC mentionnait que, selon le compte rendu de leur réunion, les responsables de la Fed anticipaient une nouvelle hausse des taux directeurs cette année. Toutefois, le moment de cette hausse n’était pas précisé.
Selon les données de la banque centrale américaine, l’inflation demeure trop élevée depuis plus de cinq ans. La Fed devrait aussi surveiller la stabilité du marché du travail. Elle devrait se prononcer de nouveau les 28 octobre et 9 décembre prochains.
- Dans une autre dépêche parue hier soir, CNBC, citant NBC News, rapportait que le président Donald Trump et ses conseillers à la sécurité nationale avaient évoqué une possible reprise d’opérations militaires d’envergure en Iran. Celles-ci pourraient débuter dans les semaines à venir.
Par ailleurs, le média indique que les Houthis ont attaqué les aéroports saoudiens de Jazan et de Najran.
La situation au Moyen-Orient entraîne une hausse continue des cours du pétrole brut. À cela s’ajoute la tempête Isaias, qui menace toujours les États du sud-est des États-Unis. Hier, vers 22 h 19, le Brent gagnait 1,69 % pour atteindre 101,89 $ US le baril, tandis que le WTI progressait de 1,46 % pour s’établir à 89,57 $ US le baril.
Cette hausse constante des prix du pétrole brut stimule l'augmentation de l'inflation à travers le monde. À titre d’exemple, CNBC indiquait qu’un superpétrolier affrété dans le golfe du Mexique, transportant une cargaison d’une valeur de 76 millions de dollars américains, se dirigerait vers la Chine à la fin du mois de novembre. Cette valeur est dix fois plus élevée qu’avant la guerre.
- Selon CNBC, l’Inde a connu un temps sec persistant entre juin et septembre derniers. Le déficit pluviométrique est le plus important observé depuis une décennie. Le phénomène El Niño serait en cause.
De plus, le ministre des Affaires étrangères de l’Inde explique que le manque d’engrais causé par les guerres au Moyen-Orient et en mer Noire pourrait déclencher une crise alimentaire. L’économie rurale du pays pourrait aussi subir les effets d’une hausse de l’inflation au cours des mois à venir.
- La BBC s’est intéressée à l’Alberta, une province riche en pétrole et en gaz naturel qui possède aussi un important secteur agricole. Elle rappelle qu’un référendum sur l’indépendance de la province se tiendra le 19 octobre prochain. Deux options s’offrent aux électeurs : « voter pour rester au sein du Canada ou voter pour la tenue d’un référendum formel à une date ultérieure ». Comme le souligne la BBC, ce vote constituera un test pour l’unité du Canada.
- Dans un article publié hier, le journal Le Monde indique que les attaques de drones se multiplient en mer Noire, au large des côtes de la Bulgarie et de la Roumanie. Ces deux pays, membres de l’Union européenne et de l’OTAN, peinent à protéger les navires commerciaux qui traversent leurs eaux territoriales.
- Dans un article publié hier, Progressive Farmer (DTN) rapporte que l’USDA et la Commission fédérale du commerce américaine, ou FTC, enquêtent sur le secteur de la machinerie agricole à la suite d’allégations de pratiques anticoncurrentielles. Les plaintes sont de plus en plus nombreuses.
Les deux organismes sollicitent la participation du public. Ils s’adressent plus particulièrement aux agriculteurs, aux fournisseurs de pièces, aux réparateurs indépendants ainsi qu’aux employés actuels ou retraités des fabricants de machinerie agricole.
Maïs
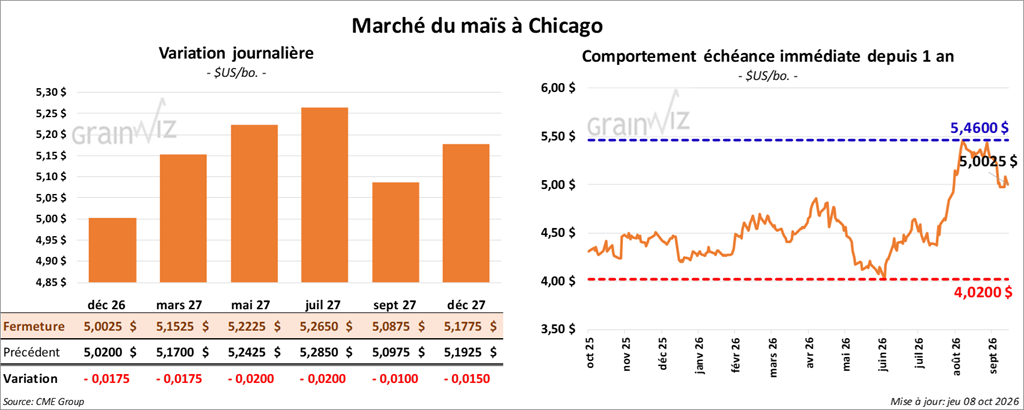
Le contrat de maïs américain décembre 26 a clôturé à 5,0025 $ (- 1 ¾ cent). Celui mars 27 a fermé à 5,1525 $ (- 1 ¾ cent). Celui mai 27 a terminé à 5,2225 $ (-2 cents).
- Au cours de la semaine du 1er octobre, les ventes nettes à l’exportation de maïs américain pour 2026/27 ont atteint 769,500 t, en hausse de 44 % par rapport à la semaine précédente et de 28 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et la Colombie ont été les principaux acheteurs. Les analystes prévoyaient entre 600,000 t et 1,7 Mt.
Pour 2027/28, les ventes nettes à l’exportation ont atteint 22,400 t, destinées au Mexique.
- Le rapport mensuel WASDE d’octobre paraîtra demain. Selon un sondage de Bloomberg, les analystes anticipent une baisse de 0,7 bpa du rendement du maïs américain, à 177,8 bpa, pour une production estimée à 15,733 milliards de boisseaux.
Le rapport pourrait aussi faire état d’une hausse de 126 millions de boisseaux des stocks américains de maïs, qui atteindraient 1,693 milliard de boisseaux. Cette augmentation résulterait de la hausse de 173 millions de boisseaux des stocks de 2025/26.
Les stocks mondiaux de fin d’année pourraient quant à eux s’établir à 273,8 Mt.
- Aujourd’hui paraissait le rapport hebdomadaire de l’US Drought Monitor pour la semaine du 6 octobre. Selon l’organisme, 19 % des zones de culture du maïs américain étaient en sécheresse, soit une baisse de deux points par rapport à la semaine précédente et de 12 points par rapport à l’an dernier.
Analyse sommaire – Maïs
- La séance du maïs américain a apparemment été dominée par des opérations techniques, sans doute liées à la publication, demain, du rapport sur l’offre et la demande. Les spéculateurs ont ainsi ajusté leurs positions en vendant ou en achetant des contrats.
- Le rapport sur les ventes à l’exportation a encouragé les acheteurs de contrats.
- Les récoltes en cours exercent toujours une pression à la baisse sur le marché.
Soya
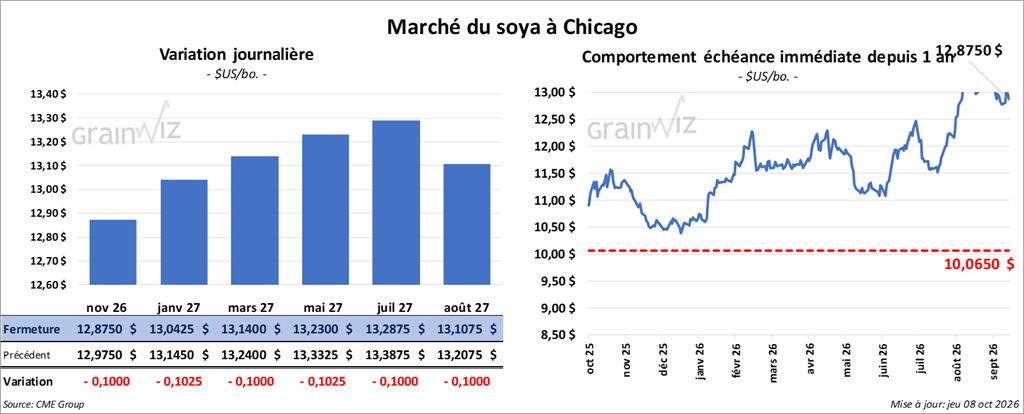
Le contrat de soya américain novembre 26 a clôturé à 12,8750 $ (- 10 cents). Celui janvier 27 a fermé à 13,0425 $ (- 10 ¼ cents). Celui mars 27 a terminé à 13,1400 $ (- 10 cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 357,60 $ (-8,20 $). Celui janvier 27 a clôturé à 357,50 $ (-7,10 $). Celui mars 27 a fermé à 357,20 $ (-6,50 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 67,92 $ (+ 24 points). Celui janvier 27 a fini à 68,12 $ (+ 19 points).
- Les ventes nettes à l’exportation de soya américain pour 2026/27 ont atteint 549,400 t, en baisse de 47 % par rapport à la semaine précédente et de 34 % par rapport à la moyenne des quatre dernières semaines. La Chine et le Mexique ont été les principaux acheteurs. Les analystes prévoyaient entre 450,000 t et 1,2 Mt.
Pour le tourteau de soya américain, les ventes nettes à l’exportation de 2026/27 ont totalisé 1,047,600 t. L’année commerciale a débuté le 1er octobre. Le Mexique et les Philippines ont été les principaux acheteurs. Les analystes prévoyaient entre 150,000 et 300,000 t.
Pour l’huile de soya américaine, les ventes nettes à l’exportation de 2026/27 ont totalisé 9,300 t. L’année commerciale a débuté le 1er octobre. Le Canada et le Mexique ont été les principaux acheteurs. Les analystes prévoyaient entre 0 et 3,000 t.
- Les Chinois ont terminé leur congé de la Semaine dorée et sont donc de retour sur le marché.
- Pour le rapport mensuel sur l’offre et la demande, les analystes interrogés par Bloomberg anticipent une hausse de 0,1 bpa du rendement américain, à 52,9 bpa. La production augmenterait ainsi de 3 millions de boisseaux, pour atteindre 4,538 milliards de boisseaux.
Les stocks américains de soya pourraient diminuer de 2 millions de boisseaux, à 308 millions de boisseaux. Cette variation serait due à l’apport des stocks de 2025/26.
Les stocks mondiaux de soya en fin d’année sont prévus à 123,5 Mt.
- Selon l’US Drought Monitor, 25 % des zones de culture du soya américain étaient en sécheresse, soit une baisse de deux points par rapport à la semaine précédente et de 14 points par rapport à l’an dernier.
- De nouvelles discussions entre les Américains et les Chinois pourraient apparemment avoir lieu vers la mi-novembre, lors du sommet de l’APEC, c’est-à-dire de la Coopération économique pour l’Asie-Pacifique.
Analyse sommaire – Soya
- À l’instar du maïs et du blé américains, le marché du soya américain et de ses produits dérivés a été dominé par des opérations techniques avant la parution du rapport WASDE.
- Les récoltes en cours exercent une pression à la baisse sur le marché du soya américain et de ses produits dérivés.
- Le rapport sur les ventes à l’exportation a déçu pour le soya, mais a été favorable à ses produits dérivés. Il a ainsi accentué la baisse du soya américain tout en soutenant les cours de ses dérivés.
Blé
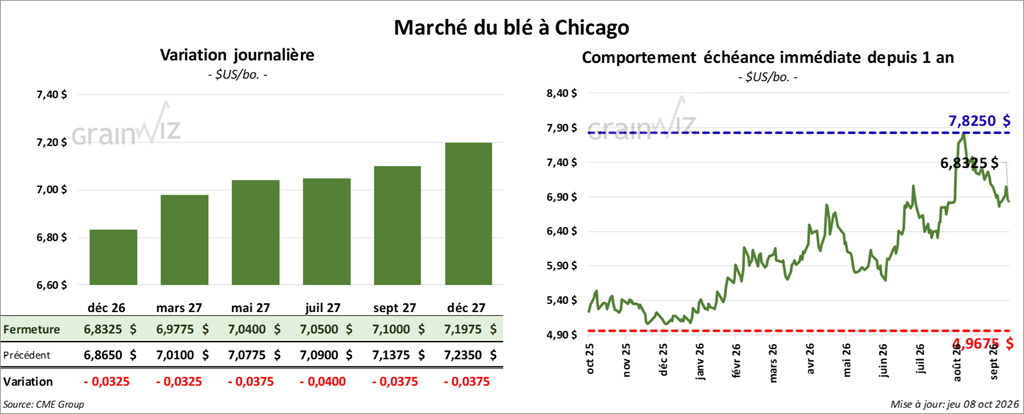
À Chicago, le contrat de blé décembre 26 a clôturé à 6,8325 $ (- 3 ¼ cents). Celui mars 27 a fermé à 6,9775 $ (- 3 ¼ cents). Celui mai 27 a terminé à 7,0400 $ (- 3 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,3625 $ (- 2 ¼ cents). Celui mars 27 a clôturé à 7,4900 $ (-3 cents). Celui mai 27 a fermé à 7,5325 $ (-3 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,0600 $ (-4 ¼ cents). Celui mars 27 a fini à 7,2350 $ (-5 ¼ cents). Celui mai 27 a clôturé à 7,3475 $ (- 5 cents).
- Les ventes nettes à l’exportation de blé américain pour 2026/27 ont totalisé 451,600 t, en hausse de 56 % par rapport à la semaine précédente et de 68 % par rapport à la moyenne des quatre dernières semaines. Les Philippines et la Corée du Sud ont été les principaux acheteurs. Les analystes prévoyaient entre 200,000 et 500,000 t.
- En prévision du rapport sur l’offre et la demande qui sera présenté demain, les analystes interrogés par Bloomberg estiment que les stocks américains de blé pourraient augmenter de 4 millions de boisseaux, à 721 millions de boisseaux.
Les analystes prévoient des stocks mondiaux de fin d’année de 276,7 Mt.
- Selon le rapport de l’US Drought Monitor, 53 % des cultures américaines de blé d’hiver se trouvaient en zone de sécheresse, soit une baisse de quatre points par rapport à la semaine précédente et une hausse de huit points par rapport à l’an dernier.
- Apparemment, la Lituanie a annoncé la nuit dernière qu’elle pourrait tenter de convaincre les autres pays de la zone euro d’interdire le transit des grains russes. Cette mesure devrait limiter la capacité d’exportation de la Russie.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya américains, les marchés du blé américain ont été dominés par des opérations techniques, typiques de la veille de parution du rapport mensuel sur l’offre et la demande.
- Les conditions météorologiques plutôt favorables au blé d’hiver ont également freiné la hausse des cours.
- Les résultats du rapport sur les ventes à l’exportation de blé américain ont toutefois apporté un certain soutien aux différents contrats.
- Les difficultés en mer Noire et au Moyen-Orient soutiennent également les différents contrats. Les problèmes d’exportation et de production constatés en Ukraine et en Russie laissent penser que l’offre mondiale pourrait se resserrer à plus ou moins long terme.
- La sécheresse persistante en Europe de l’Ouest, surtout dans le nord de la France et le sud du Royaume-Uni, a contribué à soutenir les cours du blé américain.
 Bœuf
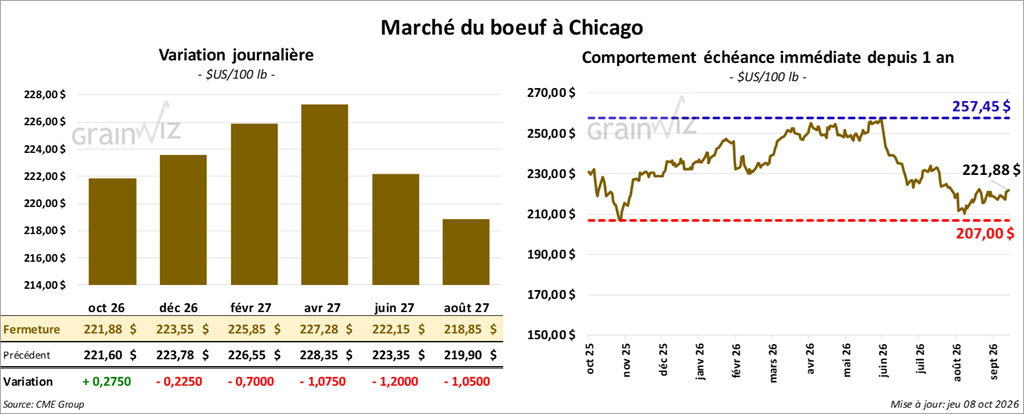
Le contrat de bœuf américain décembre 26 a clôturé à 223,55 $ (-23 cents). Celui février 27 a fermé à 225,85 $ (-70 cents). Celui avril 27 a terminé à 227,28 $ (-1,08 $).
Quant au veau américain, le contrat novembre 26 a fini à 334,88 $ (-93 cents). Celui janvier 27 a clôturé à 328,43 $ (-1,98 $). Celui mars 27 a fermé à 324,23 $ (-2,68 $).
- À la clôture, le CME Feeder Cattle Index progressait de 0,65 $ à 337,87 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a réussi à vendre aucune des 2,612 têtes offertes en ligne aux États-Unis. L’enchère concernait les régions TX/OK/NM, KS, IA et CO. Les prix de réserve se situaient entre 228,00 et 350,00 $. Les offres maximales étaient de 0,00 $.
- Cet après-midi, la valeur des découpes de bœuf était en baisse, avec un écart Ch/Se de 23,12 $. La découpe « Choice » a reculé de 0,77 % à 374,85 $, tandis que la découpe « Select » a perdu 2,48 $ à 351,73 $.
- Les ventes nettes à l’exportation de bœuf américain pour 2026 ont totalisé 13,000 t, en baisse de 11 % par rapport à la semaine précédente et en hausse de 11 % par rapport à la moyenne des quatre dernières semaines. La Corée du Sud et le Japon ont été les principaux acheteurs.
- Pour la journée, l’USDA a estimé les abattages sous inspection fédérale à 101,000 têtes (-8,000 par rapport à la semaine précédente; -12,167 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 424,000 têtes (+ 14,000 par rapport à la semaine précédente; - 25,661 sur un an).
 Porc
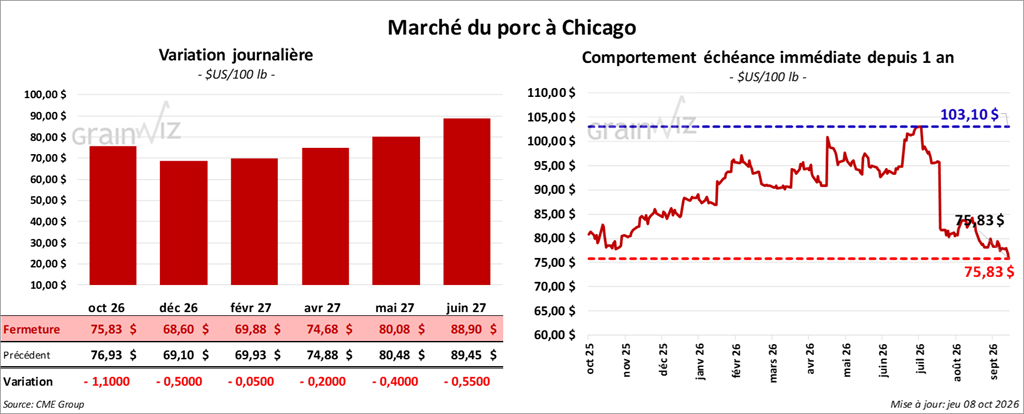
Le contrat de porc américain décembre 26 a clôturé à 68,60 $ (-50 cents). Celui février 27 a fermé à 69,88 $ (-5 cents). Celui avril 27 a terminé à 74,68 $ (-20 cents).
- À la clôture, le CME Lean Hogs Index reculait de 0,31 $ à 78,91 $.
- Cet après-midi, le prix moyen au comptant de la carcasse progressait de 0,07 $ à 72,51 $.
- La valeur moyenne des découpes reculait de 2,07 $ à 79,64 $. Dans le détail : longe -1,90 $ (81,35 $) ; fesse -0,22 $ (109,44 $); épaule + 2,38 $ (62,77 $); côte -1,01 $ (148,82 $); jambon -2,07 $ (68,83 $); flanc -7,45 $ (82,46 $).
- Les ventes nettes à l’exportation de porc américain pour 2026 ont totalisé 26,900 t, en baisse de 24 % par rapport à la semaine précédente et de 16 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et la Corée du Sud ont été les principaux acheteurs.
- Pour la journée, l’USDA a estimé les abattages sous inspection fédérale à 493,000 têtes (+ 16,000 par rapport à la semaine précédente; + 875 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,975 million de têtes (+ 42,000 par rapport à la semaine précédente; + 28,537 sur un an).
 Dollar canadien
 Partager cet article