

Météo – États-Unis
- La situation météorologique mérite une surveillance étroite dans le Midwest et le reste des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag weather) pour les trois prochains jours indique des pluies possibles, parfois abondantes, dans certaines parties du centre et du sud des Plaines. Comme le montre la carte du 2e jour ci-contre, le système pourrait aussi toucher, plus à l’est, des secteurs du Missouri, de l’Iowa, du Wisconsin et de l’Illinois. Les précipitations pourraient ensuite se déplacer lentement vers l’est et atteindre le Michigan, l’Indiana et l’Ohio.
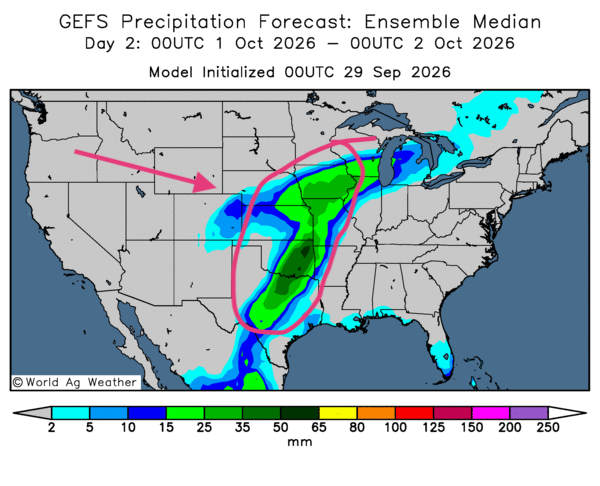
Dans certains secteurs, les pluies pourraient être assez fortes pour provoquer des inondations localisées. Elles pourraient favoriser les semis de blé d’hiver dans le sud des Plaines, mais aussi ralentir les récoltes dans plusieurs régions du Midwest.
En bref, hier soir…
- Selon plusieurs médias, dont CNBC, les États-Unis et l’Iran poursuivaient hier soir, séparément, des discussions avec des médiateurs pour mettre fin au conflit dans le détroit d’Ormuz ou, à tout le moins, obtenir un cessez-le-feu. S’y ajoutent les tensions entre les Saoudiens et les Houthis, qui menacent les infrastructures pétrolières de la région de la mer Rouge et de l’Arabie saoudite.
- Très tôt ce matin, vers 0 h 15, les cours du pétrole brut progressaient. Le Brent gagnait 1,80 % à 107,19 $ US le baril, tandis que le WTI avançait de 1,58 % à 94,06 $ US le baril.
- Selon une enquête de la BBC, les Australiens craignent toujours une éventuelle guerre avec la Chine, même si celle-ci est le premier partenaire économique du pays. Le média explique aussi que la hausse des prix du pétrole brut causée par la guerre en Iran pèse sur l’Australie et accélère l’inflation.
La présence croissante de la Chine dans le Pacifique, marquée notamment par le renforcement de sa puissance militaire, inquiète plusieurs citoyens australiens. Face à cette situation, le gouvernement australien se tourne de plus en plus vers les États-Unis, un allié important pour sa sécurité et une superpuissance rivale de la Chine.
- Dans un article cité par Boursorama, l’Agence France-Presse a fait le point sur la dette publique française. Selon l’Institut national de la statistique et des études économiques (Insee), celle-ci aurait atteint 3,500 milliards d’euros en mars dernier, soit 117,5 % du PIB. Le gouvernement français s’attend à ce que cette proportion grimpe à 121,7 % l’an prochain, un niveau record.
Cette situation est d’autant plus préoccupante que la dette française atteindrait ainsi près du double de la limite fixée par l’Union européenne à 60 % du PIB pour chaque pays membre. La France se classe au troisième rang des pays les plus endettés de la zone euro, après la Grèce et l’Italie.
- Hier matin, Radio-Canada indiquait que la région de London, en Ontario, s’attend à d’assez bonnes récoltes malgré les épisodes de sécheresse et de fortes pluies pendant la saison de croissance. Dans le sud de l’Ontario, le temps parfois chaud et sec aurait nui à certaines cultures.
Des précipitations parfois excessives ont aussi compliqué les travaux aux champs. Comme au Québec, les coûts de production ont augmenté dans la région, notamment en raison de la hausse du prix du diesel.
- Dans un autre article, Radio-Canada rapporte que le président américain Donald Trump est convaincu de gagner la guerre commerciale contre le Canada. Il a, semble-t-il, prédit que les Canadiens seraient désolés.
Le Devoir rappelle que l’interdiction d’importer des produits canadiens, notamment les produits alcoolisés, les motos et certains produits alimentaires, est entrée en vigueur aujourd’hui aux États-Unis, conformément à l’annonce faite par Washington au début du mois.
Maïs
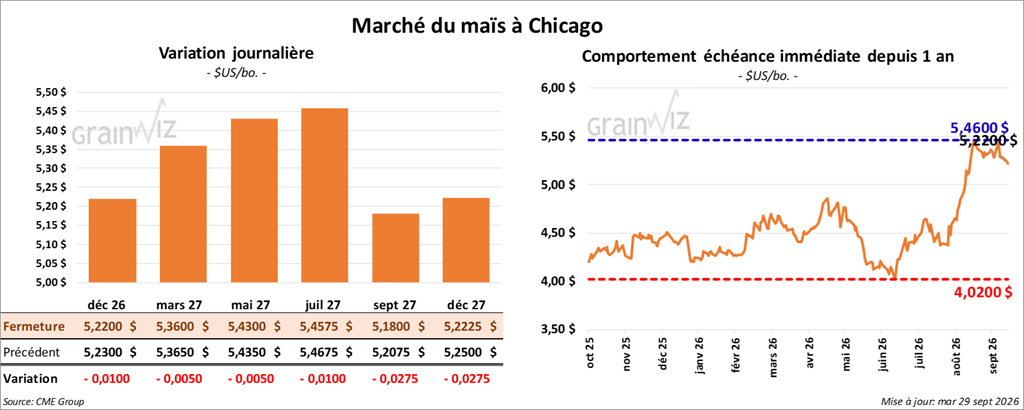
Le contrat de maïs américain décembre 26 a clôturé à 5,2200 $ (- 1 cent). Celui mars 27 a fermé à 5,3600 $ (- ½ cent). Celui mai 27 a terminé à 5,4300 $ (- ½ cent).
- Dans son rapport hebdomadaire, Michael Cordonnier, de Soybean & Corn Advisor, estime que les semis de la première récolte de maïs au Brésil ont atteint 34 %. Il prévoit une production brésilienne de 138 Mt et maintient une perspective neutre pour la suite. Il anticipe par ailleurs une production argentine de 60 Mt.
- Le rapport trimestriel sur les stocks de grains paraîtra demain. Selon un sondage de Bloomberg, les analystes estiment les stocks de maïs américain au 1er septembre à 1,911 milliard de boisseaux, contre 1,551 milliard à la même date l’an dernier.
Analyse sommaire – Maïs
- La faible variation observée aujourd’hui dans les cours du maïs américain laisse penser que les spéculateurs ont surtout effectué des opérations techniques.
- Les pluies supplémentaires qui pourraient tomber au cours des prochains jours risquent de ralentir la récolte dans plusieurs régions du Midwest. Cette perspective a contribué à soutenir les cours.
- Le rapport sur la progression des cultures présentait des résultats stables. Ceux-ci ont été jugés négatifs ou, à tout le moins, n’ont pas favorisé une hausse des cours.
- Les perspectives d’exportation de maïs américain vers la Chine demeurent incertaines. Les négociations et le sommet entre les présidents Trump et Xi ont déçu à cet égard, ce qui a freiné la hausse des cours. Dans tous les cas, il y a un manque d'informations persistant concernant les résultats des négociations.
Soya
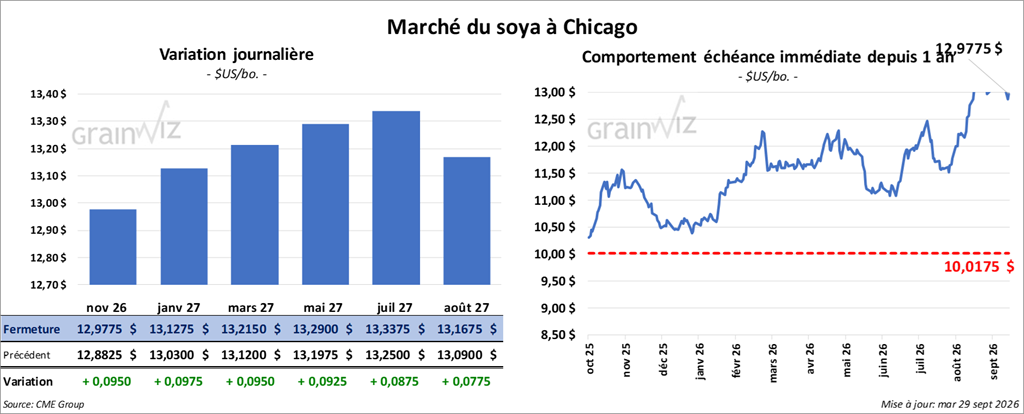
Le contrat de soya américain novembre 26 a clôturé à 12,9775 $ (+ 9 ½ cents). Celui janvier 27 a fermé à 13,1275 $ (+ 9 ¾ cents). Celui mars 27 a terminé à 13,2150 $ (+ 9 ½ cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 360,10 $ (- 1,60 $). Celui décembre 26 a clôturé à 359,00 $ (- 40 cents). Celui janvier 27 a fermé à 359,10 $ (- 80 cents).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 67,85 $ (+ 74 points). Celui décembre 26 a fini à 68,36 $ (+ 70 points).
- L’incertitude persiste quant aux intentions de la Chine. Les autorités chinoises ont promis des achats de produits agricoles américains autres que le soya pour une valeur de 17 milliards, mais les analystes américains ignorent de quels produits il s’agit. Elles ont toutefois réduit leurs droits de douane sur plusieurs produits importés, ce qui laisse présager une hausse de la demande.
- Selon Reuters, l’administration Trump envisagerait des mesures réglementaires pour faciliter la commercialisation du diesel coloré et réduire le prix du diesel à la pompe. Cette initiative est présentée comme une solution de rechange à l’interdiction d’exporter du diesel blanc ou coloré. Les compagnies pétrolières américaines s’opposent fermement à une telle interdiction.
Aux États-Unis, le diesel coloré est exempté de plusieurs taxes fédérales sur le carburant. La Maison Blanche pourrait permettre à davantage d’acheteurs de s’en procurer. Le diesel blanc est actuellement taxé à 24,4 cents le gallon, une taxe qui ne s’applique pas au diesel coloré.
- Dans son rapport, Michael Cordonnier craint que des maladies fongiques du soya, principalement le phomopsis, touchent les cultures de l’ouest de la Corn Belt, signe que le temps est trop humide dans le secteur.
- En vue du rapport trimestriel sur les stocks de grains américains, les analystes estiment les stocks de soya au 1er septembre à 321 millions de boisseaux, contre 325 millions à la même date l’an dernier.
- Au Brésil, AgRural indiquait que les semis de soya avaient atteint 3,4 % jeudi dernier dans le Paraná.
Analyse sommaire – Soya
- Les retards dans la récolte de soya américain restent minimes. Toutefois, les pluies attendues dans les prochains jours pourraient les accentuer. Cette perspective a favorisé la hausse des cours.
- Par ailleurs, des opérations techniques ont marqué le marché du soya américain et de ses produits dérivés.
- L’engagement de la Chine à acheter 25 Mt chaque année jusqu’en 2028 était encourageant, mais déjà connu. Des spéculateurs espéraient davantage. Il a donc été perçu comme un facteur négatif et a freiné la hausse des cours.
 Blé
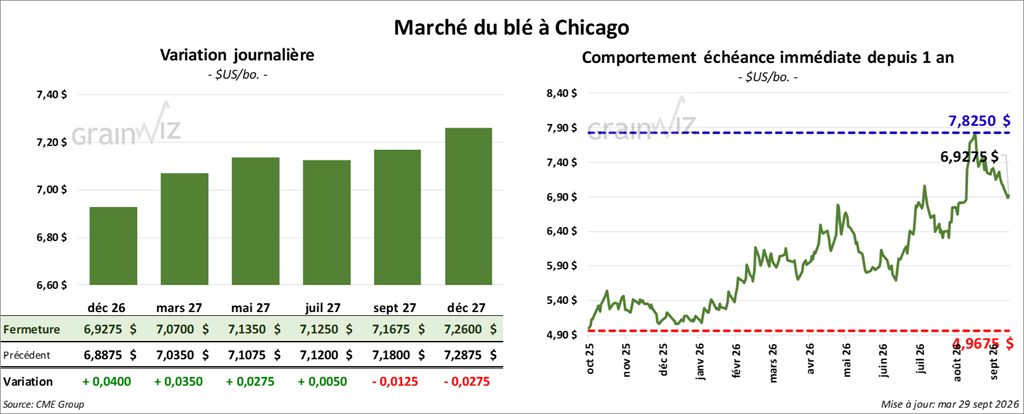
À Chicago, le contrat de blé décembre 26 a clôturé à 6,9275 $ (+ 4 cents). Celui mars 27 a fermé à 7,0700 $ (+ 3 ½ cents). Celui mai 27 a terminé à 7,1350 $ (+ 2 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,4300 $ (- 2 ¾ cents). Celui mars 27 a clôturé à 7,5575 $ (- 2 cents). Celui mai 27 a fermé à 7,6100 $ (- 1 ¼ cent).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,9925 $ (- 2 ½ cents). Celui mars 27 a fini à 7,2000 $ (- 2 ¾ cents). Celui mai 27 a clôturé à 7,3225 $ (- 3 ½ cents).
- Selon les analystes sondés par Bloomberg pour le rapport trimestriel sur les stocks de grains américains, les stocks de blé américain s’établiraient à 1,857 milliard de boisseaux au 1er septembre, contre 2,084 milliards un an plus tôt.
- D’après la Commission européenne, l’UE aurait exporté 6,81 Mt de blé entre le 1er juillet et le 27 septembre, soit 20,000 t de plus qu’à la même période l’an dernier. L’organisme estime aussi que les stocks de blé de l’UE étaient de 11,4 Mt pendant cette période, en hausse de 100,000 t sur un an. Il juge toutefois la production de blé de l’UE stable à 124,2 Mt.
- Un importateur sud-coréen souhaite acheter 100,000 t de blé américain dans le cadre d’un appel d’offres qui se terminera demain.
- Hier, l’USDA indiquait que, dimanche dernier, 27 % des semis de blé d’hiver américain étaient terminés, contre une moyenne quinquennale de 34 %. Les fortes pluies prévues la semaine prochaine, du Texas jusqu’au Nebraska, pourraient toutefois améliorer considérablement l’humidité des sols dans plusieurs secteurs. Les producteurs pourraient ainsi accélérer les semis.
Analyse sommaire – Blé
- Les retards dans les semis de blé d’hiver ont soutenu les cours. Toutefois, la perspective de pluies dans le sud des Grandes Plaines, une région de production de blé d’hiver américain, a surtout freiné les acheteurs de contrats. Ces précipitations devraient généralement être bénéfiques aux cultures.
- Des opérations techniques ont également marqué le marché du blé américain.
- Les conflits au Moyen-Orient et dans la région de la mer Noire, notamment entre la Russie et l’Ukraine, continuent de soutenir les cours. Ces guerres freinent les exportations et réduisent la quantité de blé disponible dans le monde.
Bœuf
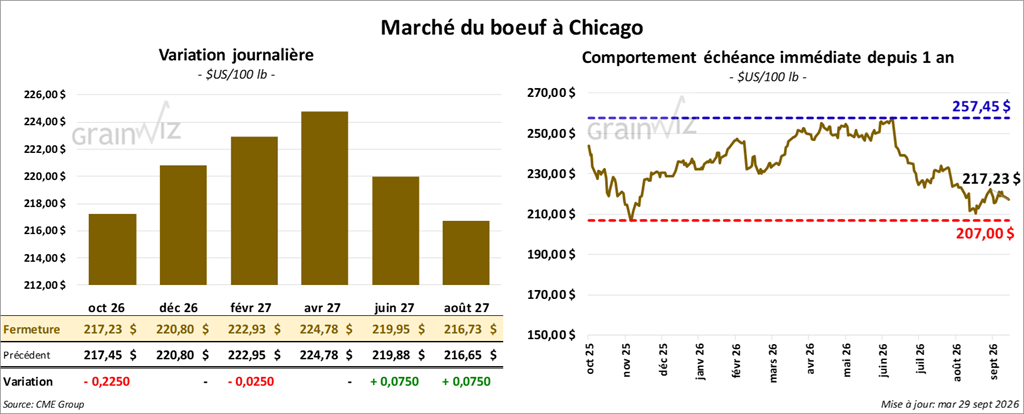
Le contrat de bœuf américain octobre 26 a clôturé à 217,23 $ (- 23 cents). Celui décembre 26 a fermé à 220,80 $ (0,0). Celui février 27 a terminé à 222,93 $ (- ¼ cent).
Quant au veau américain, le contrat octobre 26 a fini à 333,65 $ (+ 1,75 $). Celui novembre 26 a clôturé à 330,90 $ (+ 1,63 $). Celui janvier 27 a fermé à 323,40 $ (+ 1,43 $).
- À la clôture, le CME Feeder Cattle Index reculait de 0,02 $ à 337,77 $.
- Cet après-midi, la valeur des découpes de bœuf augmentait, tandis que l’écart entre les catégories « Choice » et « Select » se resserrait à 18,18 $. La découpe « Choice » gagnait 2,18 $ à 382,66 $, et la « Select » progressait de 6,25 $ à 364,48 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 108,000 têtes (+ 8,000 par rapport à la semaine précédente; -12,531 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 203,000 têtes (-2,000 par rapport à la semaine précédente; -29,845 sur un an).
 Porc
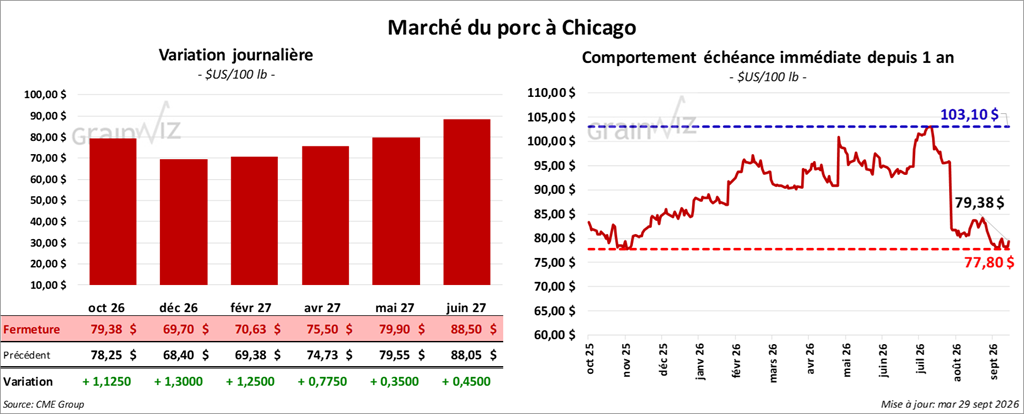
Le contrat de porc américain octobre 26 a clôturé à 79,38 $ (+ 1,13 $). Celui décembre 26 a fermé à 69,70 $ (+ 1,30 $). Celui février 27 a terminé à 70,63 $ (+ 1,25 $).
- À la fermeture, le CME Lean Hog Index perdait 0,55 $ à 81,21 $.
- Cet après-midi, le prix moyen au comptant de la carcasse baissait de 0,48 $ à 78,74 $.
- La valeur moyenne des découpes a cédé 0,03 $ à 87,77 $. Dans le détail : longe -1,60 $ (83,35 $); fesse + 0,60 $ (110,76 $); épaule -2,11 $ (68,53 $); côte 4,03 $ (154,02 $); jambon -1,47 $ (83,44 $); flanc + 6,73 $ (99,32 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 493,000 têtes (+ 11,000 par rapport à la semaine précédente; + 16,913 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 977,000 têtes (+ 30,000 par rapport à la semaine précédente; + 12,704 sur un an).
 Partager cet article