

Météo – États-Unis
- De manière générale, les prévisions météorologiques pour le Midwest et le reste des Grandes Plaines sont à surveiller à court terme. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique des possibilités de pluie sur l’ensemble du territoire, à l’exception de certaines zones de l’Indiana et de l’Ohio. Les averses pourraient être particulièrement fortes dans le centre des États-Unis. Comme le montre la carte du 2e jour ci-contre, des pluies très abondantes pourraient survenir entre le Kansas, le Nebraska et l’Iowa. Des inondations localisées sont possibles dans ces secteurs.
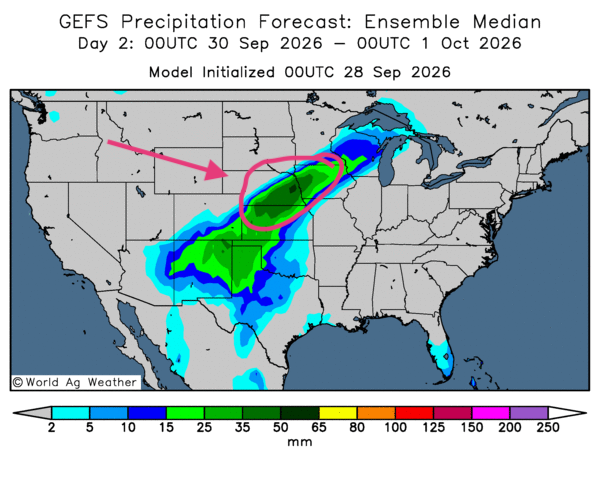
- Cette météo pourrait ralentir les récoltes à plusieurs endroits. En revanche, les pluies pourraient être bénéfiques aux semis de blé d’hiver dans le sud des Plaines.
- De son côté, World Weather ajoute que les sols de certaines régions, du Nebraska jusqu’à l’Iowa à l’est, sont déjà saturés.
- Selon la NOAA, l’ouragan Polo devait toucher terre au Mexique tard aujourd’hui. Ses restes devraient remonter vers le nord et toucher plusieurs États américains, du sud au nord, apportant des pluies supplémentaires au cours de la semaine.
En bref, ce week-end…
- Dans un article paru hier soir, CNBC rapportait que la croissance des bénéfices industriels chinois avait été la plus faible au cours du dernier mois, à 4,2 % par rapport à l’an dernier. La progression a été de 15,7 % sur les huit derniers mois, en recul par rapport aux 17,6 % enregistrés sur les sept mois précédents.
En revanche, le média précise que les bénéfices des secteurs de l’informatique, des communications et de l’électronique ont plus que doublé entre janvier et juillet derniers.
- Toujours selon CNBC, qui cite The Wall Street Journal, le président Donald Trump aurait rejeté une proposition de paix iranienne visant à rouvrir le détroit d’Ormuz. Il a expliqué qu’il s’attendait à une reprise des frappes en Iran après les élections de mi-mandat.
Par ailleurs, un autre article de CNBC publié hier après-midi indiquait que le ministre iranien des Affaires étrangères avait déclaré que Téhéran était prêt à mener une guerre « apocalyptique » contre les États-Unis. Toutefois, comme le président iranien, il rappelle que son pays reste ouvert à la voie diplomatique.
La BBC ajoute que, selon le ministre iranien, seules des négociations entre les autorités iraniennes et américaines pourraient mettre fin au conflit. Il précise aussi que l’Iran attend toujours le rejet officiel de sa proposition, malgré les déclarations du président Trump. Le média britannique rapporte également que le président américain affirme avoir rejeté cette proposition parce qu’il estime que les Iraniens sont en train de perdre « lamentablement ».
- Tard hier soir, les prix du pétrole brut étaient en hausse à la suite du rejet de la proposition iranienne par le président Trump. Le Brent avait gagné 2,02 %, à 106,43 $ US, tandis que le WTI avait pris 1,27 %, à 93,58 $ US.
- À propos de la visite du président chinois, Xi Jinping, à Washington, qui s’est achevée vendredi dernier, des analystes de CNBC estiment que le sommet entre Trump et Xi « a été marqué par le spectacle ». Peu d’éléments concrets ont été avancés, mais il a été convenu que les présidents américain et chinois devraient se rencontrer deux autres fois cette année.
Il a également été convenu que les Chinois et les Américains devraient discuter des risques liés à l’intelligence artificielle dans les semaines à venir.
Quant à la trêve commerciale entre les États-Unis et la Chine, rappelons qu’elle a été prolongée jusqu’au 10 janvier prochain.
- Hier après-midi, Oilprice soutenait que le retour du pétrole vénézuélien sur le marché mondial pourrait coûter 100 milliards de dollars américains. Les infrastructures existantes ont été largement négligées au fil des années, et leur réparation ou leur modernisation nécessitera des investissements importants. Des analystes estiment que la production vénézuélienne pourrait alors passer de 1,25 million à 2,58 millions de barils par jour d’ici 2035.
- Hier, plusieurs médias, dont l’Agence France-Presse, citée par Boursorama, rapportaient que le nord-est des États-Unis avait été frappé dans la journée par une tempête accompagnée de pluies diluviennes, un phénomène météorologique plutôt rare à cette période de l’année.
De grandes villes comme New York, Boston et Philadelphie auraient subi de fortes pluies et des vents violents. Plusieurs secteurs auraient même été privés d’électricité, mais le courant aurait été rétabli dans la plupart des cas au cours de la soirée.
Maïs
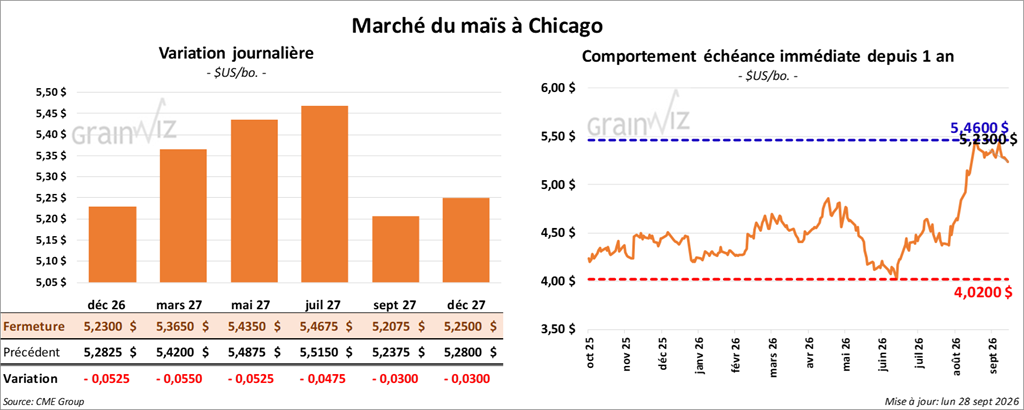
Le contrat de maïs américain décembre 26 a clôturé à 5,2300 $ (-5 ¼ cents). Celui mars 27 a fermé à 5,3650 $ (-5 ½ cents). Celui mai 27 a terminé à 5,4350 $ (-5 ¼ cents).
- Durant la semaine du 24 septembre dernier, les inspections à l’exportation de maïs américain ont totalisé 1,565,924 t, en baisse de 20,1 % par rapport à la semaine précédente, mais en hausse de 1,7 % sur un an. Le cumul annuel atteignait 5,726,150 t, soit 12,1 % de plus que l’an dernier. Les attentes des analystes se situaient entre 1,3 et 1,6 Mt.
- Au Brésil, l’IMEA mentionne que les semis de maïs du Mato Grosso sont maintenant réalisés à 3,9 %, en avance sur la moyenne des dernières années, établie à 3,6 %.
- Toujours au Brésil, AgRural estime que, jeudi dernier, les semis de maïs de première récolte avaient été réalisés à 34 %, soit une avance de deux points par rapport à l’an passé.
- Aujourd’hui paraissait le rapport hebdomadaire sur la progression des cultures. Pour le maïs américain, l’USDA estime qu’hier, 96 % des cultures avaient atteint le stade denté, soit un écart de deux points par rapport à l’an passé et d’un point par rapport à la moyenne des quatre dernières années.
Par ailleurs, le département a estimé que 72 % des cultures étaient matures, soit une avance de trois points par rapport à l’an passé et à la moyenne des quatre dernières années.
Il mentionne également que la récolte était réalisée à 18 %, soit une avance d’un point par rapport à l’an passé et un rythme égal à la moyenne des quatre dernières années.
Enfin, l’USDA estime que les conditions de culture étaient stables à 57 % dans les catégories « bon à excellent ».
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le maïs américain avaient réduit leurs positions acheteuses de 12,405 contrats, à 414,437 contrats.
Analyse sommaire – Maïs
- Le marché du maïs américain a fait l’objet de manœuvres techniques, essentiellement des ventes.
- Les données du rapport sur les inspections à l’exportation ont été défavorables au maïs. Elles révélaient une baisse significative par rapport à la semaine précédente, ce qui a attiré les vendeurs de contrats.
- Les analyses du sommet entre les Chinois et les Américains ont déçu plusieurs spéculateurs par leur manque de précisions. Elles ont servi de prétexte aux ventes de contrats.
Soya
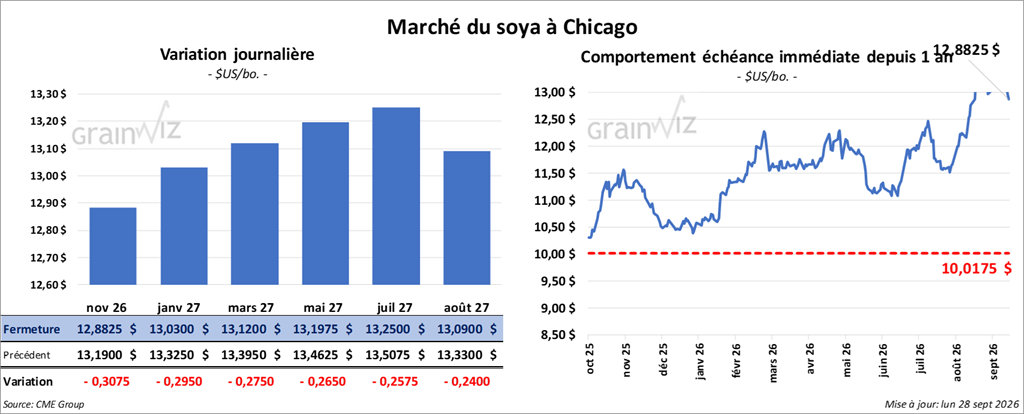
Le contrat de soya américain novembre 26 a clôturé à 12,8825 $ (-30 ¾ cents). Celui janvier 27 a fermé à 13,0300 $ (-29 ½ cents). Celui mars 27 a terminé à 13,2000 $ (-27 ½ cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 361,70 $ (-12,20 $). Celui décembre 26 a clôturé à 359,40 $ (-11,60 $). Celui janvier 27 a fermé à 359,90 $ (-9,90 $).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 67,11 $ (-15 points). Celui décembre 26 a fini à 67,66 $ (-18 points).
- Les inspections à l’exportation de soya américain ont totalisé 1,152,913 t, en hausse de 49,8 % par rapport à la semaine précédente et de 88,8 % sur un an. Le cumul annuel atteignait 2,844,930 t, soit 25,7 % de plus que l’an dernier. Les projections des analystes étaient entre 600,000 et 900,000 t.
- Aujourd’hui, Washington publiait des précisions sur les ententes conclues entre les Chinois et les Américains à la suite du sommet de la semaine passée entre leurs présidents. Il est mentionné que les Chinois se sont engagés à acheter 25 Mt de soya américain jusqu’en 2028. Il a également été question de réductions des tarifs douaniers de part et d’autre, d’une valeur de 30 milliards de dollars américains.
Ces ententes concernent différents produits, dont des jouets et des articles ménagers qui pourraient être importés par les Américains. Il est également mentionné que les Chinois pourraient acheter divers produits agricoles (incluant le maïs), du charbon et des équipements médicaux fabriqués aux États-Unis. Certains détails doivent toutefois être réglés avant l’officialisation des ententes. Pour plus de détails, voir l’article de RJ’Obrien sur Grainwiz.
- Dans un rapport spécial publié vendredi dernier, World Weather mentionne que les agriculteurs de plusieurs régions du monde sont particulièrement nerveux face au phénomène El Niño, qui pourrait notamment toucher certaines zones de l’Amérique du Sud. Dans le centre-ouest du Brésil, où se concentre l’essentiel de la production, les conditions pourraient devenir plus sèches, ou les précipitations pourraient du moins être irrégulières.
Les météorologues demeurent toutefois peu inquiets. Les pertes de rendement pourraient être limitées, d’autant plus que les épisodes d’El Niño sont généralement moins défavorables que ceux de La Niña. Les inquiétudes concernent surtout le nord-est du Brésil, où la culture du soya gagne du terrain. Ce secteur pourrait connaître des épisodes de sécheresse menaçant les rendements.
- AgRural estime que les semis de soya brésilien étaient réalisés à 3,4 % jeudi dernier dans le centre-sud du pays, soit une avance de 0,2 point par rapport à l’an passé.
- Aux États-Unis, dans une entrevue accordée à Fox News, le président Trump a indiqué que son administration étudie très sérieusement la possibilité d’interdire les exportations de diesel afin de réduire les prix à la pompe.
- Des spéculateurs ont bon espoir que la demande des triturateurs privés chinois augmente si les tarifs douaniers de 10 % applicables aux importations chinoises de soya américain sont éliminés. Selon certains, les autorités chinoises pourraient toutefois les maintenir pour disposer d’un levier dans leurs futures négociations avec les Américains.
- La nuit dernière, Sinograin aurait vendu 191,699 t de soya importé, ce qui représentait seulement 37 % de l’offre.
Dans son rapport hebdomadaire sur la progression des cultures, l’USDA a estimé que 75 % des plants de soya américain avaient atteint le stade de la défoliation, soit un retard d’un point par rapport à l’an passé et un rythme égal à la moyenne des quatre dernières années.
Il a également noté que la récolte est réalisée à 17 %, soit un retard d’un point par rapport à l’an passé et un rythme égal à la moyenne des quatre dernières années.
Enfin, il a évalué que les conditions de culture sont demeurées stables à 58 % dans les catégories « bon à excellent ».
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le soya américain avaient accru leurs positions acheteuses de 20,331 contrats, à 265,041 contrats.
Analyse sommaire – Soya
- À l’instar du maïs américain, le marché du soya américain et de ses produits dérivés a subi les effets de manœuvres techniques, principalement des ventes.
- Les spéculateurs ont été déçus par le manque de précision dans les discussions entourant le sommet Xi/Trump.
D’ailleurs, les résultats des ventes de Sinograin en Chine révélaient un certain manque d’intérêt pour le soya importé. Les encans n’ont permis d’écouler que 37 % des volumes offerts.
- En revanche, les excellentes données du rapport sur les inspections à l’exportation ont soutenu les différents cours.
Blé
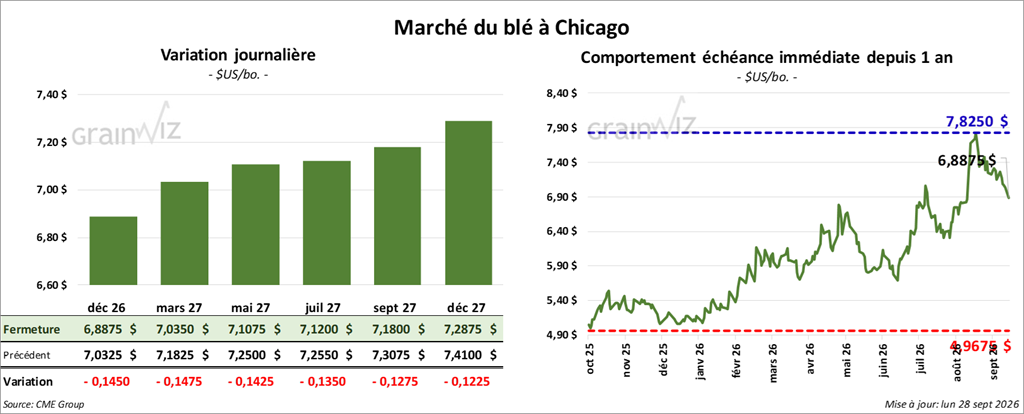
À Chicago, le contrat de blé décembre 26 a clôturé à 6,8875 $ (-14 ½ cents). Celui mars 27 a fermé à 7,0350 $ (-14 ¾ cents). Celui mai 27 a terminé à 7,1075 $ (-14 ¼ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,4575 $ (-16 ¼ cents). Celui mars 27 a clôturé à 7,5775 $ (-16 ¼ cents). Celui mai 27 a fermé à 7,6225 $ (-16 cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,0175 $ (-11 ¾ cents). Celui mars 27 a fini à 7,2275 $ (-11 cents). Celui mai 27 a clôturé à 7,3575 $ (-10 ¾ cents).
- Les inspections à l’exportation de blé américain ont totalisé 310,635 t, en baisse de 8,6 % par rapport à la semaine précédente et de 64,4 % sur un an. Le cumul annuel atteignait 6,342,896 t, soit 34,4 % de moins que l’an dernier. Les prévisions des analystes se situaient entre 200,000 et 400,000 t.
- Aujourd’hui, le président Donald Trump a affirmé que les négociations avec Téhéran devraient reprendre sous peu. Il explique que les Iraniens ont surestimé leur position. De leur côté, les Iraniens attendent toujours la réponse définitive de Washington concernant leur proposition de réouverture du détroit d’Ormuz.
- Par ailleurs, la situation entre les Houthis et les Saoudiens semble empirer. Riyad a confirmé que des drones et des missiles houthis continuent de cibler plusieurs villes d’Arabie saoudite. La compagnie pétrolière saoudienne Aramco possède des installations clés dans certains secteurs.
- En Russie, SovEcon prévoit des exportations de blé, d’orge et de maïs de 2,65 Mt pour le mois en cours. Elles ont été de 2,4 Mt en août dernier.
- Le président ukrainien, Volodymyr Zelensky, a mentionné que des frappes aériennes russes ont ciblé plusieurs secteurs de la région d’Odessa, touchant notamment des installations céréalières.
- En Ukraine, les autorités du ministère de l’Agriculture estiment que les stocks de grain s’accumulent et atteignent actuellement 24,6 Mt, contre 10 Mt à la même période l’an passé. Le directeur agricole de l’Ukraine mentionne d’ailleurs qu’aucun signe ne laisse entrevoir de négociations de cessez-le-feu avec les Russes. Il s’attend à ce que les exportations baissent de 50 % ou moins.
- Dans son rapport hebdomadaire sur la progression des cultures, l’USDA mentionne qu’hier, 27 % des semis de blé d’hiver étaient réalisés, soit un retard de cinq points par rapport à l’an passé et de sept points par rapport à la moyenne des quatre dernières années.
Le département estime également que 8 % des plants ont émergé, soit un retard de quatre points par rapport à l’an passé et de trois points par rapport à la moyenne des quatre dernières années.
En ce qui concerne l’humidité des sols, l’USDA a évalué que la proportion classée dans les catégories « adéquate à excédentaire » est passée de 48 à 52 %.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le blé à Chicago avaient augmenté leurs positions vendeuses de 8,968 contrats, à 13,144 contrats. À Kansas City, ils auraient réduit leurs positions acheteuses de 4,015 contrats, à 41,743 contrats.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya américains, le marché du blé américain a subi les effets de manœuvres techniques, essentiellement des ventes de contrats.
- La perspective d’une météo favorable aux différents semis du sud des Grandes Plaines au cours des prochains jours a limité le potentiel de hausse.
- Les guerres au Moyen-Orient et celle de la Russie/Ukraine entretiennent une incertitude persistante qui rebute certains spéculateurs. Cette situation limite le nombre d’acheteurs potentiels de contrats de blé.
- Les données décevantes du rapport sur les inspections à l’exportation de blé américain ont freiné la hausse des cours.
Bœuf
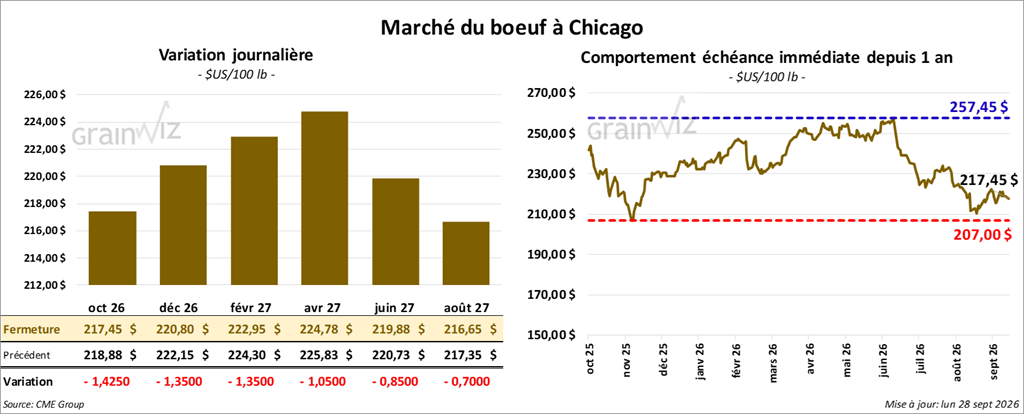
Le contrat de bœuf américain octobre 26 a clôturé à 217,45 $ (-1,43 $). Celui décembre 26 a fermé à 220,80 $ (-1,35 $). Celui février 27 a terminé à 222,95 $ (-1,35 $).
Quant au veau américain, le contrat octobre 26 a fini à 331,90 $ (-3,03 $). Celui novembre 26 a clôturé à 329,28 $ (-2,70 $). Celui janvier 27 a fermé à 321,98 $ (-2,38 $).
- À la fermeture, le CME Feeder Cattle Index perdait 1,00 $ à 337,79 $.
- Cet après-midi, la valeur des découpes de bœuf augmentait, tandis que l’écart Ch/Se se resserrait à 22,25 $. La découpe « Choice » a gagné 1,65 $, à 380,48 $, tandis que la découpe « Select » a pris 2,47 $, à 358,23 $.
- L’USDA a évalué les abattages sous inspection fédérale à 95,000 têtes (-10,000 par rapport à la semaine précédente; -17,314 sur un an).
 Porc
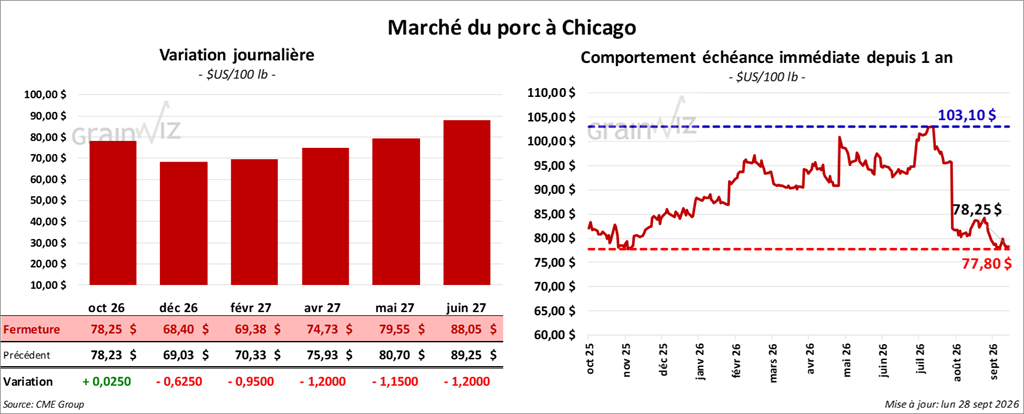
Le contrat de porc américain octobre 26 a clôturé à 78,25 $ (+3 cents). Celui décembre 26 a fermé à 68,40 $ (-63 cents). Celui février 27 a terminé à 69,38 $ (-95 cents).
- À la clôture, le CME Lean Hogs Index reculait de 0,44 $, à 81,76 $.
- La semaine dernière, le CME Fresh Bacon Index régressait de 18,69 $, à 117,23 $.
- Cet après-midi, le prix moyen au comptant de la carcasse gagnait 0,54 $, à 79,22 $. Quant au prix du porc vivant, il s’affichait à 59,97 $.
- La valeur moyenne des découpes a pris 1,06 $ à 87,80 $. Dans le détail : longe + 1,59 $ (86,95 $); fesse + 2,86 $ (110,16 $); épaule 4,45 $ (70,64 $); côte + 0,40 $ (149,99 $); jambon + 1,18 $ (84,91 $); flanc -2,13 $ (92,59 $).
- L’USDA a évalué les abattages sous inspection fédérale à 491,000 têtes (+ 26,000 par rapport à la semaine précédente; + 2,791 sur un an).
 Partager cet article