

Météo – États-Unis
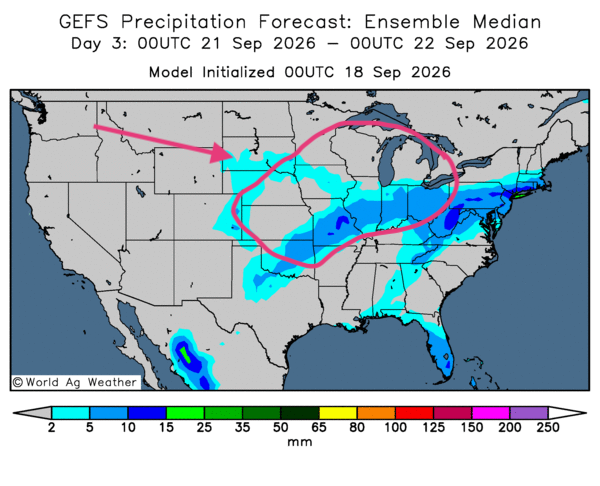
- De manière générale, les prévisions météorologiques changent peu à court terme pour le Midwest et le reste des Plaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique toujours des possibilités de pluie, parfois abondante, dans plusieurs régions des Grands Lacs et plus à l’ouest, vers le Nebraska et le Kansas. Des averses sont également probables au sud des Grands Lacs (voir notamment la carte du 3e jour ci-contre).
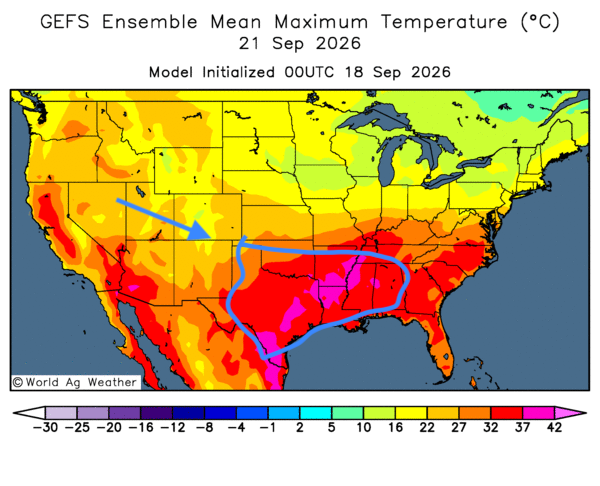
Les températures pourraient baisser dans plusieurs secteurs de production. La chaleur pourrait se limiter aux régions plus au sud, du Texas à l’Alabama (voir notamment la carte du 3e jour ci-contre).
Ces conditions météorologiques pourraient ralentir les récoltes à plusieurs endroits dans le Midwest.
En bref, hier soir…
- Hier soir, CNBC rapportait que les prix du pétrole étaient en baisse, en partie parce que les Saoudiens trouvent d’autres moyens d’acheminer leur pétrole à travers le monde. L’article indique notamment que le pétrole saoudien pourrait transiter par Oman pour approvisionner le marché asiatique.
Toutefois, la situation reste fragile et dépend toujours de l’évolution géopolitique dans le Golfe. Comme mentionné avant-hier, les frappes des Houthis avaient forcé les Saoudiens à fermer un important oléoduc. Ce problème n’est toujours pas réglé, mais les spéculateurs ont agi dans l’espoir que les tensions avec les Houthis restent circonscrites au Yémen et à l’Arabie saoudite, sans s’étendre ailleurs.
- Reuters mentionnait hier soir que la Chine fait discrètement pression sur Téhéran pour que les autorités iraniennes retiennent les Houthis. Pékin répond ainsi à une demande d’aide de l’Arabie saoudite. Rappelons que 90 % du pétrole iranien est exporté en Chine.
- Très tôt ce matin, vers 00 h 22, le Brent reculait de 0,96 % à 103,81 US $ le baril, tandis que le WTI perdait 0,77 % à 101,30 US $ le baril.
- Par ailleurs, CNBC révélait hier que la Banque du Japon avait relevé son taux directeur à son plus haut niveau en 31 ans. Dans une décision quasi unanime, les membres du conseil d’administration ont choisi de l’augmenter de 25 points de base pour le porter à 1,25 %, conformément aux attentes des analystes interrogés par Reuters. Le risque de voir l’inflation dépasser la cible de 2 % inquiète la majorité des décideurs de la banque.
CNBC rappelle toutefois que cette décision intervient alors que Washington et Tokyo ont uni leurs efforts pour soutenir le yen, qui affiche une faiblesse historique. Cette faiblesse s’explique surtout par les taux d’intérêt des obligations d’État japonaises, inférieurs à ceux observés ailleurs.
- Hier soir, l’Agence France-Presse, citée par Boursorama, révélait que le premier ministre canadien, Mark Carney, avait balayé les menaces de Donald Trump en saluant une nouvelle alliance avec l’Union européenne, qu’il a qualifiée de gage « d’autonomie stratégique ».
Maïs
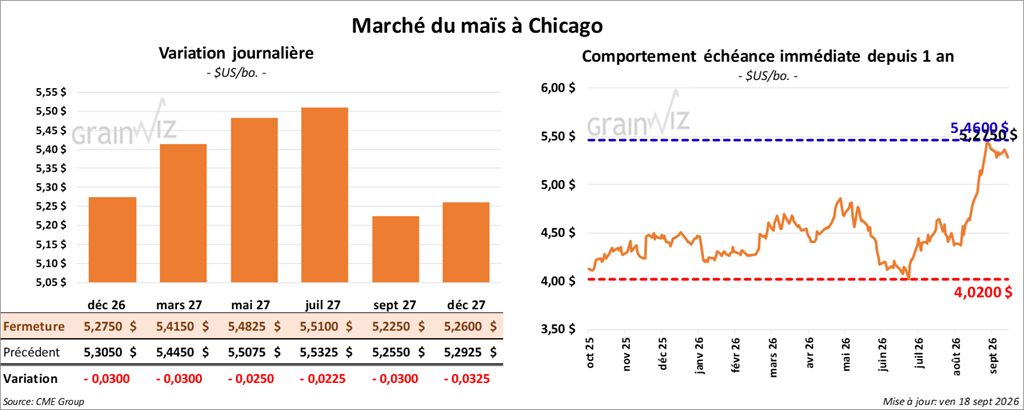
Le contrat de maïs américain décembre 26 a clôturé à 5,2750 $ (-3 cents). Celui mars 27 a fermé à 5,4150 $ (-3 cents). Celui mai 27 a terminé à 5,4825 $ (-2 ½ cents).
- Dans son rapport hebdomadaire pour la semaine du 14 septembre dernier, FranceAgriMer (Céré’Obs) a abaissé de 26 à 23 % la proportion des cultures de maïs français classées « bon à excellent ». L’an passé, 62 % des cultures figuraient dans ces catégories. Il s’agit d’un creux record attribuable à la chaleur et à la sécheresse excessives. La récolte de maïs français était achevée à 27 %.
- En Argentine, les autorités estiment que les semis de maïs sont terminés à 11,1 %. Toutefois, une certaine sécheresse serait présente aux alentours de la province de La Pampa. Il serait néanmoins trop tôt pour que ces conditions météorologiques affectent durablement les cultures du secteur.
- L’Administration des douanes chinoises indique que 320,000 t de maïs ont été importées le mois dernier, ce qui représenterait une augmentation de 91 % par rapport à l’an passé.
- Le rapport hebdomadaire de l’US Drought Monitor était présenté hier. Pour la semaine du 15 septembre dernier, 24 % des superficies consacrées au maïs américain étaient en zone de sécheresse, soit une baisse d’un point par rapport à la semaine précédente et de deux points sur un an.
- Des importateurs sud-coréens auraient acheté 130,000 t de maïs au cours de la nuit dernière.
- Le rapport de la Commission canadienne des grains (CCG) a été publié cet après-midi. Aucune exportation de maïs canadien n’a été rapportée pour la semaine du 13 septembre dernier. La moyenne des quatre dernières semaines était de 9,250 t. Pour ler part, les stocks commerciaux de maïs canadien ont atteint 128,600 t, soit une augmentation de 4,64 % par rapport à la semaine précédente.
Les terminaux Bay & Lake disposaient des stocks les plus élevés, avec 39,200 t. Ceux du Saint-Laurent suivaient avec 37,500 t, en baisse de 10,93 % par rapport à la semaine précédente.
Analyse sommaire – Maïs
- Des manœuvres essentiellement techniques, typiques de la fin de semaine à l’approche du week-end, ont marqué la journée dans le maïs américain comme dans d’autres secteurs des grains.
- Les récoltes en cours dans le Midwest ont limité le potentiel de hausse des cours, même si les averses pourraient causer des retards au cours des prochains jours. Les météorologues prévoient toutefois un temps plus sec à plus ou moins long terme dans plusieurs parties de la Corn Belt.
 Soya
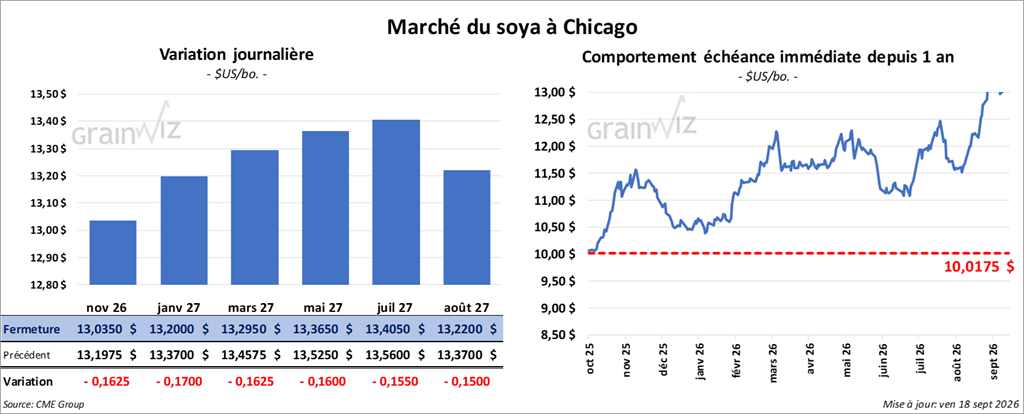
Le contrat de soya américain novembre 26 a clôturé à 13,0350 $ (-16 ¼ cents). Celui janvier 27 a fermé à 13,2000 $ (-17 cents). Celui mars 27 a terminé à 13,2950 $ (-16 ¼ cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 354,60 $ (-14,10 $). Celui décembre 26 a clôturé à 358,60 $ (-12,70 $). Celui janvier 27 a fermé à 360,40 $ (-11,70 $).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 67,70 $ (-98 points). Celui décembre 26 a fini à 68,22 $ (-93 points).
- Au cours de l’avant-midi, l’USDA a signalé des ventes privées à l’exportation de 111,000 t de soya à destination de la Chine. Les livraisons étaient attendues en 2026/27.
- Tôt ce matin, Abiove a indiqué que les exportations de soya brésilien pourraient avoisiner 115 Mt au cours de l’année, ce qui représenterait une baisse de 400,000 t. Ce recul s’explique par l’abandon d’achats chinois au Brésil au profit des États-Unis.
- Dans un rapport, World Weather soutient que les précipitations dans le centre-ouest du Brésil pourraient retarder les semis hâtifs de soya. Certains champs pourraient même devoir être ressemés.
- Mardi prochain, en Chine, Sinograin prévoit vendre aux enchères 543,000 t de soya importé sur le marché intérieur. Ces encans devraient libérer de la place pour le soya américain.
- Selon le rapport de l’US Drought Monitor, 27 % des superficies consacrées au soya américain étaient en zone de sécheresse. Cette proportion était stable par rapport à la semaine précédente, mais en baisse de six points sur un an.
- Selon la CCG, aucune exportation de canola canadien n’a été signalée pour la semaine du 13 septembre dernier. La moyenne des quatre dernières semaines était de 67,530 t. Dans le cas du soya, 300 t auraient été exportées, soit une baisse de 70 % par rapport à la semaine précédente et de 90,4 % par rapport à la moyenne des quatre dernières semaines.
- Les stocks commerciaux de canola ont atteint 581,500 t, en baisse de 1,17 % par rapport à la semaine précédente. Pour le soya, l’organisme indique qu’ils ont totalisé 48,700 t, soit un recul hebdomadaire de 13,65 %.
- Par ailleurs, les terminaux de Vancouver affichaient les stocks de canola les plus élevés, avec 113,900 t, en baisse de 11,09 % par rapport à la semaine précédente. Ceux du Saint-Laurent disposaient de 700 t, soit une diminution hebdomadaire de 74,07 %.
- Pour le soya canadien, les terminaux Bay & Lakes détenaient les stocks les plus élevés, avec 18,600 t, en baisse de 28,46 % sur une semaine. Dans les terminaux du Saint-Laurent, les stocks ont été établis à 10,200 t, soit un recul de 4,67 % par rapport à la semaine précédente.
Analyse sommaire – Soya
- Comme pour le maïs américain, le secteur du soya américain et de ses produits dérivés a surtout été marqué par des manœuvres techniques.
- Les récoltes en cours exercent une pression à la baisse sur le secteur du soya américain et de ses produits dérivés. L’augmentation des disponibilités de grain sur le marché n’incite pas à l’achat de contrats.
- La présence chinoise sur le marché américain du soya reste manifeste, comme l’indiquent les ventes privées à l’exportation et la volonté de l’organisme d’État chinois Sinograin de vendre d’autres volumes de soya importé sur le marché intérieur la semaine prochaine.
- La fin de semaine, à l’approche du week-end, a été l’occasion pour les spéculateurs d’ajuster ou de fermer des positions en vendant ou en achetant des contrats.
Blé
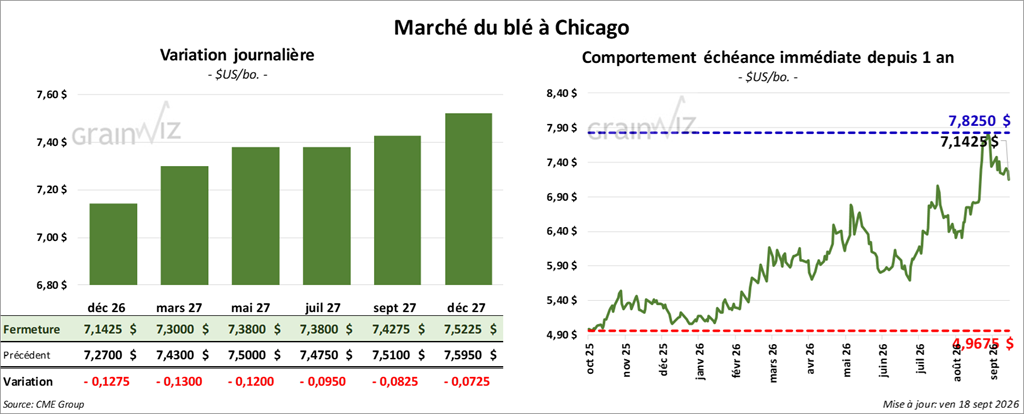
À Chicago, le contrat de blé décembre 26 a clôturé à 7,1425 $ (-12 ¾ cents). Celui mars 27 a fermé à 7,3000 $ (-13 cents). Celui mai 27 a terminé à 7,3800 $ (-12 cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,8375 $ (-10 ¾ cents). Celui mars 27 a clôturé à 7,9725 $ (-9 ¾ cents). Celui mai 27 a fermé à 8,0200 $ (-8 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,4125 $ (-11 ¼ cents). Celui mars 27 a fini à 7,6175 $ (-9 ¾ cents). Celui mai 27 a clôturé à 7,7350 $ (-8 ¾ cents).
- Bloomberg mentionne que l’administration Trump devrait permettre à des membres d’une délégation iranienne de se rendre à l’ONU, à New York, malgré le conflit toujours en cours entre les États-Unis et l’Iran. Une assemblée générale devrait se tenir la semaine prochaine.
- En Inde, les météorologues indiquent que les pluies de la mousson sont exceptionnellement faibles, à leur plus bas niveau en 17 ans. L’intensité du phénomène El Niño serait en cause. Le manque de pluie menace les rendements et accroît le risque d’une hausse des prix des produits alimentaires sur le marché intérieur.
- En Ukraine, le Bureau de la météo indique que 30 % des cultures de blé présentent des problèmes liés à une humidité inadéquate.
- Selon l’US Drought Monitor, 57 % des superficies consacrées au blé d’hiver américain étaient en zone de sécheresse, soit une baisse de deux points par rapport à la semaine précédente et d’un point sur un an.
- Quant au blé de printemps, 56 % des superficies étaient en zone de sécheresse, soit une baisse d’un point par rapport à la semaine précédente, mais une augmentation de 43 points sur un an.
- Selon la CCG, les exportations de blé canadien ont atteint 483,100 t au cours de la semaine du 13 septembre dernier, soit une hausse de 2,59 % par rapport à la semaine précédente et de 6,62 % par rapport à la moyenne des quatre dernières semaines.
- Les stocks commerciaux de blé canadien auraient augmenté de 0,72 % par rapport à la semaine précédente pour atteindre 2,513,400 t. Les terminaux du Saint-Laurent détenaient les stocks les plus élevés, avec 480,100 t, en hausse de 1,27 % sur une semaine. Ceux de Thunder Bay suivaient avec 345,200 t, soit une augmentation hebdomadaire de 27,15 %.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya américains, les cours du blé américain ont subi les effets de manœuvres essentiellement techniques, en l’occurrence des ventes de contrats.
- Les tensions géopolitiques en mer Noire (Russie/Ukraine) et au Moyen-Orient (Houthis/Iran) continuent de soutenir les différents cours.
- La fin de semaine, à l’approche du week-end, a été l’occasion pour les spéculateurs de fermer ou d’ajuster des positions en vendant ou en achetant des contrats.
 Bœuf
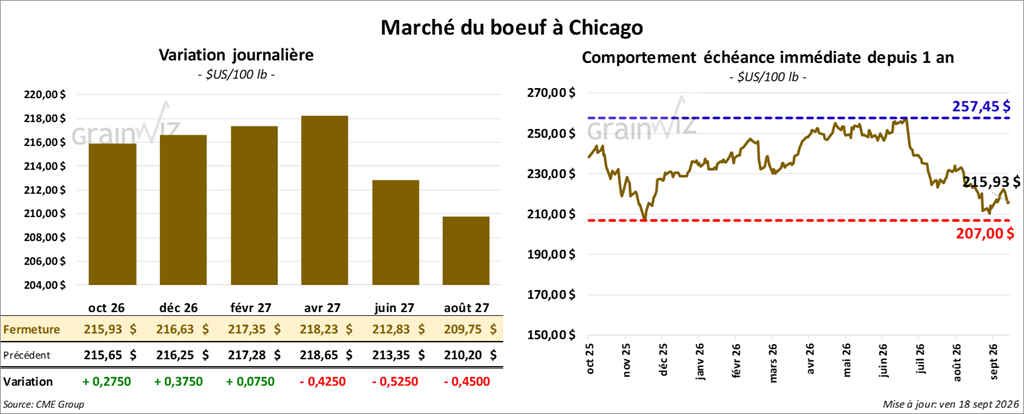
Le contrat de bœuf américain octobre 26 a clôturé à 215,93 $ (+ 28 cents). Celui décembre 26 a fermé à 216,63 $ (+ 38 cents). Celui février 27 a terminé à 217,35 $ (+ 8 cents).
Quant au veau américain, le contrat octobre 26 a fini à 323,50 $ (-88 cents). Celui novembre 26 a clôturé à 318,00 $ (-65 cents). Celui janvier 27 a fermé à 308,93 $ (-83 cents).
- À la fermeture, le CME Feeder Cattle Index reculait de 0,67 $ à 342,50 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) a tenu 3 encans en ligne aux États-Unis.
Séquence un : il n’a pas réussi à vendre les 1,514 têtes offertes. Les régions concernées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve variaient entre 224,00 et 350,00 $. Les offres maximales allaient de 0,00 à 346,00 $.
Séquence deux : il n’a pas réussi à vendre les 1,514 têtes offertes. Les régions concernées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve variaient entre 224,00 et 350,00 $. Les offres maximales allaient de 0,00 à 221,00 $.
Séquence trois : il a vendu 583 des 1,514 têtes présentées, soit 142 génisses, 325 bouvillons et 116 têtes en lots mixtes. Les prix moyens étaient de 224,00 $ pour les génisses et les bouvillons, et de 346,00 $ pour les lots mixtes. Les régions concernées par ces ventes étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve variaient entre 224,00 et 350,00 $. Les offres maximales allaient de 0,00 à 346,00 $.
- Cet après-midi, la valeur des découpes de bœuf évoluait de façon contrastée, avec un écart Ch/Se resserré à 18,68 $. La découpe « Choice » a reculé de 0,21 $ à 371,94 $, tandis que la « Select » a augmenté de 1,38 $ à 353,26 $.
- Bloomberg rapporte que les États-Unis ont rouvert la porte aux importations de bœuf mexicain pour répondre à la demande intérieure. Le point d’entrée de Saint Teresa, au Nouveau-Mexique, a ainsi accueilli des cargaisons.
- Pour la journée seulement, l’USDA a évalué les abattages sous inspection fédérale à 101,000 têtes (-5,000 par rapport à la semaine précédente; + 10,389 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 529,000 têtes (+ 24,000 par rapport à la semaine précédente; -30,270 sur un an).
Porc
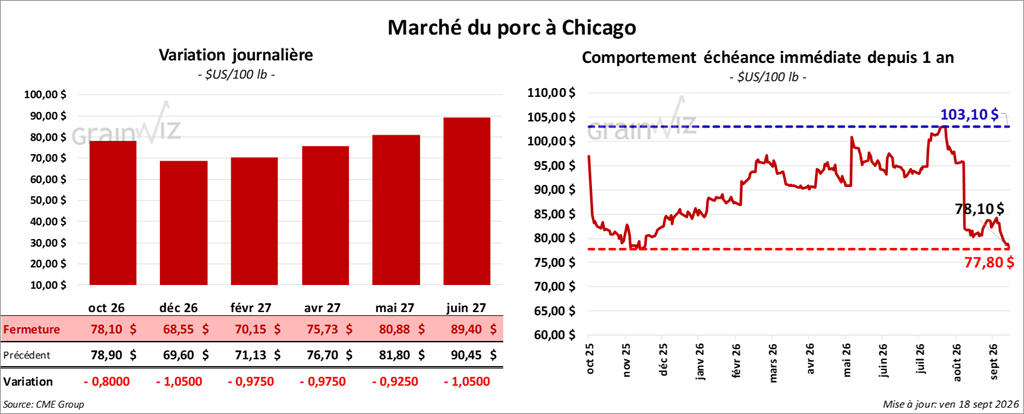
Le contrat de porc américain octobre 26 a clôturé à 78,10 $ (-80 cents). Celui décembre 26 a fermé à 68,55 $ (-1,05 $). Celui février 27 a terminé à 70,15 $ (-98 cents).
- À la clôture, le CME Lean Hogs Index perdait 0,79 $ à 85,02 $.
- Cet après-midi, le prix moyen au comptant de la carcasse s’affichait à 81,76 $. Celui du porc vivant était de 58,25 $.
- La valeur moyenne des découpes cédait 0,56 $ à 86,98 $. Dans le détail : longe – 0,56 $ (86,07 $); fesse -3,48 $ (108,62 $); épaule -1,70 $ (69,62 $); côte + 0,22 $ (153,61 $); jambon -2,81 $ (83,90 $); flanc + 4,95 $ (90,43 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 483,000 têtes (-3,000 par rapport à la semaine précédente; + 1,446 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2,490 millions de têtes (+221,000 par rapport à la semaine précédente; - 102,381 sur un an).
 Partager cet article