

Météo – États-Unis
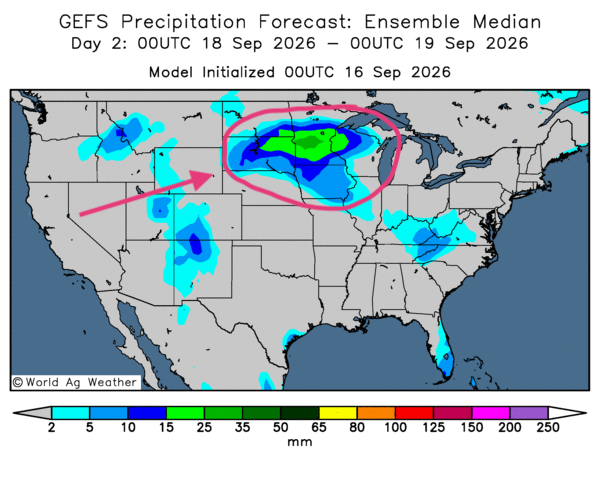
- Dans l’ensemble, les prévisions météorologiques méritent une attention particulière à court terme pour une bonne partie du Midwest et du reste des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique un risque de pluies parfois abondantes dans plusieurs régions des Grands Lacs et des environs. Les averses pourraient même être plus fréquentes à l’ouest, entre le Minnesota et le Dakota du Sud, comme le montre cette carte du 2e jour ci-contre. Des inondations localisées restent possibles à certains endroits.
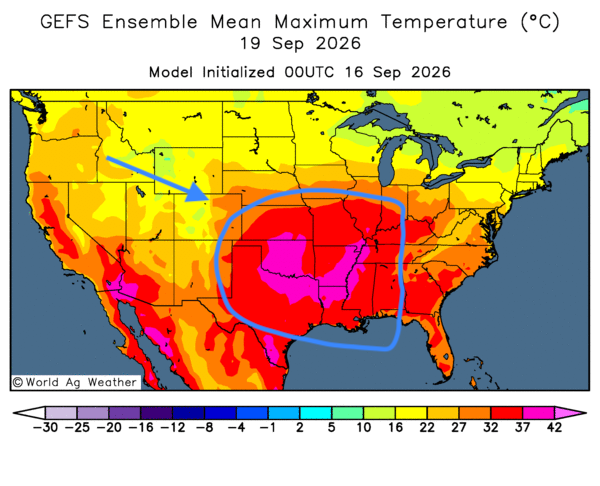
Quant aux températures, peu de changements se profilent. Une forte chaleur, parfois excessive, reste prévue pour le centre et le sud des Plaines. Elle pourrait même s’étendre plus à l’est, comme l’indique cette carte du 3e jour ci-contre.
- De son côté, World Weather prévoit des précipitations cette semaine, principalement dans le nord du Corn Belt et certaines parties du centre-ouest des États-Unis. Ces averses pourraient être bénéfiques à plus ou moins long terme pour plusieurs régions productrices.
En bref, hier soir…
- Dans un article paru hier après-midi, CNBC indiquait que le prix du WTI avait dépassé 105 $ après que l’Arabie saoudite eut annulé certaines cargaisons de brut à la suite de la fermeture, apparemment temporaire, de l’un de ses principaux oléoducs, celui de l’Est-Ouest. Cette fermeture s’expliquait par les attaques des Houthis du Yémen et touchait des commandes destinées à l’Europe pour livraison en septembre entre autres.
Hier, Oilprice soulignait notamment que la fermeture de l’oléoduc saoudien accentuait les tensions sur un marché pétrolier mondial déjà à court de réserves stratégiques. L’article précisait aussi que les capacités de stockage de pétrole en mer diminuaient considérablement. Enfin, les Chinois auraient repris leurs achats de pétrole brut. Par conséquent, l’offre mondiale d’hydrocarbures continue de se resserrer.
De son côté, CNBC révèle que la situation dans le détroit d’Ormuz demeure instable, deux navires ayant été attaqués. C’est ce que signalait le Centre des opérations commerciales maritimes du Royaume-Uni.
Par ailleurs, CNBC, qui citait Reuters, rapportait avant-hier qu’en Libye, les activités de deux champs pétroliers avaient été suspendues en raison de manifestations. Depuis le soulèvement contre Mouammar Kadhafi en 2011, le pays est régulièrement secoué par des mouvements de protestation.
Très tôt ce matin, vers 00 h 20, les prix du pétrole brut reculaient : le Brent perdait 0,71 % à 107,98 $ US le baril, tandis que le WTI régressait de 1,02 % à 104,75 $ US.
- Dans un article publié hier soir, la BBC rappelait qu’au Canada, un référendum sur la souveraineté devrait se tenir en Alberta le 19 du mois prochain. Selon les partisans de l’indépendance, la province pourrait assurer son autonomie économique grâce à ses réserves de pétrole et de gaz naturel.
Par ailleurs, le premier ministre canadien, Mark Carney, a lancé une mise en garde. Selon lui, l’indépendance entraînerait des problèmes économiques et politiques, dans un contexte où le « monde est fondamentalement incertain ».
- Dans une dépêche publiée hier après-midi sur Yahoo Finance, CNN indiquait que le revenu médian des ménages américains avait augmenté de 2,6 % en 2025 pour atteindre 87,460 $, en données corrigées de l’inflation. Il s’agirait d’un record depuis que le Bureau du recensement a commencé à recueillir ces données en 1967.
Malgré ces chiffres, plusieurs Américains disent être en difficulté financière en raison de la hausse des prix des aliments et du logement. Apparemment, l’inflation aurait augmenté de façon exponentielle depuis l’administration Biden. D’ailleurs, le président Trump avait fait campagne en promettant qu’il allait réduire les prix et l’inflation, un problème qui demeure irrésolu.
Yahoo Finance a également publié hier un article qui cite le secrétaire américain au Trésor, Scott Bessent, à propos d’un dividende de 5,000 $ accordé à chaque Américain. Il estime que cette mesure serait réalisable sans creuser considérablement le déficit américain. Rappelons que le président Trump avait fait cette promesse lors de la première convention républicaine tenue récemment à Dallas, au Texas.
- Dans un article paru hier sur Boursorama, l’Agence France-Presse explique que, lors de la 2e journée du Sommet sur l’investissement au Canada, qui se tient depuis le début de la semaine à Toronto, le premier ministre canadien a présenté le pays comme une destination propice aux investissements.
Son principal objectif est de réduire la dépendance économique du pays envers les États-Unis. Il a souligné la nécessité de susciter des investissements de 1,000 milliards de dollars canadiens au moyen d’incitatifs fiscaux et d’une réduction de la bureaucratie afin de rendre le Canada plus attrayant pour les capitaux étrangers.
Maïs
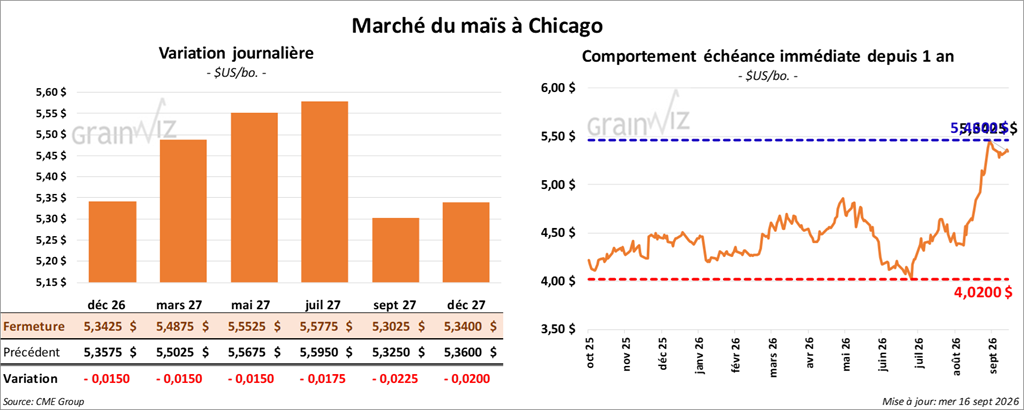
Le contrat de maïs américain décembre 26 a clôturé à 5,3425 $ (- 1 ½ cent). Celui mars 27 a fermé à 5,4875 $ (- 1 ½ cent). Celui mai 27 a terminé à 5,5525 $ (- 1 ½ cent).
- Comme l’avaient anticipé des spéculateurs, le président de la Réserve fédérale américaine, Kevin Warsh, a annoncé cet après-midi que, pour la première fois en trois ans, la banque a relevé son taux directeur de 0,25 point de pourcentage, le portant dans une fourchette de 3,75 % à 4 %. Cette décision a été prise à l’unanimité par les membres de la direction de la Fed. Cette hausse serait nécessaire pour combattre une inflation toujours supérieure à l’objectif de 2 %. Aux États-Unis, celle-ci reste alimentée par la montée des prix de l’énergie, particulièrement du pétrole et du gaz naturel.
- Dans la journée, le rapport hebdomadaire sur l’éthanol américain a été présenté. Pour la semaine du 11 septembre dernier, la production moyenne d’éthanol s’est maintenue à 1,099 million de barils par jour, un niveau inchangé sur une semaine et en hausse de 4,2 % sur un an.
- Quant aux stocks, ils ont été estimés à 25,220 millions de barils, en hausse de 0,1 % par rapport à la semaine précédente et de 11,6 % comparativement à l’an dernier.
- Les exportations d’éthanol américain auraient atteint 161,000 barils par jour, une hausse de 9,5 % par rapport à la semaine précédente. Le volume d’éthanol incorporé à l’essence serait passé de 908,000 à 911,000 barils par jour.
- D’après un rapport de l’USDA, 8,4 milliards de litres d’éthanol américain ont été exportés l’an dernier, un volume proche du record.
- Au Brésil, les exportations de maïs sont en baisse en raison de la demande intérieure pour la transformation en éthanol. L’Anec estime néanmoins que les exportations pourraient passer de 5,2 Mt la semaine précédente à 5,74 Mt cette semaine.
- En France, FranceAgriMer aurait réduit son estimation des stocks de maïs de fin d’année de 1,97 à 1,46 Mt, ce qui constituerait un creux en 20 ans.
- Aujourd’hui a été publié le rapport de Statistique Canada sur les principales grandes cultures canadiennes pour août 2026. Dans le cas du maïs, la production pourrait augmenter de 11,3 % pour atteindre 16,5 Mt. Cette progression serait attribuable à une amélioration possible des rendements et à une hausse des superficies récoltées.
- Pour demain, les analystes interrogés par Reuters anticipent des ventes à l’exportation de maïs américain 2026/27 comprises entre 700,000 t et 2,0 Mt.
Analyse sommaire – Maïs
- De toute évidence, la faible variation des prix du maïs américain suggère que la journée a été consacrée à des ajustements essentiellement techniques.
- Les données du rapport sur l’éthanol américain n’ont pas donné d’orientation claire au marché.
- Les conditions météorologiques toujours difficiles dans certaines parties du Midwest et du reste des Plaines ont contribué à soutenir les cours.
Soya
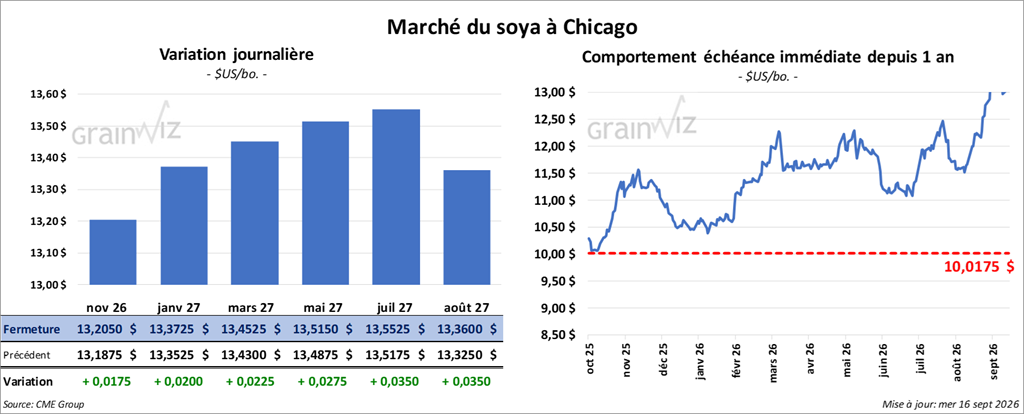
Le contrat de soya américain novembre 26 a clôturé à 13,2050 $ (+ 1 ¾ cents). Celui janvier 27 a fermé à 13,3725 $ (+ 2 cents). Celui mars 27 a terminé à 13,4525 $ (+ 2 ¼ cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 360,90 $ (+ 80 cents). Celui décembre 26 a clôturé à 365,60 $ (+ 20 cents). Celui janvier 27 a fermé à 366,30 $ (-20 cents).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 69,19 (-69 points). Celui décembre 26 a fini à 68,67 $ (-68 points).
- Des analystes notent que la trêve économique entre les États-Unis et la Chine pourrait facilement se prolonger, d’autant plus que les négociations entre les deux pays se poursuivent. D’ailleurs, le secrétaire américain au Trésor devrait rencontrer des autorités chinoises au cours du week-end, avant l’arrivée du président chinois Xi à Washington, le 24 septembre prochain.
- En Inde, les pluies de la mousson ont été particulièrement faibles, ce qui aurait aggravé la situation des oléagineux en accentuant leur stress hydrique.
- Selon Statistique Canada, la production canadienne de canola 2026 pourrait reculer de 0,8 % à 22,1 Mt. Apparemment, les rendements seraient moins bons que prévu. En revanche, l’agence canadienne mentionne que la production de soya canadien 2026 pourrait s’établir à 7,5 Mt, soit une augmentation de 7,8 % par rapport à l’an passé. L’amélioration des rendements et l’augmentation des superficies récoltées seraient à l’origine de cette hausse.
- Pour demain, les analystes sondés par Reuters prévoient des ventes à l’exportation de soya américain 2026/27 comprises entre 900,000 t et 2,4 Mt. Dans le cas du tourteau, les attentes des analystes se situent entre 150,000 et 650,000 t. Enfin, pour l’huile de soya, les projections se situent entre -10,000 et 10,000 t.
Analyse sommaire – Soya
- Comme pour le maïs, le secteur du soya américain et de ses produits dérivés a été marqué par des ajustements techniques.
- Les conditions météorologiques toujours difficiles dans certaines parties du Midwest et du reste des Plaines ont contribué à soutenir les cours.
 Blé
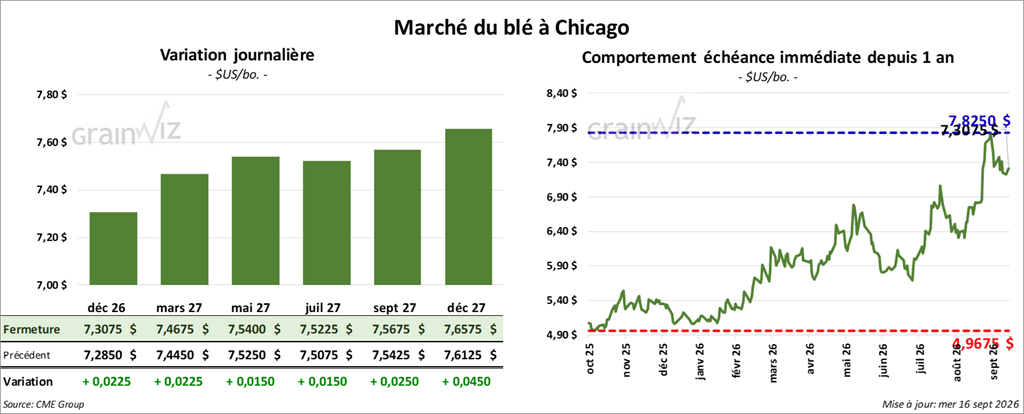
À Chicago, le contrat de blé décembre 26 a clôturé à 7,3075 $ (+2 ¼ cents). Celui mars 27 a fermé à 7,4675 $ (+ 2 ¼ cents). Celui mai 27 a terminé à 7,5400 $ (+ 1 ½ cent).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,9950 $ (+ 3 ¼ cents). Celui mars 27 a clôturé à 8,1225 $ (+ 2 ½ cents). Celui mai 27 a fermé à 8,1550 $ (+ 1 cent).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,5600 $ (+ 7 ½ cents). Celui mars 27 a fini à 7,7475 $ (+ 5 ½ cents). Celui mai 27 a clôturé à 7,8525 $ (+ 5 cents).
- En France, FranceAgriMer a revu à la baisse ses prévisions d’exportations de blé tendre, désormais en recul de 10 % par rapport à l’an passé. En revanche, l’organisme croit que le blé pourrait être utilisé pour l’alimentation animale, en remplacement du maïs. Il précise que la production française de maïs est la plus faible depuis les années 1970.
Les aléas météorologiques, c’est-à-dire la chaleur excessive et la sécheresse persistante, seraient en cause. Dans ce contexte, FranceAgriMer a abaissé son évaluation des stocks de blé tendre d’hiver de 3,65 Mt à 3,0 Mt.
- En Europe, des précipitations supplémentaires seraient nécessaires pour faciliter les semis de blé d’hiver.
- En Ukraine, le ministère de l’Agriculture estime que la superficie consacrée au blé d’hiver 2027 pourrait reculer de 490,000 acres à 11,12 millions d’acres.
- Au Canada, les conditions seraient particulièrement humides. En Saskatchewan, la récolte de blé serait achevée à 27 %, en retard par rapport aux 58 % des dernières années. En Alberta, la récolte de blé est achevée à 21 %, en retard par rapport à la moyenne de 44 % des années passées.
- Statistique Canada estime que la production de blé 2026 pourrait reculer de 10,9 % à 36,1 Mt. Selon l’agence, il y aurait une réduction des superficies à récolter. Les analystes s’attendaient plutôt à une baisse moins prononcée, avec une production de 38,3 Mt.
- En Russie, SovEcon soutient que les marchés sous-estiment les risques liés au transport en mer Noire.
- Selon Reuters, les analystes estiment que les ventes à l’exportation de blé américain 2026/27 pourraient se situer entre 150,000 et 500,000 t.
Analyse sommaire – Blé
- Comme pour le maïs et le soya américains, les séances sur les marchés du blé américain ont été consacrées à des ajustements techniques.
- Les conditions météorologiques toujours difficiles dans certaines parties du Midwest et du reste des Plaines ont contribué à soutenir les cours.
- La réduction de l’offre mondiale causée par les conflits en Ukraine/Russie et au Moyen-Orient, combinée aux problèmes météorologiques en Europe, continue de soutenir les cours.
- La baisse possible de la production canadienne de blé a apporté un certain soutien au secteur du blé américain.
 Bœuf
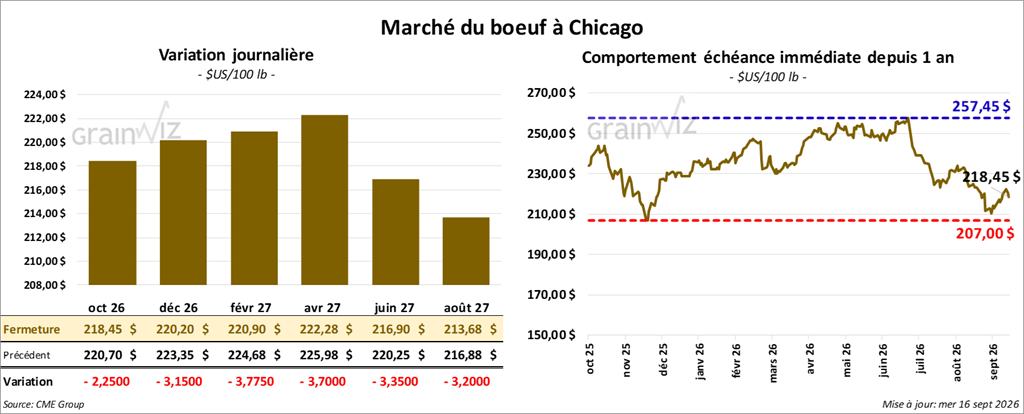
Le contrat de bœuf américain octobre 26 a clôturé à 218,45 $ (-2,25 $). Celui décembre 26 a fermé à 220,20 $ (-3,15 $). Celui février 27 a terminé à 220,90 $ (-3,78 $).
Quant au veau américain, le contrat octobre 2026 a fini à 329,65 $ (-4,20 $). Celui novembre 26 a clôturé à 323,10 $ (-5,80 $). Celui janvier 27 a fermé à 314,10 $ (-6,73 $).
- À la fermeture, le CME Feeder Cattle Index augmentait de 1,16 $ à 342,74 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a pas réussi à vendre les 1,514 têtes offertes en ligne aux États-Unis. Les régions concernées par cette tentative de vente sont le TX/NM/OK, le KS, l’IA et le CO. Les prix de réserve se situaient entre 226,00 et 351,00 $, tandis que les offres maximales se situaient à 0,00 $.
- Cet après-midi, la valeur du surgelé de bœuf reculait avec un écart Ch/Se élargi à 21,24 $. La découpe « Choice » a perdu 0,27 $ à 375,81 $, tandis que la découpe « Select » régressait de 1,79 $ à 354,57 $.
- Pour la journée seulement, l’USDA a évalué les abattages sous inspection fédérale à 102,000 têtes (-7,000 par rapport à la semaine précédente; -6,816 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 313,000 têtes (+93,000 par rapport à la semaine précédente; - 37,998 sur un an).
Porc
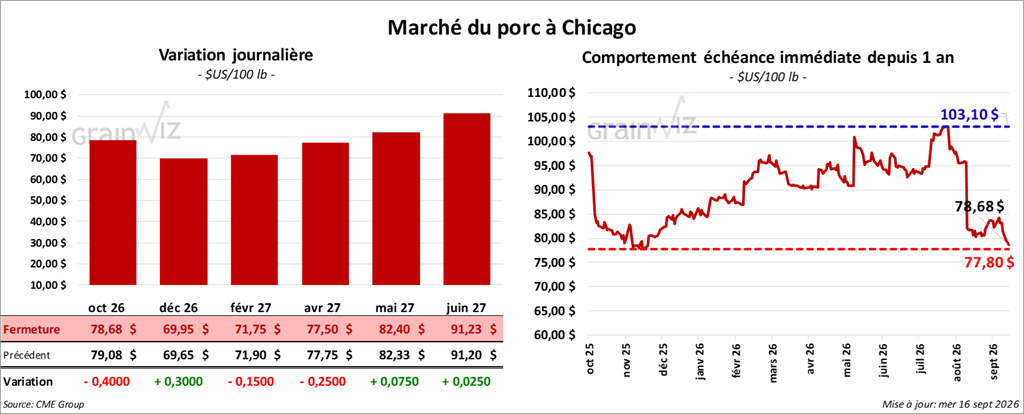
Le contrat de porc américain octobre 26 a clôturé à 78,68 $ (-40 cents). Celui décembre 26 a fermé à 69,95 $ (+ 30 cents). Celui février 27 a terminé à 71,75 $ (-15 cents).
- À la clôture, le CME Lean Hogs Index perdait 0,61 $ à 86,60 $.
- Cet après-midi, le prix moyen au comptant était en baisse de 1,98 $ à 82,60 $. Quant au prix du porc vivant, il reculait de 5,01 $ à 57,54 $.
- La valeur moyenne des découpes cédait 1,15 $ à 86,35 $. Dans le détail : longe + 1,52 $ (87,62 $); fesse -3,60 $ (106,94 $); épaule + 1,14 $ (67,16 $); côte -1,55 $ (154,92 $); jambon -2,81 $ (83,88 $); flanc -4,29 $ (85,38 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 488,000 têtes (+ 2,000 par rapport à la semaine précédente; -4,925 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,458 million de têtes (+ 493,000 par rapport à la semaine précédente ; -8,906 sur un an).
 Partager cet article