

Météo – États-Unis
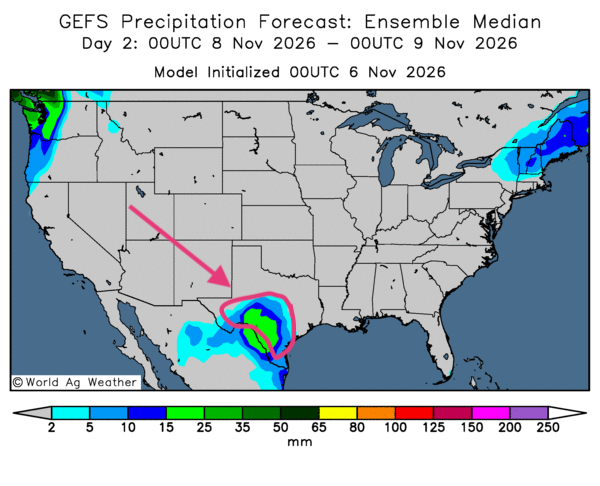
- Dans l’ensemble, les prévisions météorologiques varient peu à court terme pour le Midwest et le reste des Plaines américaines. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique un temps sec pour la plupart des régions de production. Toutefois, comme le montre cette carte du 2e jour, des averses d’intensité variable pourraient toucher le sud du Texas. Les conditions resteraient propices aux travaux aux champs dans l’essentiel du Midwest et du reste des Plaines américaines.
En bref, hier soir…
- Des articles de CNBC publiés hier après-midi révélaient que les investisseurs particuliers ont vendu, en une seule journée, le plus grand nombre d’actions depuis le début de la pandémie de COVID-19, en mars 2020. C’est ce que rapportait Vanda Research hier. Il semblerait que les investisseurs se détournent des valeurs technologiques un peu partout dans le monde. Des ventes massives ont été observées dans les secteurs des semi-conducteurs et de l’intelligence artificielle.
CNBC explique que les résultats des élections de mi-mandat aux États-Unis, marqués par une vague démocrate dans des États clés comme le Texas, connu pour ses entreprises spécialisées en intelligence artificielle, ont commencé à inquiéter les marchés. Ceux-ci craignent notamment que les démocrates freinent la construction de centres de données. Selon des analystes, la journée ressemblait toutefois davantage à une correction après les fortes hausses enregistrées avant-hier à l’annonce des résultats du scrutin américain de mi-mandat.
- Un article de Yahoo Finance, qui citait Reuters hier, mentionne que les grandes banques américaines s’attendent à un Congrès plus rigoureux. Les démocrates ont apparemment déjà commencé à enquêter sur les transactions commerciales de plusieurs membres de l’administration Trump. Selon des responsables bancaires, les changements législatifs à Washington pourraient accélérer la lutte contre la fraude liée à l’intelligence artificielle.
Des analystes estiment également que les enquêtes pourraient porter sur d’autres problèmes du secteur bancaire, comme les frais cachés, les prêts abusifs ou les prêts hypothécaires. Selon Reuters, les démocrates pourraient examiner l’assouplissement des mesures de contrôle, qui nuit aux consommateurs.
- Hier soir, la BBC rapportait que l’administration Trump avait démenti les rumeurs selon lesquelles le secrétaire d’État américain, Marco Rubio, et le chef du Pentagone, Pete Hegseth, auraient démissionné après la défaite aux élections de mi-mandat.
- Dans une dépêche diffusée hier soir, la BBC mentionnait que la candidate socialiste démocrate Nithya Raman avait été élue mairesse de Los Angeles. Sa victoire paraissait très improbable aux yeux de plusieurs observateurs : l’ancienne mairesse, Karen Bass, était une figure politique influente qui avait auparavant siégé au Congrès. Nithya Raman a souvent été comparée à Zohran Mamdani, maire socialiste de New York. Los Angeles et New York sont les deux villes les plus peuplées des États-Unis.
- Un article de l’Agence France-Presse repris par Boursorama explique que le président Donald Trump s’est emporté hier contre des élections qu’il juge « truquées ». Selon les calculs de plusieurs médias, les démocrates devraient disposer d’au moins 250 élus à la Chambre des représentants à partir du 3 janvier prochain.
Le nombre définitif d’élus demeure inconnu, puisque le décompte est toujours en cours dans une vingtaine de circonscriptions. Au Sénat, les démocrates comptent maintenant 54 sénateurs sur 100 ; les résultats de l’Alaska et du Mississippi restent à connaître.
- Yahoo Finance Canada, qui cite La Presse canadienne, soutient que le nouveau budget fédéral (2026) mise sur la croissance des entreprises grâce à plusieurs incitatifs et mesures fiscales destinés à stimuler les investissements privés. L’objectif serait de rendre les entreprises canadiennes plus compétitives à l’international. Toutefois, le budget répond peu aux besoins des petites entreprises. Il privilégie les mégaprojets et les incitatifs fiscaux destinés aux grandes entreprises.
Maïs
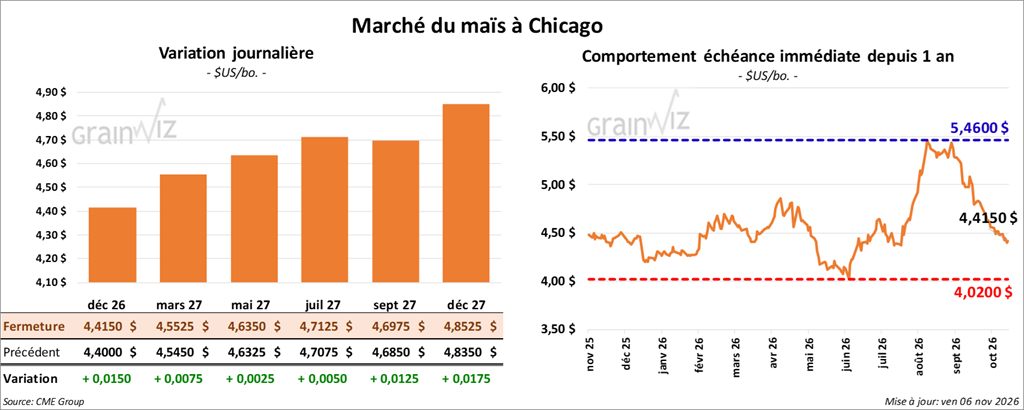
Le contrat de maïs américain décembre 26 a clôturé à 4,4150 $ (+ 1 ½ cent). Le contrat mars 27 a clôturé à 4,5525 $ (+ ¾ cent). Le contrat mai 27 a terminé à 4,6350 $ (+ ¼ cent).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 101,000 t de maïs américain. Les destinations étaient inconnues et les livraisons étaient attendues en 2026/27.
- Dans un rapport, la FAO note que la demande mondiale de céréales, de viande et de produits laitiers est en baisse, ce qui a entraîné un recul des prix en octobre dernier.
- En Argentine, le Buenos Aires Grain Exchange rapporte que les semis de maïs sont maintenant achevés à 50,5 %. L’organisme souligne également que, jusqu’à présent, la météo reste favorable.
- En France, FranceAgriMer (Céré’Obs) considère qu’au 2 novembre dernier, 22 % des cultures de maïs étaient classées dans les catégories « bon à excellent ». Cette proportion était stable d’une semaine à l’autre, mais représentait une forte baisse par rapport aux 59 % de l’an passé. Les récoltes sont néanmoins terminées, contre un avancement de 89 % en 2025 et de 80 % en moyenne au cours des cinq dernières années.
- Le rapport hebdomadaire de la Commission canadienne des grains (CCG) du 1er novembre dernier a été publié aujourd’hui.
Aucune exportation de maïs canadien n’a été répertoriée. Ce résultat était inchangé par rapport à la semaine précédente et représentait une forte baisse comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de maïs canadien se sont établis à 96,900 t, en hausse de 81,5 % par rapport à la semaine précédente et de 41,4 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux Bay & Lake détenaient les stocks les plus élevés, avec 38,100 t, en nette augmentation par rapport à la semaine précédente. Venaient ensuite les terminaux du Saint-Laurent, avec 15,700 t, en baisse de 4,9 % d’une semaine à l’autre.
Analyse sommaire – Maïs
- La séance sur le marché du maïs américain a été dominée par des opérations essentiellement techniques.
- Toutefois, les ventes privées à l’exportation annoncées ce matin ont apporté un certain soutien aux cours.
- La récolte en cours limite le potentiel de hausse des contrats de maïs américain.
- Les conditions météorologiques restent favorables à la poursuite des travaux aux champs dans le Midwest. Elles ont freiné la progression des cours.
- La fin de la semaine et le début du week-end ont permis à des spéculateurs de fermer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
 Soya
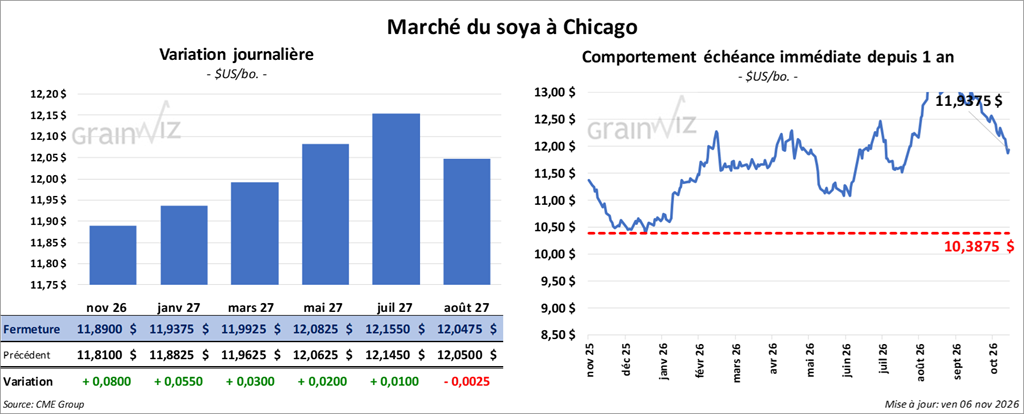
Le contrat de soya américain janvier 27 a clôturé à 11,9375 $ (+ 5 ½ cents). Le contrat mars 27 a clôturé à 11,9925 $ (+ 3 cents). Le contrat mai 27 a terminé à 12,0825 $ (+ 2 cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 319,20 $ (+ 2,00 $). Le contrat janvier 27 a clôturé à 319,70 $ (+ 2,00 $). Le contrat mars 27 a clôturé à 321,20 $ (+ 1,70 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 62,26 $ (-2 points). Le contrat janvier 27 a fini à 62,41 $ (- 1 cent).
- Ce matin, l’USDA a annoncé des ventes privées à l’exportation de 136,000 t de soya américain. La Chine en était la destination et les livraisons étaient prévues en 2026/27.
- World Weather prévoit des précipitations dans le centre-ouest du Brésil au cours de la semaine prochaine, ce qui devrait faciliter la levée et l’établissement des cultures. Toutefois, les météorologues précisent que les pluies pourraient être plus variables dans les régions asséchées du nord du pays.
- Selon des analystes, le phénomène météorologique El Niño serait moins intense au Brésil qu’en 2015.
- Selon le rapport de la CCG, au 1er novembre dernier, les exportations de canola canadien se sont établies à 251,100 t, en hausse de 5,5 % par rapport à la semaine précédente et de 16,5 % par rapport à la moyenne des quatre dernières années.
Par ailleurs, l’organisme estime que les exportations de soya canadien se sont établies à 289,300 t, ce qui représentait une hausse de 19,5 % par rapport à la semaine précédente et de 59,5 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de canola canadien se sont établis à 1,368,500 t, en baisse de 12,4 % par rapport à la semaine précédente et de 3,8 % par rapport à la moyenne des quatre dernières semaines. Ceux de soya canadien ont atteint 844,000 t, en recul de 3,6 % d’une semaine à l’autre, mais en hausse de 32,5 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux de Vancouver détenaient les stocks de canola les plus élevés, avec 229,800 t, en baisse de 9,8 % par rapport à la semaine précédente. Venaient ensuite les terminaux de Thunder Bay, avec 107,400 t, en hausse de 1,2 % d’une semaine à l’autre. Quant aux terminaux du Saint-Laurent, ils disposaient de 12,500 t de canola, un volume inchangé par rapport à la semaine précédente.
Pour le soya canadien, les terminaux du Saint-Laurent détenaient les stocks les plus élevés, avec 278,300 t, en baisse de 0,2 % par rapport à la semaine précédente. Les terminaux Bay & Lake venaient ensuite, avec 207,100 t, en recul de 23,6 % d’une semaine à l’autre.
Analyse sommaire – Soya
- Comme celui du maïs, le marché du soya américain et de ses produits dérivés a été dominé par des opérations essentiellement techniques.
- Les ventes privées à l’exportation annoncées ce matin ont néanmoins apporté un certain soutien aux cours du soya américain.
- Les conditions météorologiques favorables au Midwest laissent penser que la récolte pourrait s’accélérer.
- La récolte en cours continue de peser sur les prix du soya américain et de ses produits dérivés.
- La fin de la semaine et le début du week-end ont permis à des spéculateurs de fermer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
Blé
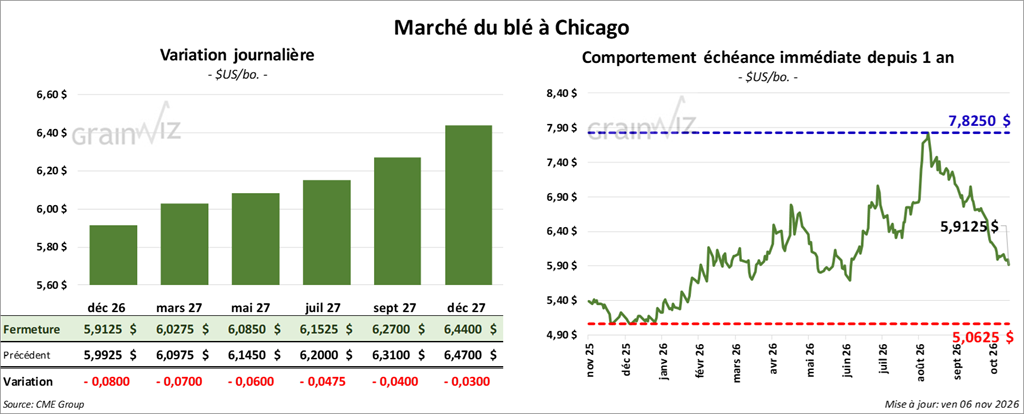
À Chicago, le contrat de blé décembre 26 a clôturé à 5,9125 $ (- 8 cents). Le contrat mars 27 a clôturé à 6,0275 $ (- 7 cents). Le contrat mai 27 a terminé à 6,0850 $ (- 6 cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 6,3250 $ (- 3 ¼ cents). Le contrat mars 27 a clôturé à 6,3975 $ (- 3 ¼ cents). Le contrat mai 27 a clôturé à 6,4275 $ (- 2 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,1600 $ (- 4 cents). Le contrat mars 27 a fini à 6,3025 $ (- 7 ¼ cents). Le contrat mai 27 a clôturé à 6,4100 $ (- 7 ½ cents).
- Les démocrates du Congrès américain remettent en question le conflit commercial entre les États-Unis et le Canada. Leur objectif, selon le Wall Street Journal, serait de revenir à la politique antérieure. Certains sénateurs discutent déjà de l’élaboration d’un projet de loi visant à contrer les droits de douane imposés par l’administration Trump sur plusieurs produits canadiens.
Le journal rappelle toutefois que les démocrates devront réunir les 60 voix nécessaires pour surmonter une obstruction parlementaire au Sénat, ou obtenir une majorité des deux tiers à la Chambre des représentants et au Sénat pour passer outre au veto présidentiel. Le Wall Street Journal précise néanmoins que certains démocrates pensent pouvoir convaincre des républicains de revenir sur ces mesures commerciales impopulaires.
- Nutrien, entreprise canadienne et premier producteur mondial de potasse, a présenté des résultats trimestriels inférieurs aux attentes des analystes. Son rapport indique une baisse des ventes d’engrais, mais une hausse de la production de soufre et d’autres produits. Les analystes anticipaient un bénéfice de 80 cents par action, alors que l’entreprise l’a chiffré à 61 cents.
L’entreprise explique que les agriculteurs, en difficulté financière, ont reporté leurs achats d’engrais azotés. Ces difficultés sont particulièrement visibles au Brésil. Nutrien précise toutefois que la demande mondiale de potasse reste élevée et qu’une pénurie persiste à l’échelle mondiale.
- World Weather indique que les conditions d’établissement du blé d’hiver dans le sud de la Russie sont moins bonnes que la normale. Les cultures pourraient donc être vulnérables aux épisodes de froid extrême possibles au cours des prochains mois.
- En Russie, les autorités ont abaissé le quota d’exportation d’engrais minéraux pour la période de décembre 2026 à mai 2027. Il passe de 20 Mt à 18,8 Mt.
- FranceAgriMer estime qu’au 2 novembre dernier, les semis de blé tendre étaient achevés à 84 %, en avance sur les 77 % de la saison dernière et les 73 % de la moyenne des cinq dernières années.
- Selon la CCG, au cours de la semaine du 1er novembre dernier, les exportations de blé canadien se sont élevées à 384,700 t, en baisse de 11,1 % par rapport à la semaine précédente et de 16,1 % par rapport à la moyenne des quatre dernières semaines.
Les stocks commerciaux de blé canadien atteignaient 2,736,900 t, en hausse de 2,0 % par rapport à la semaine précédente, mais en baisse de 3,9 % par rapport à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent détenaient les stocks les plus élevés, avec 503,300 t, en hausse de 2,5 % par rapport à la semaine précédente. Les installations de Thunder Bay suivaient, avec 353,200 t, en augmentation de 12,1 % d’une semaine à l’autre.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya, les cours du blé américain ont été influencés par des opérations essentiellement techniques.
- La fin de la semaine et le début du week-end ont permis à des spéculateurs de fermer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
Bœuf
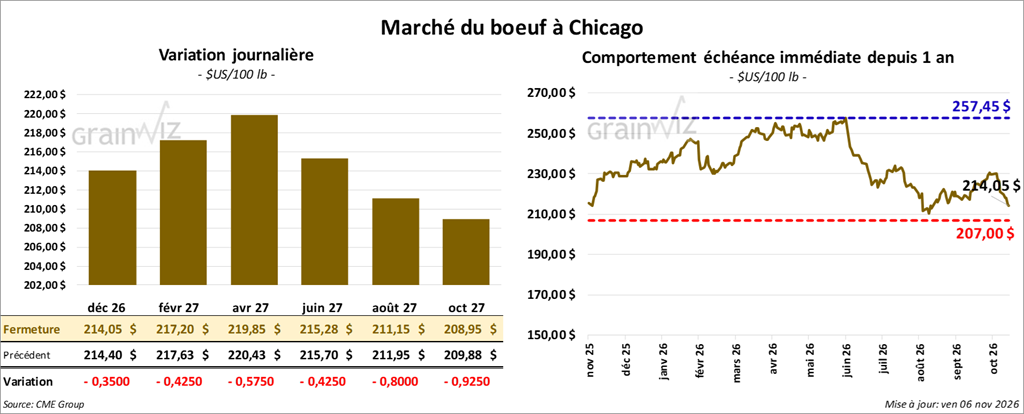
Le contrat de bœuf américain décembre 26 a clôturé à 214,05 $ (- 35 cents). Le contrat février 27 a clôturé à 217,20 $ (- 43 cents). Le contrat avril 27 a terminé à 219,85 $ (- 58 cents).
Quant au veau américain, le contrat janvier 27 a fini à 318,38 $ (- 1,95 $). Le contrat mars 27 a clôturé à 313,85 $ (- 2,08 $). Le contrat avril 27 a clôturé à 312,60 $ (- 2,15 $).
- À la clôture, le CME Feeder Cattle Index reculait de 5,35 $ à 337,41 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) a tenu deux enchères en ligne aux États-Unis.
Première séquence : il a vendu 199 têtes, uniquement des bouvillons, sur les 1,854 têtes offertes, à un prix moyen de 215,00 $. Cette vente concerne le KS. Les prix de réserve variaient entre 214,00 et 330,00 $. Les offres maximales se situaient entre 0,00 et 215,00 $.
Deuxième séquence : il a vendu 314 têtes (274 génisses et 40 mixtes). Le prix moyen s’établissait à 213,50 $ pour les génisses et à 325,00 $ pour les mixtes. Ces ventes concernaient le KS et l’IA. Les prix de réserve variaient entre 213,00 et 330,00 $. Les offres maximales se situaient entre 0,00 et 325,00 $.
- Cet après-midi, les valeurs des découpes de bœuf évoluaient en ordre dispersé, avec un écart Ch/Se de 7,23 $. La découpe « Choice » a reculé de 0,77 $ à 360,79 $, tandis que la « Select » a augmenté de 1,24 $ à 353,56 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 93,000 têtes (-3,000 par rapport à la semaine précédente ; -5,573 sur un an).
- Il a également estimé le cumul des abattages sous inspection fédérale à 534,000 têtes (-9,000 par rapport à la semaine précédente ; -34,948 sur un an).
Porc
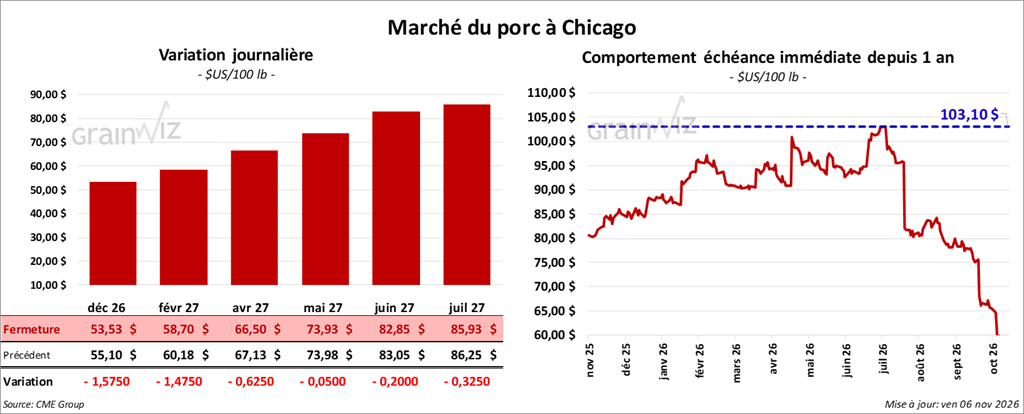
Le contrat de porc américain décembre 26 a clôturé à 53,53 $ (- 1,58 $). Le contrat février 27 a clôturé à 58,70 $ (- 1,48 $). Le contrat avril 27 a terminé à 66,50 $ (- 63 cents).
- À la clôture, le CME Lean Hogs Index perdait 1,07 $ à 62,86 $.
- Cet après-midi, le prix moyen de la carcasse au comptant progressait de 4,42 $ à 46,21 $.
- La valeur moyenne des découpes gagnait 1,66 $ à 70,65 $. Dans le détail : longe -1,54 $ (71,77 $) ; fesse + 4,39 $ (98,57 $) ; épaule + 6,42 $ (59,41 $) ; côte -5,18 $ (123,84 $) ; jambon + 3,67 $ (64,65 $) ; flanc + 2,58 $ (66,34 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 485,000 têtes (-1,000 par rapport à la semaine précédente ; + 14,160 sur un an).
- Il a également estimé le cumul hebdomadaire à 2,664 millions de têtes (+ 56,000 par rapport à la semaine précédente ; + 27,655 sur un an).
 Partager cet article