

Météo – États-Unis
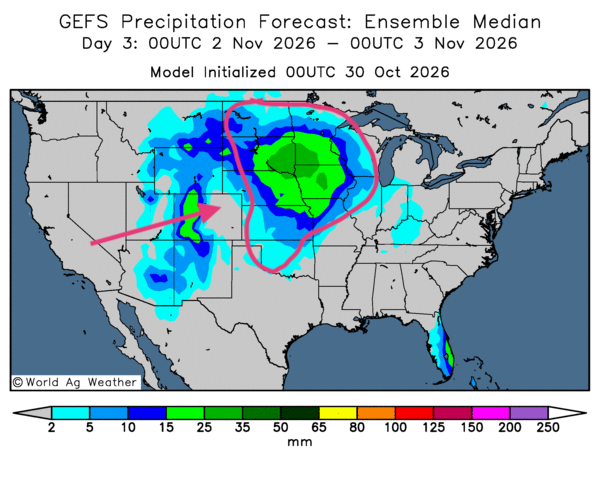
- De manière générale, les prévisions météorologiques semblent « satisfaisantes » à court terme dans une bonne partie du Midwest et du reste des Plaines. L’analyse des cartes GFS ou GEFS (World Ag Weather), établies jusqu’au 3e jour, indique des possibilités de pluie sur l’ensemble du territoire, à l’exception des secteurs les plus à l’est, à partir du Michigan et de l’Ohio (voir notamment la carte du 3e jour ci-contre). Un temps ensoleillé pourrait également s’installer dans le sud des Plaines, dans les environs du Texas.
En bref, hier soir…
- La BBC rapportait hier soir que l’opposition israélienne a accusé le premier ministre Netanyahou de tenter de remettre en cause la légitimité des résultats des élections, dont il est sorti vainqueur sans toutefois obtenir la majorité. Le principal parti d’opposition israélien et les partis arabes l’ont également accusé d’avoir bénéficié d’une ingérence étrangère lors du scrutin.
Cette ingérence viendrait du Qatar et de la Turquie. À l’heure actuelle, les services de sécurité intérieure israéliens en sont toutefois encore au stade de l’enquête. Le Qatar a rejeté ces allégations, les qualifiant de « ridicules et dangereuses ». Pour sa part, le Likoud, le parti de Netanyahou, a accusé les autres partis israéliens à majorité arabe de fraude électorale.
- Selon une enquête de Reuters, l’Iran aurait pu acheminer du matériel militaire par voie terrestre, maritime et aérienne, malgré le blocus américain, même en temps de guerre. Le pays a, semble-t-il, mis en place à cette fin un complexe militaro-financier regroupant 5,000 agences.
- Selon un article paru hier soir sur Boursorama et citant Reuters, la Banque centrale européenne (BCE) a annoncé, comme prévu, qu’elle maintenait ses taux directeurs inchangés. Son principal taux, c’est-à-dire le taux de la facilité de dépôt, reste à 2,50 %.
La banque précise toutefois qu’une hausse reste possible dans les prochains mois. Elle surveille de près l’évolution de l’inflation, principalement alimentée par la progression constante des prix des matières premières énergétiques. Pour l’instant, la BCE constate que l’inflation européenne demeure sous contrôle.
- Oilprice indiquait hier que le gouvernement du Royaume-Uni a prévu un budget destiné à de nouveaux forages pétroliers et gaziers en mer du Nord. L’Office for Budget Responsibility (OBR) explique que la production de pétrole et de gaz du Royaume-Uni diminuera de 10 % par année jusqu’en 2031, mais uniquement si de nouveaux gisements sont mis en exploitation. La mer du Nord produit essentiellement du Brent et du gaz naturel.
- Oilprice révélait hier après-midi que l’importation de diesel russe soulève des questions juridiques complexes. L’article précise que la licence générale 135 du département du Trésor autorise ces importations, alors que la loi de 2022 les interdit.
L’importation étant interdite par la loi, l’acheteur s’expose à des sanctions douanières et peut faire l’objet de poursuites pendant cinq ans. Mais un pétrolier maltais transportant 40,000 t de diesel russe est déjà en route vers New York. Il devrait y arriver vers le 7 novembre prochain, soit après les élections de mi-mandat. Pour l’instant, l’identité de l’acheteur est inconnue. Des parlementaires américains exercent toutefois des pressions sur l’armateur pour qu’il la divulgue publiquement.
Maïs
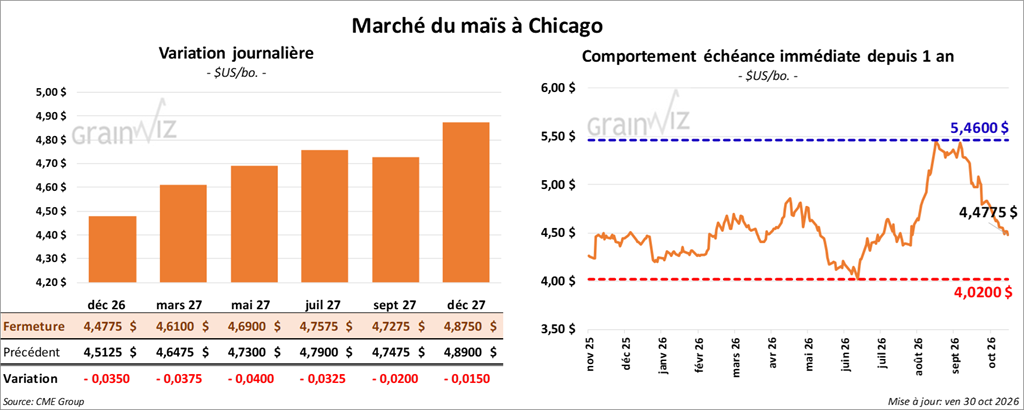
Le contrat de maïs américain décembre 26 a clôturé à 4,4775 $ (- 3 ½ cents). Le contrat mars 27 a clôturé à 4,6100 $ (- 3 ¾ cents). Le contrat mai 27 a terminé à 4,6900 $ (- 4 cents).
- Reuters mentionne qu’hier, la Korea Feed Association a acheté 68,000 t de moulée de maïs dans le cadre d’une vente privée à l’exportation.
- Dans les régions du sud du Brésil, les semis progressent plus lentement en raison de conditions trop humides. Jusqu’à présent, les observateurs n’ont toutefois relevé aucun problème notable en Amérique du Sud. En Argentine, les semis de maïs sont réalisés à 47,3 %.
- Le rapport hebdomadaire de la Commission canadienne des grains (CCG) paraissait aujourd’hui. La commission rapporte qu’aucune exportation de maïs canadien n’a eu lieu au cours de la semaine du 25 octobre dernier.
Les stocks commerciaux ont été établis à 53,400 t, soit une hausse de 26,8 % par rapport à la semaine précédente et un recul de 20,4 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés, avec 16,500 t, soit une hausse notable par rapport à la semaine précédente. Les terminaux Bay & Lakes venaient ensuite avec 6,900 t, en augmentation de 7,8 % comparativement à la semaine précédente.
Analyse sommaire – Maïs
- Des opérations essentiellement techniques ont marqué le secteur du maïs américain tout au long de la séance.
- Les récoltes en cours freinent toujours la hausse des cours.
- La fin de semaine et la fin du mois ont été l’occasion pour certains spéculateurs de clôturer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
Soya
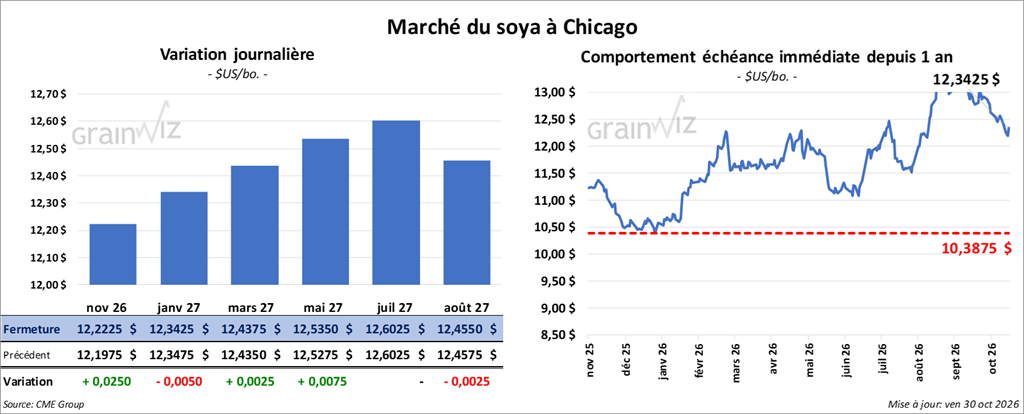
Le contrat de soya américain novembre 26 a clôturé à 12,2225 $ (+ 2 ½ cents). Le contrat janvier 27 a clôturé à 12,3425 $ (- ½ cent). Le contrat mars 27 a terminé à 12,4375 $ (+ ¼ cent).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 324,60 $ (- 4,70 $). Le contrat janvier 27 a clôturé à 325,20 $ (- 4,50 $). Le contrat mars 27 a clôturé à 327,00 $ (- 4,10 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 65,90 $ (+ 26 points). Le contrat janvier 27 a fini à 66,17 $ (+ 31 points).
- Ce matin, l’USDA a signalé deux ventes privées à l’exportation de soya américain. La première portait sur 132,000 t à destination inconnue. La seconde concernait 165,150 t, également à destination inconnue. Dans les deux cas, les livraisons sont prévues pour 2026/27.
- Selon l’Agricultural Trade Monitor de l’Université du Dakota du Nord, les États-Unis auraient exporté un volume record de 18,6 Mt de tourteau en 2025/26. Selon toute vraisemblance, ils pourraient en exporter 20,6 Mt en 2026/27, ce qui représenterait une hausse de 66 % par rapport à 2020. Le document explique que les infrastructures de trituration se sont améliorées. La demande de biodiesel a également augmenté. La part des États-Unis sur le marché mondial du tourteau est passée de 18 à 23 %.
- Selon World Weather, les conditions météorologiques suscitent encore des inquiétudes dans le centre-ouest du Brésil. Bien qu’il y ait eu quelques averses, l’humidité des sols pourrait rester insuffisante dans la région au cours des deux à trois prochaines semaines. Dans le sud du Brésil, le temps demeure très humide.
Un assèchement partiel pourrait toutefois survenir par endroits, surtout dans l’extrême sud, dans le Rio Grande do Sul. Les autres régions du sud risquent en revanche de subir des inondations. Les météorologues ne semblent cependant pas très inquiets à court terme pour l’Amérique du Sud.
- La demande chinoise plutôt terne pour le soya américain observée cette semaine (seulement deux cargos) suscite certaines inquiétudes, surtout après la chute du real brésilien qui a suivi la victoire de Lula aux dernières élections. Des spéculateurs pensent que les Chinois pourraient être tentés par le grain brésilien, moins coûteux que le grain américain.
- Selon la CCG, les exportations de canola canadien auraient atteint 238,000 t, soit une hausse de 10,7 % par rapport à la semaine précédente et de 10,7 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de canola ont été établis à 1,561,700 t, soit une augmentation de 14,1 % par rapport à la semaine précédente et de 13 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux de Vancouver disposaient des stocks les plus élevés, avec 254,700 t, en hausse de 47,5 % par rapport à la semaine précédente. Les terminaux Bay & Lakes venaient ensuite avec 188,500 t, soit une augmentation notable par rapport à la semaine précédente. Aux terminaux du Saint-Laurent, les stocks étaient de 12,500 t, en baisse de 0,8 %.
Du côté du soya canadien, les exportations se sont chiffrées à 242,000 t, soit une hausse de 79,5 % par rapport à la semaine précédente et de 99 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux de soya se sont établis à 875,400 t, soit une augmentation de 29 % par rapport à la semaine précédente et de 92,5 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés, avec 278,900 t, en hausse de 50,5 % par rapport à la semaine précédente. Les terminaux Bay & Lakes venaient ensuite avec 271,200 t, soit une augmentation de 28,8 % par rapport à la semaine précédente.
Analyse sommaire – Soya
- Comme celui du maïs américain, le secteur du soya américain et de ses produits dérivés a été influencé par des opérations techniques.
- Les récoltes en cours ont limité le potentiel de hausse des cours des contrats.
- L’annonce, ce matin, de deux ventes privées à l’exportation a néanmoins apporté un certain soutien au secteur du soya américain et de ses produits dérivés. Mais la baisse du real brésilien inquiète. Les Chinois pourraient préférer le soya brésilien plutôt que celui des Américains.
- La fin de semaine et la fin du mois ont été l’occasion pour certains spéculateurs de clôturer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
 Blé
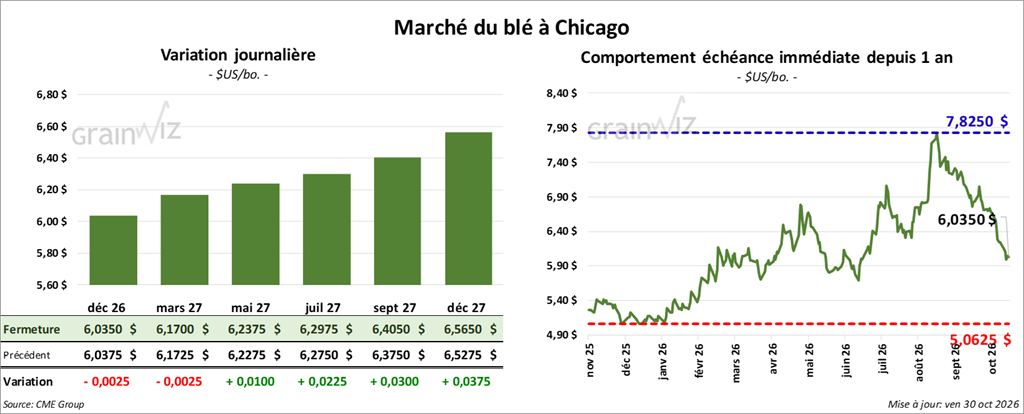
À Chicago, le contrat de blé décembre 26 a clôturé à 6,0350 $ (- ¼ cent). Le contrat mars 27 a clôturé à 6,1700 $ (- ¼ cent). Le contrat mai 27 a terminé à 6,2375 $ (+ 1 cent).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 16,4425 $ (- 1 cent). Le contrat mars 27 a clôturé à 6,5375 $ (- 1 cent). Le contrat mai 27 a clôturé à 6,5875 $ (- 1 cent).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,2375 $ (- ¾ cent). Le contrat mars 27 a fini à 6,4175 $ (- ½ cent). Le contrat mai 27 a clôturé à 6,5375 $ (- ¾ cent).
- The Wall Street Journal a rapporté que les Ukrainiens ont frappé tôt ce matin une raffinerie de pétrole située à Samara, en Russie. La dernière fois que les Ukrainiens ont attaqué une raffinerie de pétrole, c’était le 15 octobre dernier. L’Ukraine avait cessé de viser d’autres infrastructures énergétiques depuis le 20 octobre dernier, sous la pression du président Donald Trump. Celui-ci avait exhorté les Ukrainiens à épargner les infrastructures pétrolières de la Russie.
Les Ukrainiens auraient agi contre l’avis de leurs alliés, qui leur suggéraient d’attendre le lendemain des élections américaines de mi-mandat. Le président Zelenskyy a expliqué que son pays n’avait pas vraiment le choix : les Russes s’attaquent sans relâche à diverses infrastructures énergétiques de l’Ukraine. La situation est d’autant plus critique que l’hiver approche.
- World Weather estime que les précipitations récentes en Ukraine et en Moldavie devraient être idéales pour l’établissement des cultures de blé d’hiver.
- The Wall Street Journal a expliqué que le commandant américain le plus haut gradé au Moyen-Orient a rencontré le président Donald Trump plus tôt cette semaine pour discuter des options militaires concernant l’Iran. Cette rencontre survient alors que les États-Unis envisagent de reprendre les frappes en Iran. L’administration Trump aurait informé les États arabes du Golfe d’une intervention brève et intense dans la région, mais seulement après les élections de mi-mandat.
- En Argentine, la récolte de blé est réalisée à 6,7 % et les rendements sont bons jusqu’à présent.
- En France, FranceAgriMer (Céré’Obs) mentionne que les semis de blé étaient réalisés à 62 % vers le 26 octobre dernier, soit un retard de cinq points par rapport à l’an passé.
- Selon la CCG, les exportations de blé canadien durant la semaine du 25 octobre dernier étaient de 432,500 t, en hausse de 8,9 % par rapport à la semaine précédente et en baisse de 7,4 % comparativement à la moyenne des quatre dernières semaines.
Les stocks commerciaux ont été établis à 2,682,600 t, soit une baisse de 8,7 % par rapport à la semaine précédente et de 9,2 % comparativement à la moyenne des quatre dernières semaines.
Les terminaux du Saint-Laurent disposaient des stocks les plus élevés, avec 491,100 t, en baisse de 22,9 % par rapport à la semaine précédente. Les terminaux de Thunder Bay suivaient avec 315,000 t, soit une réduction de 5,4 % par rapport à la semaine précédente.
Analyse sommaire – Blé
- Comme ceux du maïs et du soya américains, le secteur du blé américain a été marqué par des opérations essentiellement techniques.
- Dans l’ensemble, les semis de blé d’hiver américain devraient recevoir des pluies bénéfiques au cours des prochains jours. Ce facteur a limité le potentiel de hausse des cours.
- La fin de semaine et la fin du mois ont été l’occasion pour certains spéculateurs de clôturer ou d’ajuster leurs positions, en vendant ou en achetant des contrats.
 Bœuf
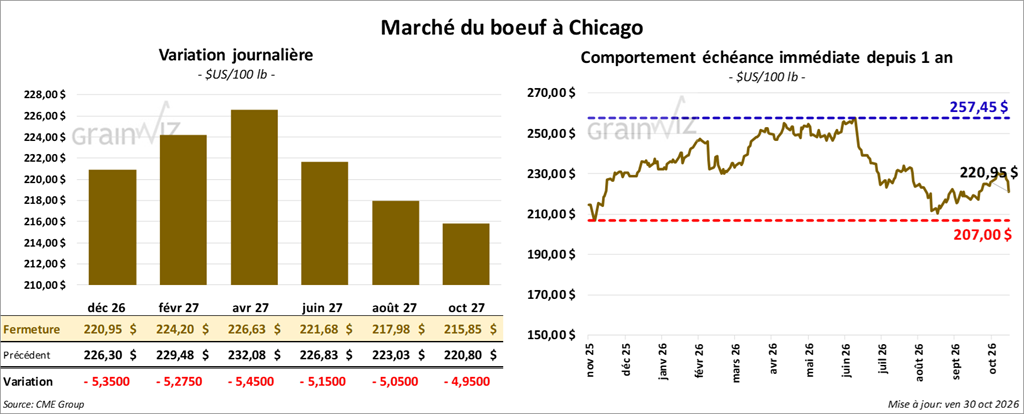
Le contrat de bœuf américain octobre 26 a clôturé à 224,00 $ (- 3,28 $). Le contrat décembre 26 a clôturé à 220,95 $ (- 5,35 $). Le contrat février 27 a terminé à 224,20 $ (- 5,28 $).
Quant au veau américain, le contrat novembre 26 a fini à 337,78 $ (- 8,70 $). Le contrat janvier 27 a clôturé à 331,78 $ (- 10,18 $). Le contrat mars 27 a clôturé à 327,28 $ (- 10,50 $).
- À la clôture, le CME Feeder Cattle Index perdait 0,17 $ à 351,26 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stocksyards) a tenu deux enchères en ligne aux États-Unis.
- Première séquence : aucune des 2,636 têtes offertes en ligne n’a été vendue. Les régions concernées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve variaient entre 226,00 et 355,00 $. Les offres maximales étaient de 0,00 $.
- Deuxième séquence : aucune des 2,636 têtes offertes en ligne n’a été vendue. Les régions concernées étaient le TX/OK/NM, le KS, l’IA et le CO. Les prix de réserve se situaient entre 225,00 et 350,00 $. Les offres maximales allaient de 0,00 à 223,00 $.
- Cet après-midi, la valeur des découpes évoluait de façon contrastée, avec un écart Ch/Se resserré à 12,68 $. La découpe « Choice » a reculé de 2,62 $ à 364,66 $, alors que la « Select » a gagné 0,35 $ à 351,98 $.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 96,000 têtes (sans variation par rapport à la semaine précédente; -2,228 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 530,000 têtes (+ 4,000 par rapport à la semaine précédente; -25,155 sur un an).
Porc
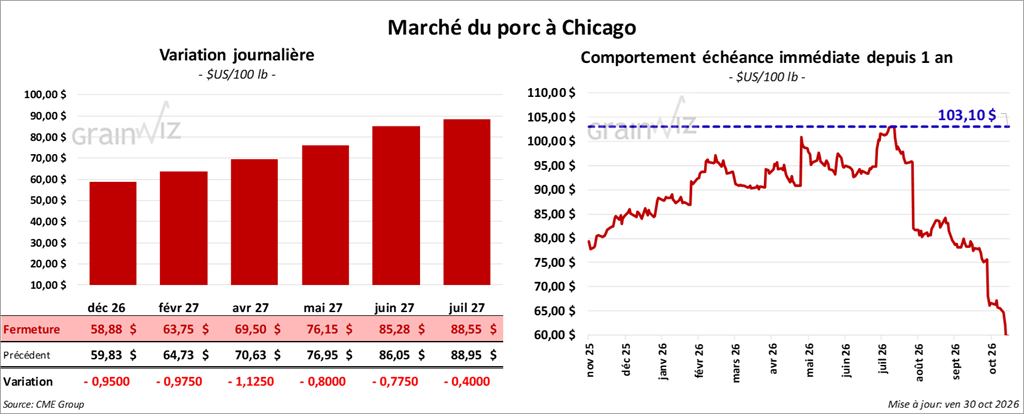
Le contrat de porc américain décembre 26 a clôturé à 58,88 $ (- 95 cents). Le contrat février 27 a clôturé à 63,75 $ (- 98 cents). Le contrat avril 27 a terminé à 69,50 $ (- 1,13 $).
- À la clôture, le CME Lean Hog Index régressait de 1,00 $ à 67,30 $.
- Cet après-midi, le prix moyen de la carcasse au comptant reculait de 3,49 $ à 60,29 $.
- La valeur moyenne des découpes cédait 0,59 $ à 70,10 $. Dans le détail : longe -2,74 $ (72,59 $); fesse -2,82 $ (94,42 $); épaule -7,86 $ (51,39 $); côte -0,93 $ (132,36 $); jambon + 1,01 $ (60,70 $); flanc + 7,16 $ (72,85 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 486,000 têtes (+ 29,000 par rapport à la semaine précédente; + 31,211 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 2,608 millions de têtes (-2,000 par rapport à la semaine précédente; -28,897 sur un an).
 Partager cet article