

Météo – États-Unis
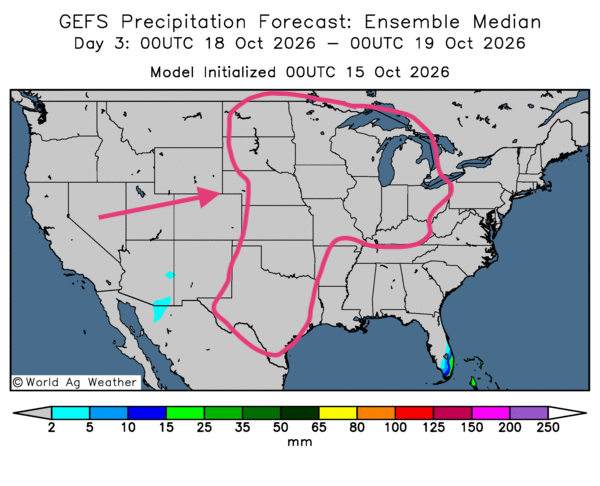
- Dans l’ensemble, les prévisions météorologiques semblent favorables à court terme dans plusieurs régions du Midwest et du reste des Plaines. Comme le montre la carte du 3e jour ci-contre, l’analyse des cartes GFS ou GEFS (World Ag Weather) indique que les pluies pourraient s’estomper rapidement dans la plupart des régions. Les périodes d’ensoleillement pourraient alors permettre d'accélérer les travaux aux champs.
- De son côté, la NOAA mentionnait ce matin que des averses ont eu lieu cette nuit dans plusieurs secteurs des Plaines, du Kansas jusqu’au Dakota du Sud, et même plus à l’est. Les météorologues anticipaient une poursuite de ces précipitations aujourd’hui dans les mêmes secteurs.
Des pluies nocturnes pourraient survenir prochainement dans plusieurs de ces régions. Par la suite, la NOAA mentionne qu’un temps plus sec pourrait s’installer dans l’ensemble du Midwest et du reste des Plaines.
Les averses pourraient donc ralentir les travaux aux champs, mais seulement à court terme. Par ailleurs, l’organisme anticipe des températures anormalement élevées pour la saison dans la plupart des régions du Midwest et du reste des Plaines.
En bref, hier soir…
- Hier, le Bureau of Labor Statistics a révélé que l’indice des prix à la consommation (IPC), principal indicateur de l’inflation américaine, avait atteint 3,7 % en septembre dernier, contre 3,4 % au cours des deux mois précédents. Selon Trading Economics, les analystes s’attendaient à une hausse de 3,6 %.
Cette progression plus forte que prévu amène plusieurs économistes à croire que la Fed devrait relever prochainement ses taux directeurs, peut-être avant la fin de l’année.
- Un article publié hier après-midi sur CNBC cite des données indiquant que l’inflation élevée est devenue une « réalité quotidienne » au fil des ans. Le texte souligne que plusieurs consommateurs américains commencent à la considérer comme une nouvelle norme, ce qui inquiète particulièrement les analystes. Ceux-ci estiment que cette attitude pourrait nuire à l’efficacité des futures politiques de la Réserve fédérale américaine.
D’ailleurs, la présidente de la Réserve fédérale de Cleveland, Beth Hammack, a expliqué qu’il était préoccupant de voir les consommateurs considérer l’inflation élevée comme une « fatalité ». Cette situation irrite plusieurs membres de la Fed. CNBC rapporte que les États-Unis traversent actuellement l’une de leurs plus longues périodes d’inflation depuis le siècle dernier.
- Sur un autre front, CNBC révèle que les autorités iraniennes considèrent qu’une frappe contre un navire de guerre américain n’est qu’une question de temps. C’est du moins ce qu’a affirmé le chef du Corps des gardiens de la révolution islamique, Ali Ozmaei. Reuters rapporte par ailleurs que, ces dernières heures, des navires commerciaux ont été touchés par des projectiles alors qu’ils traversaient le détroit d’Ormuz.
Plusieurs médias ont rapporté que, selon les déclarations des autorités saoudiennes, des installations pétrolières d’Aramco, la compagnie pétrolière de l’Arabie saoudite, avaient été attaquées la nuit dernière. Les Houthis du Yémen ont revendiqué ces frappes.
- Aux États-Unis, Reuters indique que, selon un responsable, les autorités songeraient à alléger les sanctions visant les navires de la flotte fantôme afin de réduire les coûts de fret. Rappelons qu’un tel navire est généralement vétuste et sans assurance connue, et que ses propriétaires sont difficiles à retracer. Il appartient habituellement à une société-écran et sert le plus souvent à transporter du pétrole russe d’un endroit à l’autre.
- Oilprice rapporte que la Maison-Blanche invoque une loi datant de la guerre de Corée, dans les années 1950, afin d’agrandir la raffinerie de Delek, à Tyler, au Texas. Il s’agit d’une loi sur la défense nationale, à laquelle elle recourt alors que les prix du carburant atteignent des niveaux records aux États-Unis. À l’heure actuelle, cette raffinerie n’aurait qu’une capacité de traitement de 74,000 barils par jour.
L’article précise qu’au moment d’écrire ces lignes, aux États-Unis, le prix de l’essence ordinaire avoisinait 4,30 $ US le gallon, tandis que celui du diesel se situait autour de 6,30 $ US le gallon.
- Selon Oilprice, l’accord entre la Russie et les États-Unis ne parvient apparemment pas à apaiser les inquiétudes. Les pénuries d’approvisionnement à l’échelle mondiale poussent le prix du diesel vers les 200 $ US le baril.
Dans son rapport d’octobre, l’Agence internationale de l’énergie estime que les difficultés sur le marché du diesel pourraient persister jusqu’à l’an prochain. C’est ce que rapporte CNBC.
- Très tôt ce matin, vers 0 h 45, les cours du pétrole brut étaient en baisse : le Brent avait perdu 1,76 %, à 104,19 $ US le baril, tandis que le WTI reculait de 1,23 %, à 93,92 $ US le baril.
Maïs
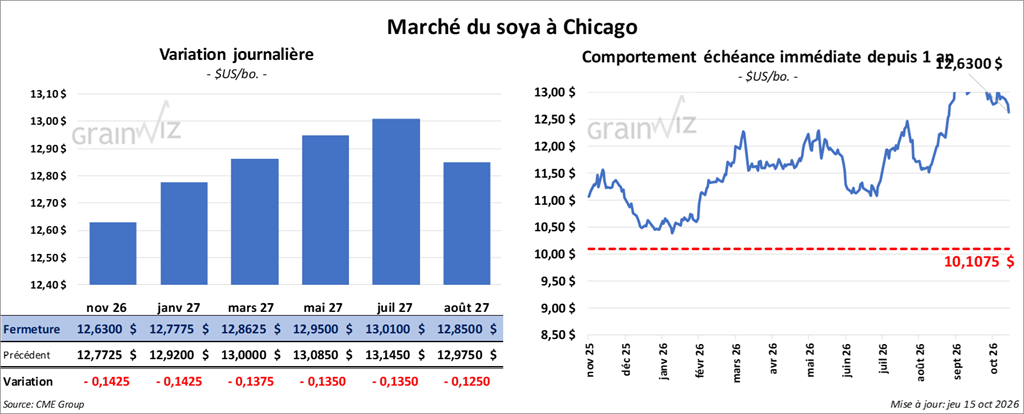
Le contrat de maïs américain décembre 26 a clôturé à 4,7800 $ (- 2 ¾ cents). Celui mars 27 a fermé à 4,9100 $ (- 3 ¼ cents). Celui mai 27 a terminé à 4,9800 $ (- 3 ¾ cents).
- Au Brésil, la Conab a publié son rapport mensuel durant la journée. L’organisme estime que la récolte de maïs 2026/27 pourrait augmenter de 2,4 % par rapport à l’an passé pour atteindre 148 Mt, grâce à une hausse possible des superficies ensemencées.
Pour le seul maïs safrinha, la production pourrait progresser de 0,4 % à 113,3 Mt. Certains analystes soulignent toutefois qu’il est trop tôt pour considérer ces chiffres comme fiables.
- En Europe, Expana (anciennement Stratégie Grain) a abaissé son estimation de la production de maïs de l'Union européenne de 46,2 à 44,9 Mt.
- Rabobank mentionne que la production laitière de l’Union européenne pourrait reculer de 2 % au quatrième trimestre.
- Des chercheurs chinois pourraient étudier des variétés de maïs résistantes au stress dans le sud-ouest de la Chine. Leur objectif est d’obtenir un rendement supérieur de 10 %, tout en réduisant de 15 % l’utilisation d’engrais ou de pesticides.
- Ce matin, le Bureau of Labor Statistics mentionnait qu’en septembre dernier, l’inflation à la production a augmenté de 1,3 % par rapport au mois précédent.
Ce chiffre serait le plus élevé depuis l’invasion russe en Ukraine, en mars 2022. Les analystes anticipaient une hausse de 0,5 %. L’augmentation des prix de l’énergie serait en cause. Sur une base annuelle, l’indice aurait progressé de 6,3 %.
- En Ukraine, le président Volodymyr Zelenskyy a mis fin à la trêve de trois jours sur les raffineries russes. Bloomberg rapporte que quelques heures après l’annonce de Zelenskyy, le service Internet Starshield utilisé par l’armée ukrainienne a recommencé à fonctionner normalement.
De leur côté, les Russes ont continué d’attaquer les installations énergétiques et certaines infrastructures civiles de l’Ukraine.
- L’International Grains Council (IGC) a relevé sa prévision de production mondiale de maïs pour 2026/27 de 401,3 à 401,7 Mt.
- Aujourd’hui paraissait le rapport hebdomadaire sur l’éthanol américain. Durant la semaine du 9 octobre dernier, la production moyenne était de 1,065 million de barils par jour, soit une hausse de 1,1 % par rapport à la semaine précédente et une baisse de 0,8 % comparativement à l’an dernier.
Les stocks d’éthanol américain ont été établis à 23,942 millions de barils, soit une augmentation de 0,8 % par rapport à la semaine précédente et de 5,8 % sur un an.
L’EIA mentionne que les exportations d’éthanol américain ont reculé de 27,1 % par rapport à la semaine précédente pour s’établir à 121,000 barils par jour. Elles auraient toutefois augmenté de 12,0 % comparativement à la même période l’année dernière.
Enfin, il est précisé que le volume d’éthanol américain incorporé à l’essence a augmenté de 0,2 % sur la semaine pour atteindre 899,000 barils par jour. Il était toutefois inférieur de 1,7 % à celui de l’an passé.
- Le rapport hebdomadaire de l’US Drought Monitor a été publié dans la journée. Au 13 octobre dernier, 20 % des superficies consacrées au maïs américain étaient en zone de sécheresse, soit une hausse d’un point par rapport à la semaine précédente, mais une baisse de 11 points sur un an.
- Pour demain, les analystes anticipent des ventes à l’exportation de maïs américain comprises entre 600,000 t et 1,2 Mt.
Analyse sommaire – Maïs
- Des manœuvres techniques ont marqué le marché du maïs américain tout au long de la séance, essentiellement sous forme de ventes de contrats.
- Les données du rapport sur l’éthanol américain ont été défavorables : la production a progressé et les stocks ont augmenté. De plus, les exportations auraient baissé par rapport à la semaine précédente.
- Les récoltes en cours exercent une pression constante à la baisse sur les contrats de maïs américain.
 Soya
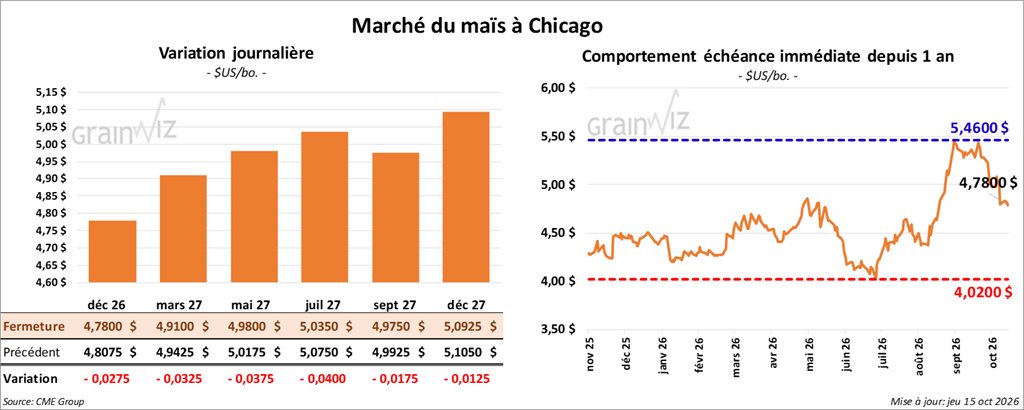
Le contrat de soya américain novembre 26 a clôturé à 12,6300 $ (- 14 ¾ cents). Celui janvier 27 a fermé à 12,7775 $ (- 14 ¼ cents). Celui mars 27 a terminé à 12,8625 $ (- 13 ¾ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 359,80 $ (- 4,70 $). Celui janvier 27 a clôturé à 357,70 $ (- 4,10 $). Celui mars 27 a fermé à 355,80 $ (- 3,60 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 67,15 $ (+ 9 points). Celui janvier 27 a fini à 67,31 $ (+ 3 points).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 330,000 t à destination de la Chine. Il a également annoncé des ventes de 283,450 t vers des destinations inconnues. Dans les deux cas, les livraisons devraient se faire en 2026/27.
- La Conab prévoit que la récolte brésilienne de soya 2026/27 pourrait augmenter de 0,7 % pour atteindre 181,6 Mt.
- En Argentine, les météorologues prévoient un temps plus sec pour les prochains jours, ce qui devrait être bénéfique pour plusieurs secteurs. Le sud du Brésil demeure toutefois trop humide. Dans l’ensemble, toutefois, les prévisions météorologiques pour l’Amérique du Sud ne présentent pas de problème majeur.
- Le rapport de la NOPA a été publié dans la matinée. L’organisme, qui représente la grande majorité des triturateurs américains, a indiqué que ses membres ont trituré seulement 196,3 millions de boisseaux en septembre dernier. Ce volume représente une baisse de 0,8 % par rapport à l’an passé et de 4,46 % comparativement au mois précédent. Un sondage de Reuters rapportait que les analystes interrogés s’attendaient à 203,7 millions de boisseaux.
Par ailleurs, les stocks d’huile de soya 2026/27 auraient reculé de 12,4 % par rapport au mois d’août et de 15,3 % sur un an, pour s’établir à 1,053 milliard de livres, un creux depuis novembre 2014. Selon le même sondage de Reuters, les analystes anticipaient des stocks de 1,116 milliard de livres.
- Selon l’US Drought Monitor, 26 % des superficies consacrées au soya étaient en zone de sécheresse, soit une augmentation d’un point par rapport à la semaine précédente et une réduction de 13 points sur un an.
- Pour demain, les analystes prévoient des ventes à l’exportation de soya américain comprises entre 500,000 t et 1,2 Mt. Pour le tourteau, les attentes varient entre 200,000 et 450,000 t. Du côté de l’huile de soya américaine, les projections se situent entre 0 et 10,000 t.
Analyse sommaire – Soya
- Comme ceux du maïs, les cours du soya américain et de ses produits dérivés ont été marqués par des manœuvres techniques, notamment de fortes ventes de contrats de soya. Les autres secteurs étaient également sous pression.
- Les ventes privées à l’exportation de soya américain ont soutenu les différents contrats.
- Le rapport de la NOPA a été défavorable. Les stocks d’huile de soya étaient pourtant en baisse, mais les analystes anticipaient un volume de trituration beaucoup plus élevé.
- Les récoltes en cours exercent une pression à la baisse sur le marché du soya américain.
 Blé
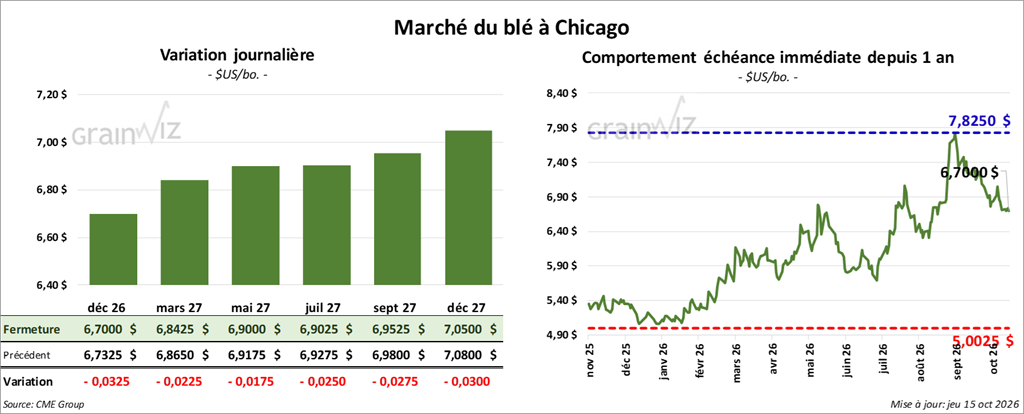
À Chicago, le contrat de blé décembre 26 a clôturé à 6,7000 $ (- 3 ¼ cents). Celui mars 27 a fermé à 6,8425 $ (- 2 ¼ cents). Celui mai 27 a terminé à 6,9000 $ (- 1 ¾ cent).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,1300 $ (- 2 cents). Celui mars 27 a clôturé à 7,2475 $ (- 2 cents). Celui mai 27 a fermé à 7,2975 $ (- 1 ¼ cent).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 16,8600 $ (- 4 cents). Celui mars 27 a fini à 7,0350 $ (- 4 ¾ cents). Celui mai 27 a clôturé à 7,1475 $ (- 5 cents).
- Expana anticipe que les superficies de blé de l’Union européenne pourraient reculer de 2 % au cours de la prochaine saison pour s’établir à 52,9 millions d’acres. La production serait également en baisse, à 153 Mt.
- Des analystes soulignent que, depuis le début du mois, les exportations de grain ukrainien n’ont atteint que 38 % de leurs capacités normales. Selon des observateurs, les commandes ont reculé au profit de la Bulgarie et de la Roumanie. Les prix du grain dans ces deux pays ont d’ailleurs atteint des sommets sur trois ans.
- D’après CNN, l’armée américaine pourrait utiliser la bombe Massive Ordnance Air Blast (MOAB) en Iran. Cette bombe a été utilisée pour la dernière fois durant la guerre en Afghanistan.
- L’Irak prévoit acheter un maximum de 4 Mt de blé de production nationale pour 2026/27. L’an passé, les Irakiens en avaient acheté 3,2 Mt.
- Reuters rapporte qu’un responsable d’une agence des Nations unies pour les affaires rurales signale que la guerre dans le détroit d’Ormuz commence à affecter la production agricole mondiale. Le conflit menace les rendements de plusieurs cultures, notamment en raison de la raréfaction des engrais. La hausse des prix du carburant complique également les transports.
Le dirigeant ajoute que les effets du phénomène météorologique El Niño et du conflit en mer Noire aggravent la situation, surtout pour le blé.
- Reuters rapporte qu’au Canada, les agriculteurs de certaines régions ont connu des récoltes difficiles en raison de conditions trop humides. La météo aurait nui à la qualité du grain, notamment du blé de printemps.
- Selon l’US Drought Monitor, 53 % des superficies consacrées au blé d’hiver américain étaient en zone de sécheresse. Cette proportion est stable par rapport à la semaine précédente, mais représente une hausse de huit points sur un an.
- Pour demain, les analystes anticipent des ventes à l’exportation entre 300,000 et 600,000 t.
Analyse sommaire – Blé
- À l’instar du maïs et du soya américains, les cours du blé américain ont été affectés par des manœuvres techniques.
- La baisse possible de l’offre mondiale de blé apporte toujours un certain soutien au marché américain.
- Les conditions météorologiques restent globalement favorables dans plusieurs régions productrices de blé d’hiver américain.
Bœuf
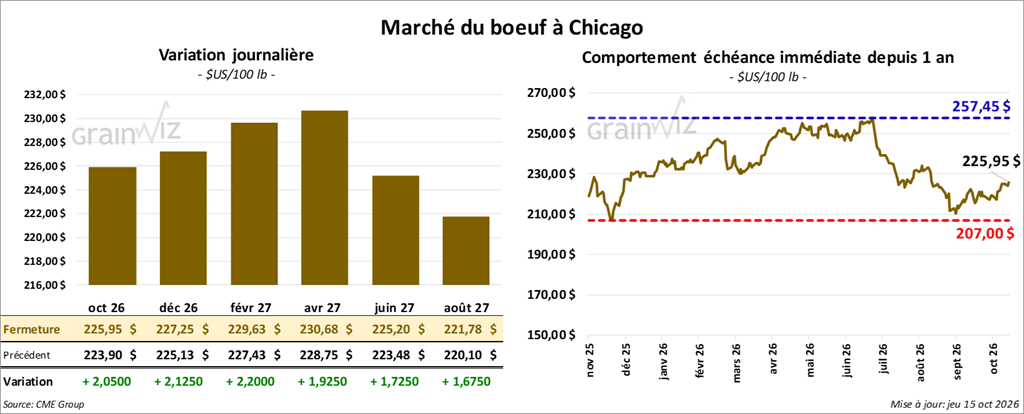
Le contrat de bœuf américain décembre 26 a clôturé à 227,25 $ (+ 2,13 $). Celui février 27 a fermé à 229,63 $ (+ 2,20 $). Celui avril 27 a terminé à 230,68 $ (+ 1,93 $).
Quant au veau américain, le contrat novembre 26 a fini à 341,95 $ (+ 3,50 $). Celui janvier 27 a clôturé à 337,90 $ (+ 4,30 $). Celui mars 27 a fermé à 333,80 $ (+ 4,40 $).
- À la fermeture, le CME Feeder Cattle Index augmentait de 1,22 $ à 342,64 $.
- Aujourd’hui, le Feeder Cattle Exchange (Central Stockyards) a tenu deux encans en ligne aux États-Unis.
Première séquence : aucune des 2,596 têtes offertes n’a été vendue. Les secteurs concernés sont le TX/OK/NM et le KS. Les prix de réserve allaient de 228,00 à 230,00 $. Les offres maximales se situaient entre 0,00 et 224,00 $.
Deuxième séquence : aucune des 2,596 têtes offertes n’a été vendue. Les secteurs concernés sont le TX/OK/NM et le KS. Les prix de réserve allaient de 228,00 à 230,00 $. Les offres maximales variaient entre 0,00 et 226,00 $.
- Cet après-midi, la valeur des découpes de bœuf reculait avec un écart Ch/Se élargi à 21,36 $. La découpe « Choice » a perdu 2,52 $ à 373,98 $, tandis que la « Select » régressait de 5,85 $ à 352,62 $.
- Pour la journée seulement, l’USDA évaluait les abattages sous inspection fédérale à 104,000 têtes (-5,000 par rapport à la semaine précédente; -13,518 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 430,000 têtes (-2,000 par rapport à la semaine précédente; -34,307 sur un an).
 Porc
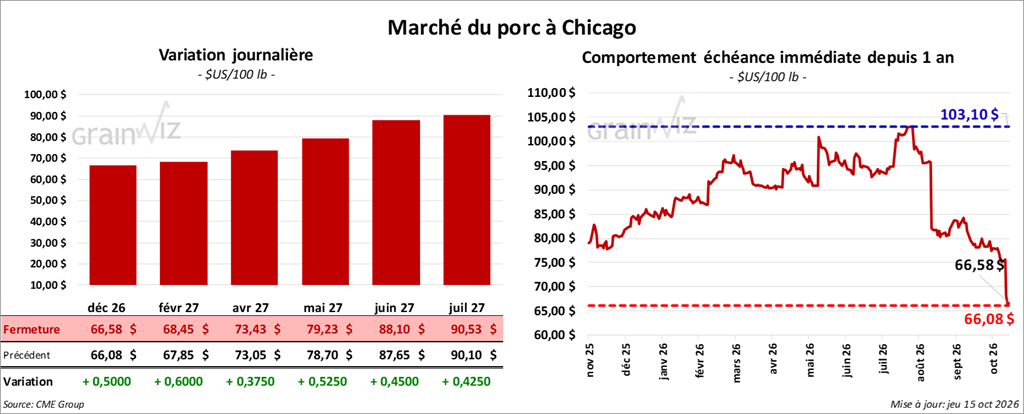
Le contrat de porc américain décembre 26 a clôturé à 66,58 $ (+ 50 cents). Celui février 27 a fermé à 68,45 $ (+ 60 cents). Celui avril 27 a terminé à 73,43 $ (+ 38 cents).
- À la clôture, le CME Lean Hogs Index perdait 0,19 $ à 75,75 $.
- Cet après-midi, le prix moyen au comptant de la carcasse augmentait de 2,56 $ à 71,70 $.
- La valeur moyenne des découpes cédait 1,90 $ à 77,55 $. Dans le détail : longe -1,49 $ (79,95 $); fesse -4,70 $ (102,26 $); épaule + 3,71 $ (62,82 $); côte -13,89 $ (135,92 $); jambon -2,87 $ (65,79 $); flanc -0,47 $ (83,33 $).
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 498,000 têtes (+ 5,000 par rapport à la semaine précédente; + 7,774 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,971 million de têtes (-4,000 par rapport à la semaine précédente; + 14,504 sur un an).
Dollar canadien
 Partager cet article