

Météo – États-Unis
- Dans l’ensemble, les prévisions météorologiques à court terme sont favorables dans la plupart des régions du Midwest et du reste des Plaines américaines. Comme le montre la carte du 3e jour ci-contre, l’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours laisse entrevoir du temps sec dans l’ensemble du Midwest et du reste des Plaines.
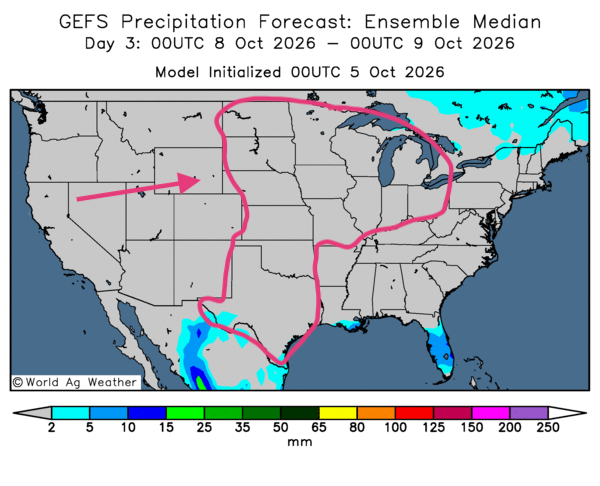
Ces conditions devraient favoriser la maturation des cultures et la récolte. Par ailleurs, la météo pourrait être propice aux semis de blé d’hiver en cours ainsi qu’au développement des cultures dans le centre et le sud des Plaines.
En bref, ce week-end…
- Dans un article paru hier, CNBC rapporte que les membres de l’OPEP+, c’est-à-dire les sept membres fondateurs et leurs alliés, ont convenu de maintenir leurs objectifs de production de pétrole pour novembre prochain. Les hostilités persistantes dans le détroit d’Ormuz perturbent leurs activités et les empêchent d’accroître leur production. Deux navires transitant dans ce secteur auraient également été attaqués ce week-end.
Selon Reuters, l’Arabie saoudite, la Russie, l’Irak, le Koweït, le Kazakhstan, l’Algérie et Oman auraient convenu de produire un total de 25 millions de barils par jour en octobre. Cette production représenterait une baisse de 5 millions de barils par jour par rapport au rythme d’avant-guerre.
- L’Agence France-Presse, citée par Boursorama, indique que la politique tarifaire du président Donald Trump aurait eu des effets mitigés sur l’industrie automobile américaine. Depuis l’imposition de droits de douane de 25 % sur les importations d’automobiles, les changements observés aux États-Unis auraient été limités ou contrastés. Bien que certains constructeurs aient annoncé des relocalisations et la construction d’usines aux États-Unis, la situation demeure incertaine.
Ces projets ont été freinés par les incertitudes entourant les politiques commerciales de l’administration Trump, notamment celles touchant les relations avec le Canada et l’avenir de l’ACEUM. Cet accord ne devrait pas être renouvelé à la suite de la décision prise par le président Trump en juillet dernier.
- Dans un article paru samedi, OilPrice indique que de nouvelles recherches confirment le lien entre le réchauffement climatique et les phénomènes climatiques extrêmes. Selon OilPrice, les données de 900 études portant sur 1,000 événements révèlent que 77 % de ces événements ont été rendus plus probables ou plus graves par le changement climatique, tandis qu’une influence humaine sur le climat a été mise en évidence dans 85 % des cas.
Les observations satellitaires de la NASA montrent que les grandes sécheresses et les épisodes d’humidité extrême sont devenus plus fréquents et, surtout, plus intenses. Ces phénomènes seraient étroitement liés au réchauffement climatique.
- Dans une autre dépêche publiée vers la fin de la semaine dernière, OilPrice indique que le Tadjikistan a commencé à recevoir du pétrole brut ou des produits dérivés en provenance de l’Iran, malgré les risques de sanctions. Les volumes expédiés et les frais de transport sont demeurés confidentiels. Ces dernières années, le pays recevait du pétrole russe.
Situé à l’est de l’Iran, le Tadjikistan en est séparé par une mince bande de territoire afghan. Il entretient toutefois des liens culturels avec l’Iran, notamment par sa langue, le tadjik, semblable au farsi iranien.
Maïs
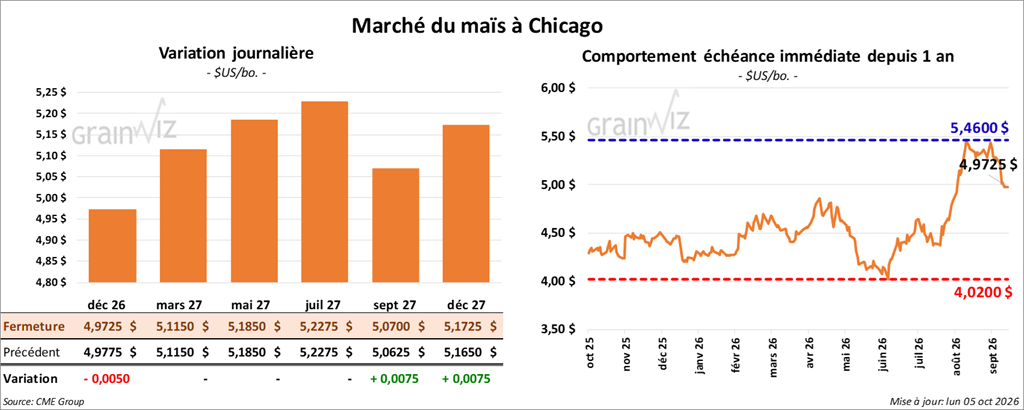
Le contrat de maïs américain décembre 26 a clôturé à 4,9725 $ (- ½ cent). Celui mars 27 a fermé à 5,1150 $ (0,0). Celui mai 27 a terminé à 5,1850 $ (0,0).
- Durant la semaine du 1er octobre dernier, les inspections à l’exportation de maïs américain ont totalisé 1,367,685 t, en baisse de 13,5 % par rapport à la semaine précédente et de 19,6 % sur un an. Le cumul annuel s’établissait à 7,110,012 t, soit 0,5 % de moins qu’à la même période l’an passé. Les projections des analystes se situaient entre 1,3 et 1,5 Mt.
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 129,450 t de maïs américain à destination du Mexique. Les livraisons sont attendues en 2026/27.
- Au Brésil, AgRural estime que, jeudi dernier, les semis de la première récolte de maïs étaient achevés à 38 %, en hausse de 4 % par rapport à la semaine précédente. Ce taux accusait toutefois un retard de 2 points sur l’an passé.
- Toujours au Brésil, les autorités signalent un risque d’inondation dans le sud du pays, ce qui pourrait retarder les semis dans cette région.
- Le rapport hebdomadaire sur la progression des cultures a été publié cet après-midi. L’USDA a noté qu’hier, 83 % des cultures de maïs américain étaient à maturité, en hausse de 11 points par rapport à la semaine précédente et à un niveau égal à la moyenne des quatre dernières années.
Par ailleurs, le département estime que la récolte était achevée à 23 %, soit une progression de 5 points par rapport à la semaine précédente et un retard de 4 points sur la moyenne des quatre dernières années.
Enfin, l’USDA estime que la proportion des cultures classées « bon à excellent » est passée de 57 % à 54 %.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le maïs américain avaient réduit leurs positions acheteuses de 36,587 contrats, à 377,850 contrats.
Analyse sommaire – Maïs
- La journée sur le marché du maïs américain a vraisemblablement été dominée par des manœuvres techniques.
- Le rapport sur les inspections à l’exportation a présenté des données décevantes pour le maïs américain. Le cumul annuel est également inférieur à celui de l’an passé.
- L’annonce de ventes privées à l’exportation de maïs américain a néanmoins apporté un certain soutien aux différents contrats.
- La météo favorable à la maturation des cultures et à la récolte a pesé sur le marché du maïs américain, comme sur celui du soya américain.
 Soya
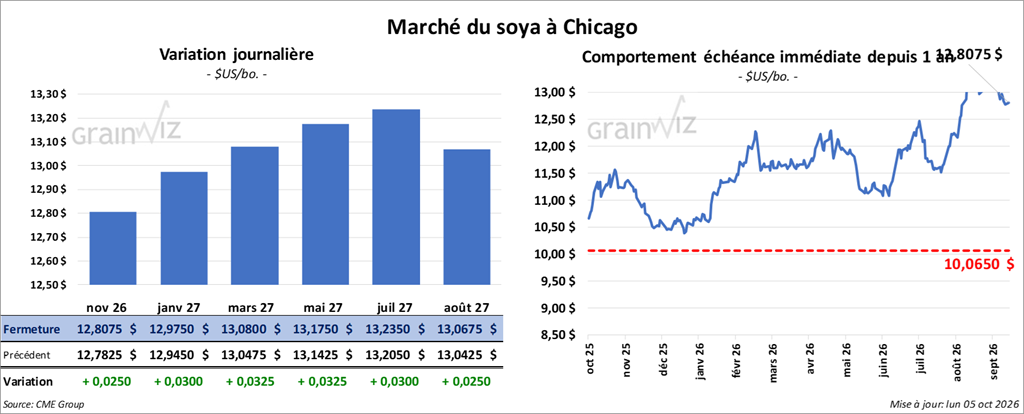
Le contrat de soya américain novembre 26 a clôturé à 12,8075 $ (+ 2 ½ cents). Celui janvier 27 a fermé à 12,9750 $ (+ 3 cents). Celui mars 27 a terminé à 13,08 $ (+ 3 ¼ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 347,10 $ (- 40 cents). Celui janvier 27 a clôturé à 347,50 $ (- 30 cents). Celui mars 27 a fermé à 348,10 $ (- 50 cents).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 69,35 $ (+ 73 points). Celui janvier 27 a fini à 69,63 $ (+ 76 points).
- Les inspections à l’exportation de soya américain ont totalisé 1,138,416 t, en baisse de 1,5 % par rapport à la semaine précédente, mais en hausse de 45,3 % sur un an. Le cumul annuel s’établissait à 3,986,506 t, soit 30,9 % de plus qu’à la même période l’an dernier. Les prévisions des analystes se situaient entre 1,0 et 1,4 Mt.
- L’USDA a rapporté des ventes privées à l’exportation de 104,000 t de soya américain à destination du Mexique. Les livraisons sont prévues pour 2026/27.
- Au Brésil, les élections présidentielles sont en cours. Flavio, le fils de Jair Bolsonaro, a franchi le premier tour et devra affronter le président sortant, Luiz Inácio Lula da Silva, au second tour prévu le 25 octobre prochain. Il est un allié du président Donald Trump.
Selon l’agence Associated Press, si Bolsonaro devait l’emporter, son administration pourrait affaiblir le moratoire sur le soya en Amazonie, c’est-à-dire un accord de « zéro déforestation » conclu en 2006 conformément aux attentes internationales.
- Toujours au Brésil, AgRural indique que les semis de soya étaient achevés à 7,3 % jeudi dernier.
- Les Chinois sont en congé férié jusqu’à jeudi à l’occasion de la Semaine dorée.
- Dans son rapport sur la progression des cultures, l’USDA a estimé que 85 % des cultures de soya avaient atteint le stade de la défoliation, soit une progression de 10 points par rapport à la semaine précédente et un retard de 2 points sur la moyenne des quatre dernières années.
L’USDA a également indiqué qu’hier, la récolte était achevée à 25 %, soit une progression de 8 points par rapport à la semaine précédente et un retard de 8 points sur la moyenne des quatre dernières années.
Quant à la proportion des cultures classées « bon à excellent », elle est passée de 58 % à 57 %.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le soya américain avaient réduit leurs positions acheteuses de 23,877 contrats, à 241,164 contrats.
Analyse sommaire – Soya
- Bien que les inspections à l’exportation de soya américain se soient situées dans le bas de la fourchette des attentes des analystes, elles ont néanmoins été bien accueillies par les spéculateurs. Le cumul annuel était largement supérieur à celui de l’an dernier, ce qui a fortement contribué à la hausse des cours.
- Les ventes privées à l’exportation ont aussi encouragé les acheteurs de contrats de soya américain.
- La récolte en cours, notamment dans le Midwest, a exercé une pression à la baisse sur les prix. L’offre de grain, plus abondante qu’à d’autres périodes de l’année, est en cause.
- Les conditions météorologiques plutôt favorables à la récolte ont freiné la hausse des cours.
- L’absence des Chinois, en congé jusqu’à jeudi, pèse sur le marché du soya américain.
Blé
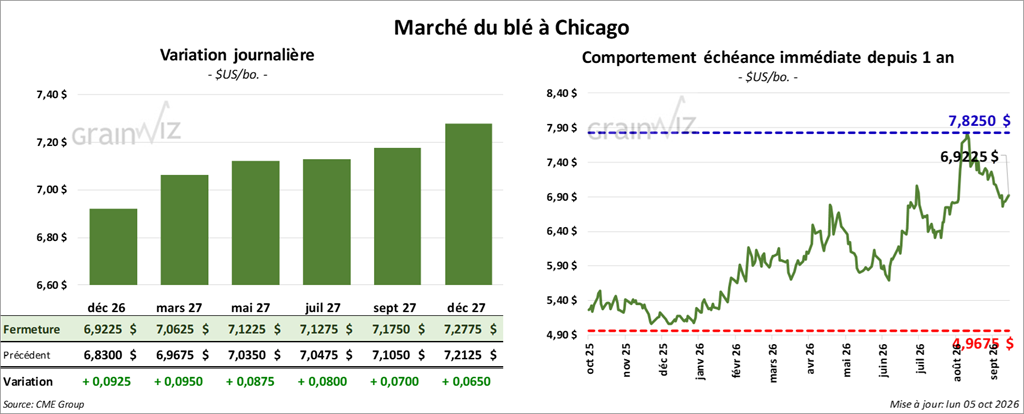
À Chicago, le contrat de blé décembre 26 a clôturé à 6,9225 $ (+ 9 ¼ cents). Celui mars 27 a fermé à 7,0625 $ (+ 9 ½ cents). Celui mai 27 a terminé à 7,1225 $ (+ 8 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,4225 $ (+ 7 cents). Celui mars 27 a clôturé à 7,5500 $ (+ 7 cents). Celui mai 27 a fermé à 7,5925 $ (+ 6 ½ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,0850 $ (+ 10 ½ cents). Celui mars 27 a fini à 7,2525 $ (+ 8 cents). Celui mai 27 a clôturé à 7,3650 $ (+ 7 ½ cents).
- Les inspections à l’exportation de blé américain ont totalisé 302,356 t, en baisse de 10,3 % par rapport à la semaine précédente et de 48,9 % sur un an. Le cumul annuel s’établissait à 6,671,688 t, soit 37,8 % de moins qu’à la même période l’an dernier. Les projections des analystes se situaient entre 200,000 et 300,000 t.
- Reuters rapporte que la Russie a mené des bombardements intensifs contre des infrastructures industrielles et portuaires ukrainiennes dans la région d’Odessa. Le ministère russe de la Défense a déclaré que les attaques ont visé des installations du port de Chornomorsk ainsi que des navires présents dans le secteur. Une centrale électrique de la région ukrainienne de Kharkiv a également été touchée.
- En Russie, SovEcon a estimé que 2,8 Mt de grain ont été exportées en septembre dernier, soit une augmentation de 400,000 t par rapport au mois précédent.
- En Arabie saoudite, l’Autorité générale de la sécurité alimentaire a acheté 683,000 t de blé dans le cadre d’un appel d’offres international qui se terminait aujourd’hui.
- Dans son rapport hebdomadaire sur la progression des cultures américaines, l’USDA a noté qu’hier, les semis de blé d’hiver étaient achevés à 36 %, soit une progression de 9 points par rapport à la semaine précédente et un retard de 10 points sur la moyenne des quatre dernières années.
Enfin, le département a estimé que 16 % du blé d’hiver semé avait levé, soit une progression de 8 points par rapport à la semaine précédente et un retard de 4 points sur la moyenne des quatre dernières années.
Par ailleurs, l’USDA a évalué que la proportion des sols présentant une humidité adéquate ou excédentaire était passée de 52 à 56 %.
- CFTC : mardi dernier, les fonds spéculatifs actifs dans le blé à Chicago avaient augmenté leurs positions vendeuses de 8,526 contrats, à 21,670 contrats. À Kansas City, ils ont réduit leurs positions acheteuses dans le blé d’hiver de 11,033 contrats, à 30,710 contrats.
Analyse sommaire – Blé
- Des manœuvres essentiellement techniques ont marqué les séances de négociation du blé américain.
- La poursuite des hostilités entre la Russie et l’Ukraine continue de soutenir les cours du blé. Les tensions au Moyen-Orient (Iran/Houthis) apportent également un soutien.
- Le rapport sur les inspections à l’exportation a été particulièrement décevant, même si les volumes dépassaient les attentes des analystes.
 Bœuf
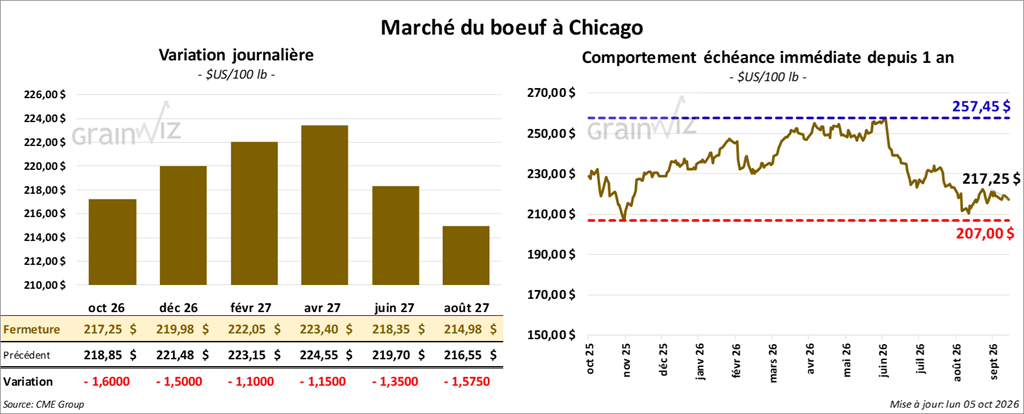
Le contrat de bœuf américain décembre 26 a clôturé à 217,25 $ (- 1,60 $). Celui février 27 a fermé à 222,05 $ (- 1,10 $). Celui avril 27 a terminé à 223,40 $ (- 1,15 $).
Quant au veau américain, le contrat novembre 26 a fini à 330,13 $ (- 1,03 $). Celui janvier 27 a clôturé à 322,60 $ (- 1,95 $). Celui mars 27 a fermé à 318,30 $ (- 2,53 $).
- À la clôture, le CME Feeder Cattle Index a augmenté de 0,92 $ pour atteindre 337,76 $.
- Cet après-midi, la valeur des découpes progressait, tandis que l’écart Ch/Se s’est légèrement resserré à 19,69 $. La découpe « Choice » a gagné 4,07 $ pour atteindre 378,26 $, tandis que la « Select » a progressé de 4,08 $, à 358,57 $.
- L’USDA a évalué les abattages sous inspection fédérale à 105,000 têtes (+ 10,000 par rapport à la semaine précédente; + 4,498 sur un an).
Porc
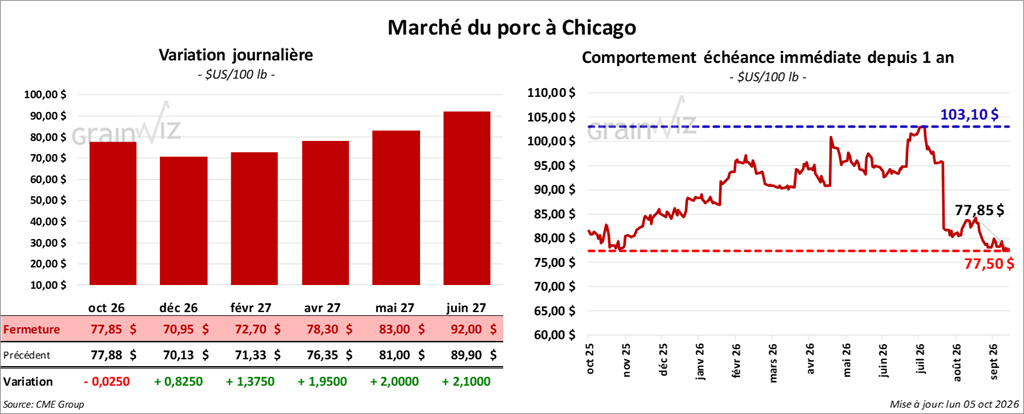
Le contrat de porc américain décembre 26 a clôturé à 70,95 $ (+ 83 cents). Celui février 27 a fermé à 72,70 $ (+ 1,38 $). Celui avril 27 a terminé à 78,30 $ (+ 1,95 $).
- À la clôture, le CME Lean Hogs Index reculait de 0,51 $, à 80,20 $.
- La semaine dernière, le CME Fresh Bacon Index s’est accru de 0,17 $ pour atteindre 117,40 $.
- Cet après-midi, le prix moyen au comptant de la carcasse régressait de 0,42 $, à 76,81 $. Celui du porc vivant augmentait de 2,13 $, à 54,87 $.
- La valeur moyenne des découpes a augmenté de 1,53 $ pour atteindre 86,01 $. Dans le détail : longe + 3,30 $ (85,73 $); fesse - 1,19 $ (108,54 $); épaule + 3,29 $ (70,75 $); côte + 2,53 $ (152,45 $); jambon - 0,94 $ (77,55 $); flanc + 1,95 $ (95,68 $).
- L’USDA a évalué les abattages sous inspection fédérale à 493,000 têtes (+ 9,000 par rapport à la semaine précédente; + 1,816 sur un an).
 Dollar canadien
 Partager cet article