

Météo – États-Unis
- Dans l’ensemble, les pluies prévues dans le Midwest et le reste des Plaines pourraient s’estomper à court terme. L’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique des possibilités d’averses, surtout au sud des Grands Lacs, comme le montre la carte pour demain présentée ci-contre. Des précipitations parfois très abondantes pourraient également toucher des régions plus au sud-ouest, comme le Missouri, l’Arkansas et le Texas. Ce système pourrait toutefois se diriger vers le sud-est et toucher la Louisiane, le Mississippi, l’Alabama et la Géorgie.
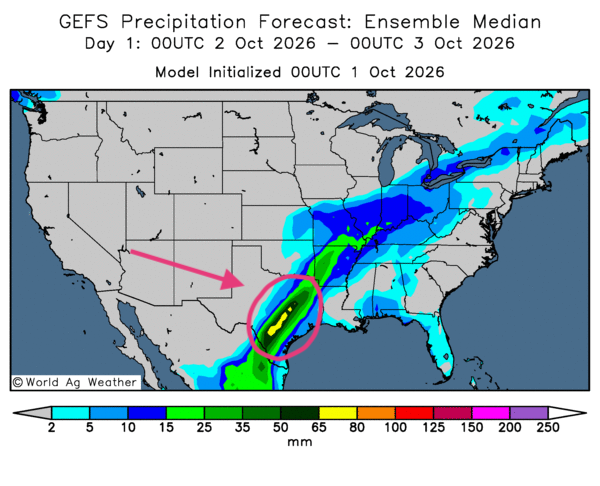
Un risque subsiste dans le sud des Plaines : les pluies attendues pourraient être très abondantes et provoquer des inondations localisées dans certains secteurs de production du blé d’hiver au Texas. Ces précipitations sont sans doute associées aux restes de la tempête tropicale Polo.
En bref, hier soir…
- Dans un article paru hier soir, CNBC rapportait que le président Trump avait affirmé qu’il envisageait toujours d’interdire les exportations de diesel. Il estime toutefois que cette mesure pourrait avoir un « impact négatif » sur les prix de l’essence. Trump explique que ses conseillers et lui craignent qu’une baisse des prix du diesel ne favorise une hausse de ceux des autres carburants.
Ces derniers jours, l’industrie pétrolière américaine avait prévenu l’administration Trump qu’une interdiction des exportations de diesel pourrait obliger plusieurs sociétés pétrolières du pays à réduire leur production. Une telle mesure pourrait donc entraîner une hausse générale des prix du carburant.
Par ailleurs, le président Trump a soutenu que les États-Unis étaient bien placés pour bénéficier d’une baisse des prix du pétrole brut, puisque les exportations transitant par le détroit d’Ormuz étaient revenues, en début de semaine, à leurs niveaux d’avant-guerre.
- Un article publié hier après-midi sur CNBC indique que les pétroliers traversant le détroit d’Ormuz sont maintenant escortés par la marine américaine. Davantage de pétrole est également acheminé par des oléoducs qui contournent les zones de guerre. D’après Kpler, une entreprise d’origine française qui suit les mouvements des navires dans le monde, le volume de pétrole brut transitant par le détroit a atteint lundi 13,5 millions de barils par jour, soit un niveau normal.
Malgré tout, la situation demeure précaire : les Iraniens n’ont pas changé de position. Selon Kpler, Téhéran perd toutefois son contrôle sur le détroit en raison du volume important de marchandises qui y transitent.
Par conséquent, l’administration Trump estime que les prix du carburant pourraient baisser au cours des prochains jours. CNBC explique toutefois que les livraisons restent limitées ou inégales. Les guerres freinent les approvisionnements en provenance du Moyen-Orient et de la Russie. Dans le seul détroit d’Ormuz, 677,000 barils de produits raffinés transitent chaque jour, contre 3,6 millions en temps normal.
- Un article publié hier soir sur Oilprice fait état d’une pénurie de pétrole iranien dans le monde. Le blocage des exportations de l’Iran pénalise la Chine, qui souhaite reprendre ses achats de pétrole brut auprès d’autres fournisseurs, même à des coûts élevés. Cette situation accroît la concurrence entre les acheteurs.
Habituellement, les Iraniens offrent un pétrole moins cher, apprécié des Chinois. Le transport des produits de remplacement pourrait toutefois coûter plus cher, puisqu’il se fera sur de plus longues distances. De plus, les prix élevés du pétrole brut obligent les transporteurs à relever leurs tarifs de fret. Cette situation contraint les raffineurs à réduire leurs marges ou à augmenter leurs coûts de production, puis à facturer des prix plus élevés à leurs clients.
- Sur un autre sujet, un article de Reuters, cité par Boursorama, révèle que les données sur les prix à la consommation font état d’une inflation supérieure à 3 % en France, en Italie et en Allemagne. Il faudra toutefois attendre vendredi pour connaître les chiffres de la zone euro.
Aux États-Unis, des économistes estiment que l’indice des prix des dépenses de consommation personnelle, ou PCE, indique une inflation américaine plus modérée, bien qu’elle soit affectée par la hausse des prix de l’énergie. Les analystes considèrent néanmoins que les coûts de l’énergie restent très élevés dans le monde, notamment en raison des conflits au Moyen-Orient.
Maïs
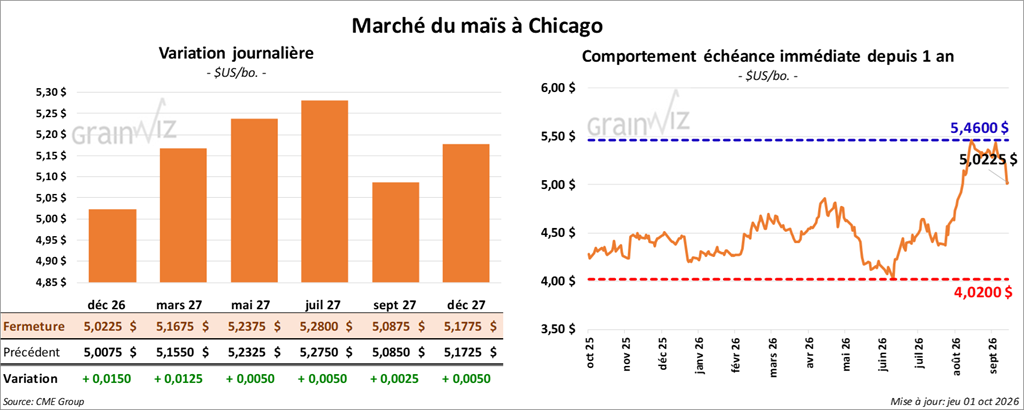
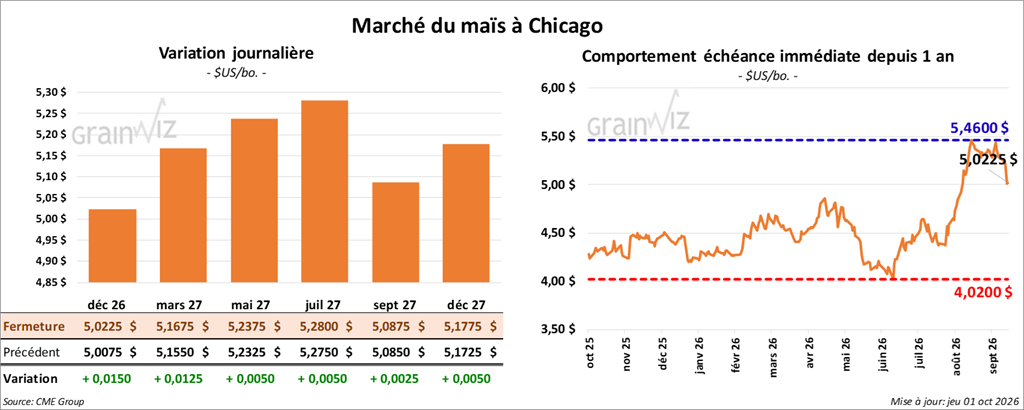
Le contrat américain de maïs décembre 26 a clôturé à 5,0225 $ (+ 1 ½ cent). Celui mars 27 a fermé à 5,1675 $ (+ 1 ¼ cent). Celui mai 27 a terminé à 5,2375 $ (+ ½ cent).
- Ce matin paraissait le rapport hebdomadaire sur les ventes à l’exportation pour la semaine du 24 septembre dernier. Pour le maïs américain 2026/27, les ventes nettes à l’exportation ont atteint 536,000 t. Le Mexique et la Colombie ont été les principaux acheteurs. D’après le sondage de Reuters, les analystes anticipaient un résultat compris entre 500,000 t et 1,3 Mt.
- World Weather mentionne que septembre a été particulièrement humide dans l’ouest de la Corn Belt. L’Iowa a été le plus touché par les excès de pluie. Octobre pourrait toutefois être plus sec dans l’ouest de la Corn Belt. Cette possibilité devrait permettre d’accélérer les récoltes dans le secteur.
- Aujourd’hui était présenté le rapport hebdomadaire de l’US Drought Monitor. Mardi dernier, 21 % des superficies consacrées au maïs américain étaient en zone de sécheresse, soit une baisse d’un point par rapport à la semaine précédente et de sept points par rapport à l’an dernier.
- Vers la fin de l’après-midi a été publié le rapport mensuel sur la transformation des grains et leurs sous-produits. Pour le mois d’août dernier, l’USDA a estimé que 477,732 millions de boisseaux de maïs ont été transformés en éthanol aux États-Unis, soit une hausse de 0,3 % par rapport au mois précédent et de 4,0 % sur un an.
Analyse sommaire – Maïs
- Des ajustements à la hausse ont été observés aujourd’hui sur le marché du maïs américain.
- Les données du rapport sur les ventes à l’exportation ont été décevantes : elles se situaient dans le bas des attentes des analystes.
- Rappelons que le rapport trimestriel sur les stocks de grains montrait essentiellement un surplus de maïs américain. Ce facteur a freiné la hausse des cours.
- Les récoltes en cours ont exercé une pression à la baisse sur les contrats.
 Soya
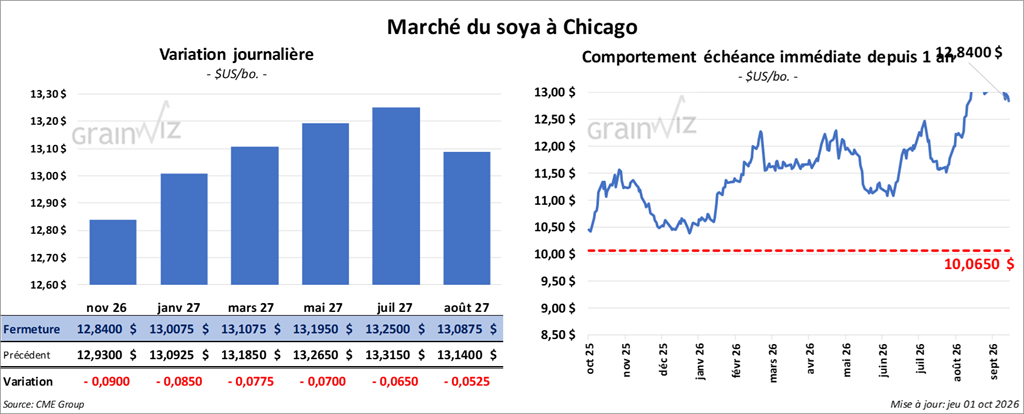
Le contrat américain de soya novembre 26 a clôturé à 12,8400 $ (- 9 cents). Celui janvier 27 a fermé à 13,0075 $ (- 8 ½ cents). Celui mars 27 a terminé à 13,1075 $ (- 7 ¾ cents).
Quant au tourteau de soya américain, le contrat décembre 26 a fini à 353,30 $ (- 3,60 $). Celui janvier 27 a clôturé à 353,30 $ (- 3,70 $). Celui mars 27 a fermé à 354,40 $ (- 2,90 $).
Du côté de l’huile de soya américaine, le contrat décembre 26 a terminé à 67,38 $ (- 90 points). Celui janvier 27 a fini à 67,62 $ (- 85 points).
- Les ventes nettes à l’exportation de soya américain pour 2026/27 ont atteint 1,033,500 t. La Chine et l’Égypte ont été les principales acheteuses. Les attentes des analystes se situaient entre 850,000 t et 1,0 Mt.
Pour le tourteau de soya américain, les ventes nettes à l’exportation de 2025/26 ont atteint 51,100 t, un creux pour l’année commerciale. Le Venezuela et le Panama ont été les principaux acheteurs. Pour 2026/27, elles ont été de 112,700 t. Le Guatemala et les Philippines ont été les plus grands acheteurs. Les projections des analystes se situaient entre 0 et 550,000 t.
Du côté de l’huile de soya américaine, les ventes nettes à l’exportation de 2025/26 ont été de 200 t, soit une baisse de 89 % par rapport à la semaine précédente et de 76 % par rapport à la moyenne des quatre dernières semaines. Le Canada était l’acheteur. Les prévisions des analystes allaient de -10,000 à 3,000 t.
- World Weather mentionne que des averses pourraient toucher plusieurs régions du Brésil au cours des 10 prochains jours. Ces précipitations devraient être bénéfiques à certains endroits et permettre d’accélérer les semis. Toutefois, les pluies pourraient être excessives dans le sud, au point d’obliger les Brésiliens à ressemer certains champs.
- À partir d’aujourd’hui, les Chinois sont en congé pour la Semaine dorée, ce qui signifie que leurs commandes de soya devraient être passées plus tard.
- Le président Donald Trump a demandé à la France et à l’Allemagne de puiser dans leurs réserves d’urgence de diesel afin de contribuer à la baisse des prix du diesel dans le monde. Autrement, il menace d’interdire aux pétrolières américaines de fournir du diesel aux deux pays. D’après Reuters, les Américains demandent que l’Union européenne libère 120 millions de barils.
- Selon le rapport de l’US Drought Monitor, 27 % des superficies consacrées au soya américain étaient en zone de sécheresse, soit une augmentation d’un point par rapport à la semaine précédente et une réduction de dix points par rapport à l’an dernier.
- Le rapport mensuel Fats & Oils a été présenté cet après-midi. L’USDA estime que 210 millions de boisseaux de soya américain ont été triturés en août dernier, soit une réduction de 5,4 % par rapport à juillet et une augmentation de 6,1 % sur un an. Les analystes interrogés par Reuters prévoyaient 210,5 millions de boisseaux.
L’USDA mentionne également que 2,448 milliards de livres d’huile de soya américaine ont été produites, soit une baisse de 4,9 % par rapport à juillet et une augmentation de 4,0 % sur un an.
De plus, vers la fin d’août, les stocks d’huile de soya américaine s’établissaient à 1,279 milliard de livres, soit une réduction de 14,6 % par rapport à juillet et de 4,3 % par rapport à l’an dernier. Les analystes anticipaient un volume supérieur, à 1,774 milliard de livres.
Analyse sommaire – Soya
- Des mouvements essentiellement techniques ont été observés aujourd’hui sur le marché du soya américain et de ses produits dérivés.
- L’absence des Chinois, qui commencent un congé férié, a également pesé sur le marché.
- Le rapport sur les ventes à l’exportation était favorable au soya américain : ses chiffres dépassent les attentes des analystes. Ces résultats soutenaient les cours du soya. La situation est toutefois moins favorable pour le tourteau et l’huile, qui présentaient des résultats décevants. Dans leur cas, les données ont encouragé les vendeurs de contrats.
- Les récoltes en cours ont exercé une pression à la baisse sur le marché du soya américain.
 Blé
À Chicago, le contrat de blé décembre 26 a clôturé à 6,8275 $ (+ 7 cents). Celui mars 27 a fermé à 7,9700 $ (+ 6 ¼ cents). Celui mai 27 a terminé à 7,0350 $ (+ 4 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,3750 $ (+ 4 ½ cents). Celui mars 27 a clôturé à 7,5100 $ (+ 4 ½ cents). Celui mai 27 a fermé à 7,5600 $ (+ 4 cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 6,9675 $ (+ 3 ½ cents). Celui mars 27 a fini à 7,1750 $ (+ 4 cents). Celui mai 27 a clôturé à 7,2900 $ (+ 3 ¾ cents).
- Les ventes nettes à l’exportation de blé américain pour 2026/27 ont atteint 289,300 t, soit une augmentation de 8 % par rapport à la semaine précédente et de 5 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et les Philippines ont été les principaux acheteurs. Pour 2027/28, les ventes nettes à l’exportation ont été de 5,000 t, et les Philippines ont été les acheteuses. Les anticipations des analystes se situaient entre 250,000 et 450,000 t.
- En Europe de l’Est, l’Estonie a interdit le transit de grains russes et biélorusses sur son territoire. D’après le ministre estonien des Affaires étrangères, les Russes convertissent actuellement leurs installations portuaires de la mer d’Azov et de la mer Baltique, consacrées aux engrais, au charbon et à d’autres produits, pour les destiner aux grains. Cette situation s’explique par les problèmes en mer Noire.
- Une meunerie taïwanaise a lancé un appel d’offres pour 105,800 t de blé américain. L’appel prendra fin mercredi prochain. De plus, un importateur sud-coréen a acheté 100,000 t de blé américain la nuit dernière.
- Selon le rapport de l’US Drought Monitor, 57 % des superficies consacrées au blé d’hiver américain étaient en zone de sécheresse, soit une baisse d’un point par rapport à la semaine précédente et une augmentation de 12 points par rapport à l’an dernier.
Analyse sommaire – Blé
- Des ajustements à la hausse ont eu lieu sur le marché du blé américain.
- La présence des Taïwanais et des Sud-Coréens sur le marché américain a encouragé les acheteurs de contrats.
- Les données du rapport sur les ventes à l’exportation ont été tout juste satisfaisantes : elles se situaient dans le bas des attentes des analystes.
- Les risques de pluies excessives, susceptibles de causer des inondations au Texas, ont notamment soutenu les cours du blé d’hiver.
 Bœuf
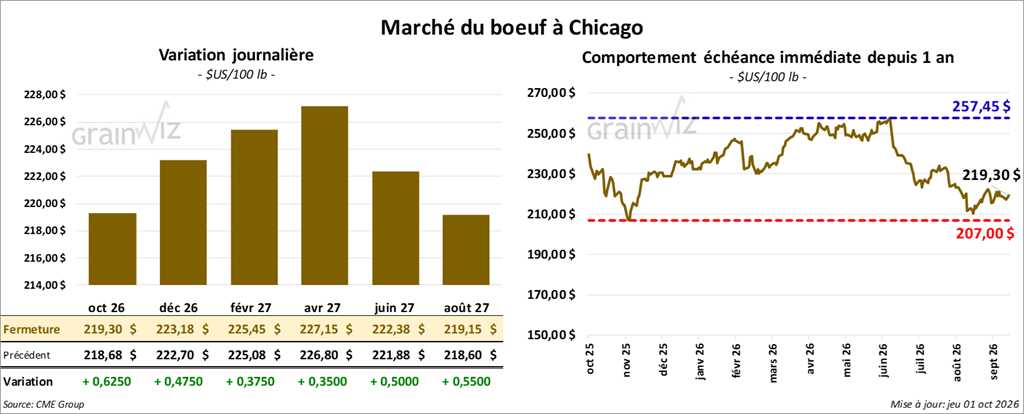
Le contrat de bœuf américain décembre 26 a clôturé à 223,18 $ (+ 48 cents). Celui février 27 a fermé à 225,45 $ (+ 38 cents). Celui avril 27 a terminé à 227,15 $ (+ 35 cents).
Quant au veau américain, le contrat novembre 26 a fini à 336,35 $ (+ 2,05 $). Celui janvier 27 a clôturé à 329,70 $ (+ 2,03 $). Celui mars 27 a fermé à 325,68 $ (+ 1,48 $).
- À la fermeture, le CME Feeder Cattle Index gagnait 0,94 $ à 338,97 $.
- Cet après-midi, la valeur des découpes de bœuf reculait, avec un écart Ch/Se élargi à 23,90 $. La découpe « Choice » a perdu 6,00 $ pour s’établir à 376,79 $, tandis que la « Select » régressait de 7,70 $ à 352,89 $.
- Les ventes nettes à l’exportation de bœuf pour 2026 ont atteint 14,500 t, soit une augmentation de 55 % par rapport à la semaine précédente et de 29 % par rapport à la moyenne des quatre dernières semaines. La Corée du Sud et le Japon ont été les principaux acheteurs.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 109,000 têtes (+ 19,000 par rapport à la semaine précédente; - 3,197 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 410,000 têtes (+ 21,000 par rapport à la semaine précédente; -52,479 sur un an).
Porc
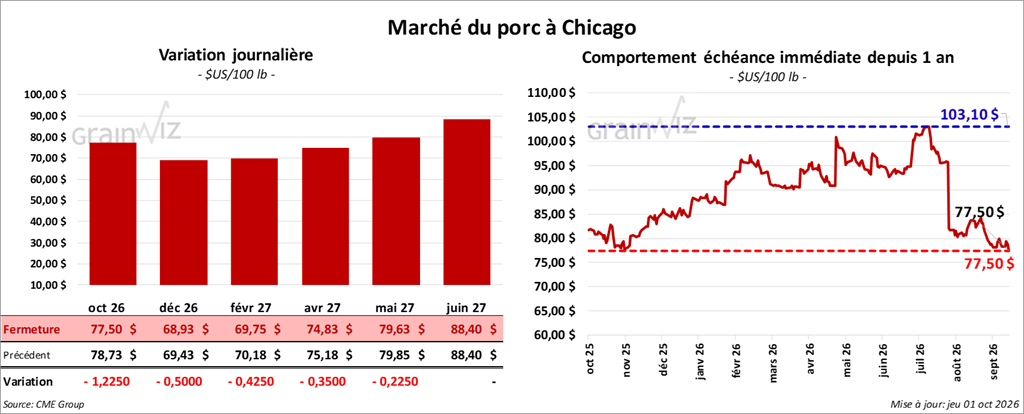
Le contrat de porc américain décembre 26 a clôturé à 68,93 $ (- 50 cents). Celui février 27 a fermé à 69,75 $ (- 43 cents). Celui avril 27 a terminé à 74,83 $ (- 35 cents).
- À la clôture, le CME Lean Hogs Index progressait de 0,01 $ à 80,95 $.
- Cet après-midi, le prix moyen au comptant de la carcasse reculait de 0,79 $ à 76,93 $. Quant au prix du porc vivant, il s’affichait à 57,54 $.
- La valeur moyenne des découpes augmentait de 0,34 $ à 85,29 $. Dans le détail : longe -0,12 $ (82,88 $); fesse + 3,58 $ (112,34 $); épaule -3,69 $ (62,91 $); côte + 0,52 $ (150,91 $); jambon + 1,26 $ (81,22 $); flanc -0,54 $ (93,43 $).
- Les ventes nettes à l’exportation de porc américain pour 2026 auraient atteint 35,300 t, un résultat stable par rapport à la semaine précédente et en hausse de 10 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et le Canada ont été les principaux acheteurs.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 493,000 têtes (+ 4,000 par rapport à la semaine précédente; -515 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,949 million de têtes (+ 27,000 par rapport à la semaine précédente; + 7,278 sur un an).
Dollar canadien
 Partager cet article