

Météo – États-Unis
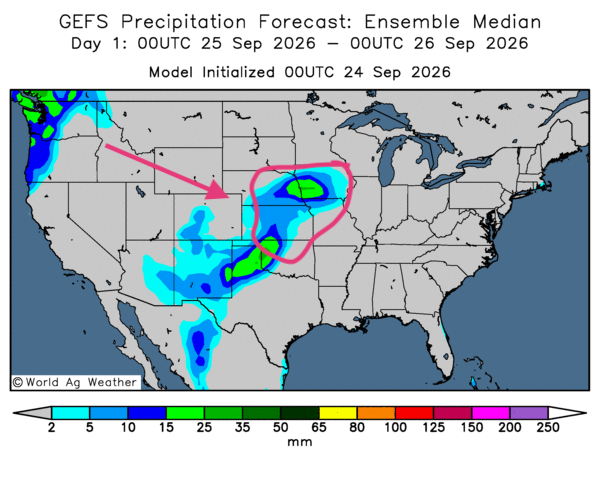
- De manière générale, les conditions météorologiques sont satisfaisantes dans plusieurs secteurs du Midwest et du reste des Plaines américaines. Toutefois, l’analyse des cartes GFS ou GEFS (World Ag Weather) sur trois jours indique des possibilités de pluies plus ou moins abondantes dans le centre des États-Unis, comme le montre cette carte pour demain. Ces précipitations, qui pourraient toucher l’Oklahoma, le Kansas, le Nebraska et, plus à l’est, l’Iowa, risquent de ralentir quelque peu les récoltes. Ailleurs, le temps sec pourrait favoriser la maturation des cultures et les travaux aux champs.
- Sur les sept prochains jours, la NOAA prévoit des précipitations qui pourraient s’étendre du Texas au Nebraska. L’organisme estime que ces averses seront les bienvenues, même si elles pourraient ralentir les semis de blé d’hiver.
En bref, hier soir…
- Hier soir, CNBC rapportait que le secrétaire américain au Trésor, Scott Bessent, avait déclaré à Fox News que la trêve commerciale entre les États-Unis et la Chine était prolongée de deux mois, soit jusqu’au 10 janvier. Entre-temps, le président chinois, Xi Jinping, est arrivé à Washington pour une visite d’État qui se terminera vendredi.
Toutefois, un correspondant de Yahoo Finance fait remarquer que le président chinois est venu sans l’importante délégation de PDG chinois qui était encore attendue la semaine dernière. Il serait plutôt venu avec un groupe restreint de représentants d’entreprises chinoises, de conseillers et de membres de sa famille.
Par ailleurs, CNBC explique que les États-Unis et la Chine ont convenu de prolonger la trêve commerciale afin de maintenir les droits de douane au niveau le plus bas possible, aussi longtemps que possible. Cette entente vise également à assurer l’approvisionnement américain en terres rares, des métaux essentiels notamment à la fabrication de matériel électronique.
- Un autre article de CNBC, publié hier après-midi, indiquait que les rendements des obligations du Trésor américain à 10 ans avaient atteint leur plus haut niveau en 19 ans, à 5,104 %. Cette hausse s’explique par un resserrement de la politique monétaire appliqué par le département américain du Trésor, qui souhaite racheter des obligations déjà en circulation. Le marché anticipe également un relèvement des taux directeurs de la Réserve fédérale au cours des prochains mois.
- Selon Yahoo Finance, Goldman Sachs prévoit un relèvement des taux directeurs de la banque centrale américaine le 27 octobre prochain. Toutefois, dans l’article publié hier avant-midi, le média expliquait que tout dépendra des prix du pétrole. S’ils baissent suffisamment pour freiner l’inflation américaine, cette augmentation sera moins justifiée.
- La BBC rapportait hier après-midi les propos du président iranien, Massoud Pezeshkian, qui affirmait à l’ONU que son pays ne plierait jamais le genou, même après sept mois de guerre contre les États-Unis. Il a néanmoins soutenu être ouvert à une solution diplomatique. Selon lui, le peuple iranien est prêt à résister aux sanctions, à la pression accrue et à l’intimidation croissante.
Pourtant, l’Agence France-Presse, citée par Boursorama, avance que les principales compagnies aériennes iraniennes ont été contraintes, hier, d’annuler des vols internationaux en raison d’un resserrement financier imposé par les Américains.
- Hier soir, Oilprice révélait que le secteur pétrolier canadien pourrait connaître l’une des plus importantes vagues de fusions-acquisitions de la décennie. Jusqu’à présent, ces opérations n’ont toutefois totalisé que 30 milliards de dollars canadiens.
Pour la seule année 2017, les fusions-acquisitions avaient représenté 53 milliards de dollars canadiens, un montant qui pourrait facilement être dépassé. La hausse des prix du pétrole et la forte valorisation des actifs pourraient favoriser la conclusion d’ententes entre les entreprises.
- Hier, un article de Radio-Canada indiquait que, selon un rapport de Protein Industries Canada, le Canada se privait de milliards de dollars de PIB potentiel dans le secteur de la transformation alimentaire. Le document montre que l’exportation des récoltes empêche la création d’emplois au pays.
Le directeur général de la compagnie précise que si 10 % des récoltes étaient orientées vers le marché intérieur, c’est-à-dire vers la transformation à valeur ajoutée, les Canadiens pourraient générer 5,4 milliards de dollars canadiens en PIB et 1,1 milliard de dollars canadiens en recettes gouvernementales. Il estime également qu’environ 34,000 emplois à temps plein pourraient ainsi être créés.
Maïs
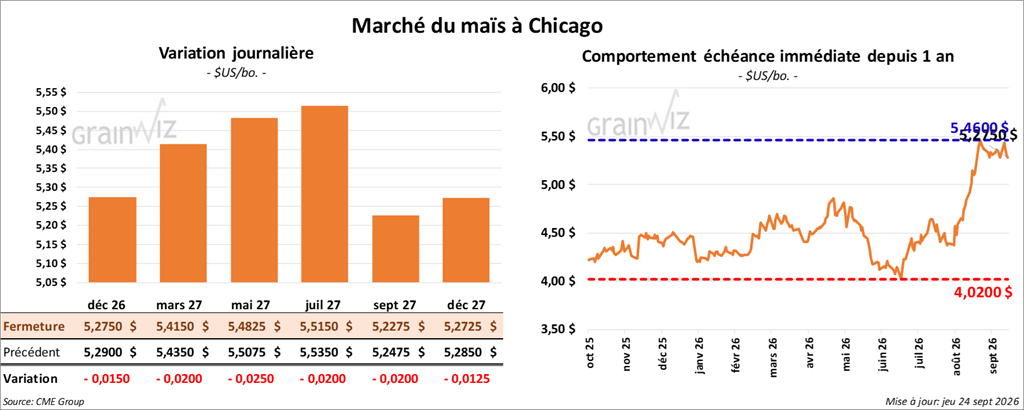
Le contrat de maïs américain décembre 26 a clôturé à 5,2750 $ (- 1 ½ cent). Celui mars 27 a fermé à 5,4150 $ (- 2 cents). Celui mai 27 a terminé à 5,4825 $ (- 2 ½ cents).
- Durant la semaine du 17 septembre dernier, les ventes nettes à l’exportation de maïs américain 2026/27 ont été de 838,300 t. Le Japon et le Mexique ont été les principaux acheteurs. Les prévisions des analystes interrogés par Reuters se situaient entre 800,000 t et 1,4 Mt.
Analyse sommaire – Maïs
- La correction du maïs américain s’est poursuivie aujourd’hui.
- Les récoltes en cours exercent toujours une pression à la baisse sur les cours.
- La météo dans le Midwest n’est pas trop préoccupante, ce qui a davantage encouragé les vendeurs. Des spéculateurs prévoient une accélération des récoltes ou, du moins, la poursuite des travaux à un rythme normal.
- Les résultats du rapport sur les ventes à l’exportation de maïs américain ont été modestes. Les chiffres se situent dans le bas de la fourchette des attentes des analystes et ont servi de prétexte aux vendeurs.
Soya
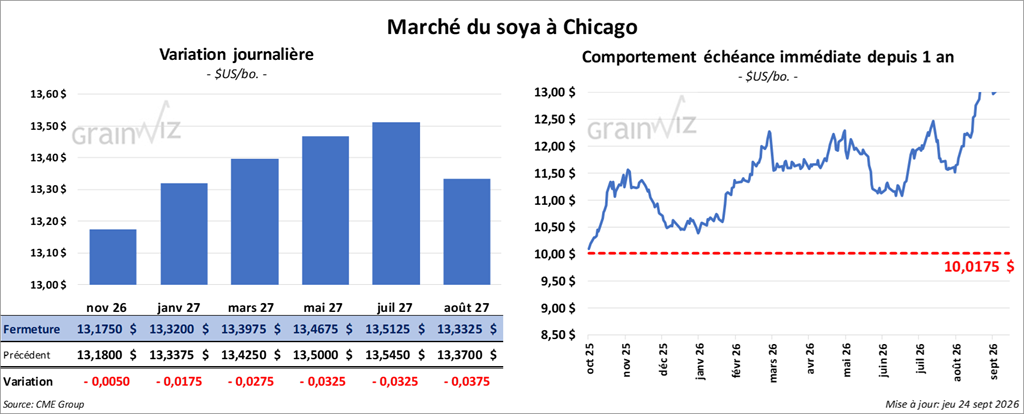
Le contrat de soya américain novembre 26 a clôturé à 13,1750 $ (- ½ cent). Celui janvier 27 a fermé à 13,3200 $ (- 1 ¾ cent). Celui mars 27 a terminé à 13,3975 $ (- 2 ¾ cents).
Quant au tourteau de soya américain, le contrat octobre 26 a fini à 376,10 $ (+ 5,80 $). Celui décembre 26 a clôturé à 372,40 $ (+ 1,80 $). Celui janvier 27 a fermé à 370,60 $ (+ 30 cents).
Du côté de l’huile de soya américaine, le contrat octobre 26 a terminé à 66,93 $ (- 32 points). Celui décembre 26 a fini à 67,55 $ (- 26 points).
- Ce matin, l’USDA a signalé des ventes privées à l’exportation de 120,000 t de soya. La Chine était la destination, et les livraisons prévues en 2026/27.
- Les ventes nettes à l’exportation de soya américain 2026/27 ont été de 582,400 t. La Chine et le Japon ont été les principaux acheteurs. Les attentes des analystes se situaient entre 1,5 et 2,0 Mt.
- Quant au tourteau de soya américain, les ventes nettes à l’exportation de 2025/26 ont été de 60,700 t, ce qui représentait une augmentation notable par rapport à la semaine précédente et une hausse de 21 % par rapport à la moyenne des quatre dernières semaines. Le Royaume-Uni et le Venezuela ont été les principaux acheteurs.
- Pour 2026/27, les ventes nettes à l’exportation ont été de 246,000 t. La Colombie et le Canada ont été les principaux acheteurs. Les projections des analystes, également interrogés par Reuters, se situaient entre 250,000 et 375,000 t.
- Du côté de l’huile de soya américaine, les ventes nettes à l’exportation de 2025/26 ont été de 1,600 t. Le Canada et le Mexique ont été les acheteurs. Pour 2026/27, les ventes ont été de 100 t, et le Canada était l’acheteur. Les prévisions des analystes se situaient entre 2,000 et 6,500 t.
- Hier matin, le secrétaire américain à l’Énergie, Chris Wright, avait exprimé son opposition à l’idée d’interdire les exportations de diesel, qualifiant une telle politique de trop « brutale » et sans effet sur les prix à la pompe.
Il rejoindrait ainsi les opposants à cette mesure, dont le secrétaire au Trésor, Scott Bessent, et le secrétaire à l’Intérieur, Doug Burgum. Mais Reuters rapporte que la Maison-Blanche considère cette opposition comme infondée. Un article de Politico révèle que l’administration Trump préparerait une interdiction des exportations de diesel pour une période de 90 jours.
- Gregg Ibendahl, économiste agricole de l’université du Kansas interrogé par Brownfield, prévoit que le prix du diesel américain atteindra 7 dollars américains le gallon à partir de 2027. Il explique que la guerre en Iran et celle entre la Russie et l’Ukraine contribuent largement à la hausse des prix à la pompe. Les Ukrainiens, dit-il, attaquent constamment les raffineries de pétrole russes.
Or, la Russie était le deuxième exportateur mondial de diesel, après les États-Unis. Actuellement, les Russes sont incapables d’exporter leur diesel parce qu’ils ne peuvent plus en produire. Dans ce contexte, l’Europe connaît une importante pénurie de diesel. L’économiste estime que la meilleure solution est de laisser le marché agir sans intervention gouvernementale.
- Selon des analystes d’une firme privée, la demande de soya américain destiné à la trituration et livrable rapidement serait en forte hausse.
Analyse sommaire – Soya
- Les faibles variations observées aujourd’hui dans le secteur du soya américain et de ses produits dérivés indiquent que des spéculateurs ont effectué des opérations essentiellement techniques.
- La récolte en cours pèse sur le marché en augmentant la disponibilité du grain.
- La météo, plutôt favorable aux travaux aux champs, a également freiné la hausse des cours.
- Les données du rapport sur les ventes à l’exportation ont été décevantes : elles ont servi de prétexte aux ventes de contrats. L’annonce de ventes privées à la Chine, faite ce matin, n’a pas soutenu les cours.
Blé
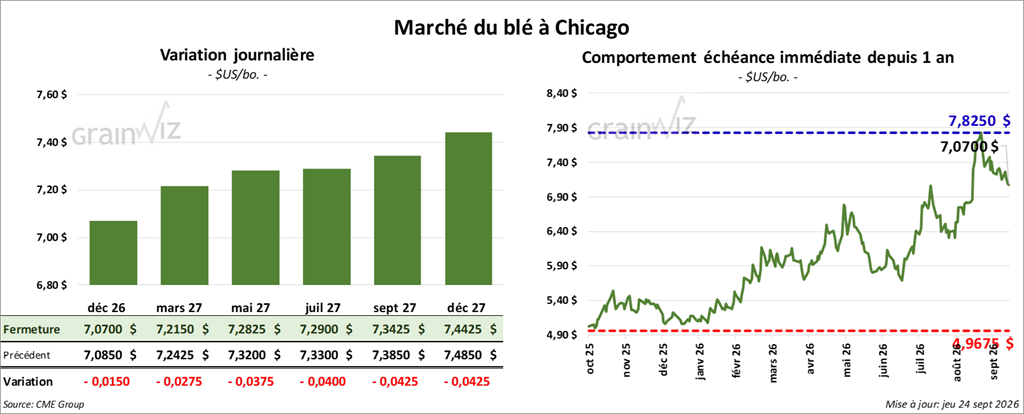
À Chicago, le contrat de blé décembre 26 a clôturé à 7,0700 $ (- 1 ½ cent). Celui mars 27 a fermé à 7,2150 $ (- 2 ¾ cents). Celui mai 27 a terminé à 7,2825 $ (- 3 ¾ cents).
À Kansas City, le contrat de blé dur rouge d’hiver décembre 26 a fini à 7,6700 $ (- 4 ¾ cents). Celui mars 27 a clôturé à 7,7950 $ (- 6 cents). Celui mai 27 a fermé à 7,2825 $ (- 3 ¾ cents).
À Minneapolis, le contrat de blé de printemps décembre 26 a terminé à 7,2025 $ (- 6 ½ cents). Celui mars 27 a fini à 7,4125 $ (- 6 ¾ cents). Celui mai 27 a clôturé à 7,5350 $ (- 8 ½ cents).
- Les ventes nettes à l’exportation de blé américain 2026/27 ont été de 267,600 t, soit une baisse de 18 % par rapport à la semaine précédente et de 13 % comparativement à la moyenne des quatre dernières semaines. Le Mexique et le Japon ont été les principaux acheteurs. Les prévisions des analystes sondés par Reuters se situaient entre 350,000 et 600,000 t.
- Un envoyé spécial russe, Kirill Dmitriev, doit rencontrer les diplomates américains Steve Witcoff et Jared Kushner pour connaître les propositions américaines concernant la guerre opposant la Russie à l’Ukraine.
- En Russie, les autorités de la région de Krasnodar ont déclaré l’état d’urgence en raison de l’interdiction des exportations de grain, qui entraîne une augmentation exponentielle des stocks.
- En Pologne, les douanes ont interdit le stockage de grains ukrainiens en transit afin de maintenir les prix des grains produits au pays.
- En Argentine, les météorologues estiment que la sécheresse qui touche la province de La Pampa et ses environs devrait s’atténuer avec de possibles pluies, bénéfiques pour les cultures de blé de la région.
- À Paris, le prix du blé panifiable de septembre 26 a reculé de 0,25 euro.
Analyse sommaire – Blé
- Comme le maïs et le soya, le secteur du blé américain a subi les effets de corrections techniques, principalement liées à des ventes de contrats.
- Les conflits au Moyen-Orient et entre la Russie et l’Ukraine ont tout de même apporté un certain soutien aux différents cours.
- Néanmoins, les résultats du rapport sur les ventes à l’exportation ont été décevants : ils ont servi de prétexte aux vendeurs de contrats.
- La météo globalement favorable laisse penser que les semis de blé d’hiver américain pourraient se poursuivre à un bon rythme, malgré la pluie attendue dans le centre des États-Unis.
Bœuf
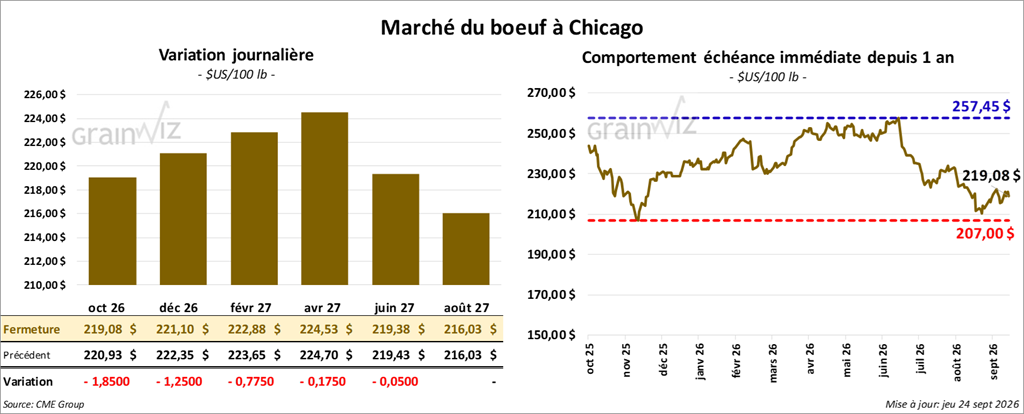
Le contrat de bœuf américain octobre 26 a clôturé à 219,08 $ (- 1,85 $). Celui décembre 26 a fermé à 221,10 $ (- 1,25 $). Celui février 27 a terminé à 222,88 $ (- 78 cents).
Quant au veau américain, le contrat octobre 26 a fini à 331,75 $ (- 1,58 $). Celui novembre 26 a clôturé à 328,08 $ (- 1,43 $). Celui janvier 27 a fermé à 320,65 $ (- 1,03 $).
- À la fermeture, le CME Feeder Cattle Index reculait de 1,76 $ à 336,98 $.
- Aujourd’hui, le Fed Cattle Exchange (Central Stockyards) n’a pas réussi à vendre les 1,696 têtes offertes en ligne aux États-Unis. Les régions concernées étaient le TX/OK/NM, le KS et le CO. Les prix de réserve étaient de 226,00 $. Les offres maximales se situaient entre 0,00 et 220,00 $.
- Cet après-midi, la valeur moyenne des découpes de bœuf baissait avec un écart Ch/Se resserré à 24,02 $. La découpe « Choice » a perdu 1,19 $ à 376,12 $, tandis que la « Select » a régressé de 0,24 $ à 352,10 $.
- Les ventes nettes à l’exportation de bœuf américain 2026 ont été de 9,400 t, ce qui représentait une baisse de 34 % par rapport à la semaine précédente et de 16 % comparativement à la moyenne des quatre dernières semaines. Le Japon et la Corée du Sud ont été les principaux acheteurs. Pour 2027, les ventes ont été de 100 t, et le Japon était l’acheteur.
- Pour la journée seulement, l’USDA a évalué les abattages sous inspection fédérale à 90,000 têtes (-17,000 par rapport à la semaine précédente; -25,498 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 389,000 têtes (-31,000 par rapport à la semaine précédente; -77,607 sur un an).
 Porc
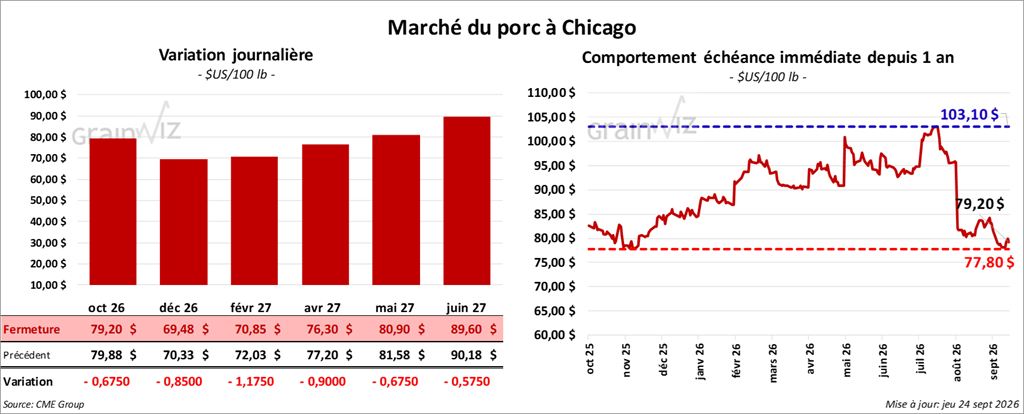
Le contrat de porc américain octobre 26 a clôturé à 79,20 $ (- 68 cents). Celui décembre 26 a fermé à 69,48 $ (- 9 cents). Celui février 27 a terminé à 70,85 $ (- 1,18 $).
- À la clôture, le CME Lean Hogs Index perdait 0,45 $ à 82,47 $.
- Cet après-midi, le prix moyen au comptant de la carcasse reculait de 0,70 $ à 78,95 $.
- La valeur moyenne des découpes cédait 0,72 $ à 86,10 $. Dans le détail : longe + 1,58 $ (86,30 $); fesse + 0,40 $ (108,90 $); épaule + 0,33 $ (66,61 $); côte -1,20 $ (150,28 $); jambon -0,43 $ (86,19 $); flanc -3,33 $ (86,91 $).
- Aujourd’hui paraissait le rapport trimestriel Hogs & Pigs du mois de septembre. L’USDA estime qu’au 1er septembre dernier, le cheptel porcin comptait 74,302 millions de têtes, soit une baisse de 2 % par rapport à l’an passé.
Il a également évalué le cheptel reproducteur à 5,8175 millions de têtes, soit une réduction de 1 % par rapport à l’an dernier. Par ailleurs, pour le mois en cours, il a noté que le cheptel destiné à la commercialisation comptait 68,427 millions de têtes, ce qui représentait un recul de 2 % par rapport à l’an passé.
Le rapport indique, par ailleurs, qu’entre juin et août derniers, les mises-bas ont concerné 2,886 millions de truies, ce qui représentait une baisse de 3 % par rapport à la même période l’an passé. Il a aussi été signalé que la production de porcs américains entre juin et août derniers a été de 34,508 millions de têtes, soit une réduction de 2 % par rapport à 2025. Pour la même période, le nombre de porcelets par portée avait augmenté de 1 % pour atteindre 11,96 têtes.
- Les ventes nettes à l’exportation de porc américain 2026 ont été de 35,300 t, soit une augmentation de 17 % par rapport à la semaine précédente et de 8 % par rapport à la moyenne des quatre dernières semaines. Le Mexique et la Chine ont été les principaux acheteurs.
- Pour la journée, l’USDA a évalué les abattages sous inspection fédérale à 489,000 têtes (+20,000 par rapport à la semaine précédente; + 4,213 sur un an).
- Il a également estimé le cumul hebdomadaire des abattages sous inspection fédérale à 1,922 million de têtes (-5,000 par rapport à la semaine précédente; -11,867 sur un an).
 Partager cet article